Zagadnienia

2. Równania różniczkowe - wprowadzenie

Przy pomocy równań różniczkowych modelowanych jest wiele różnych zagadnień. Równaniami różniczkowymi nazywamy takie równania, w których szukaną niewiadomą jest funkcja lub wektor funkcyjny, których pochodne i same funkcję muszą spełniać odpowiednie równania.

2.1. Równania różniczkowe zwyczajne

Najprostszą klasą równań są równania różniczkowe zwyczajne, (ang. ordinary differential equation), czyli równania postaci:

F⁢t,u,d⁢ud⁢t,…,dk⁢ud⁢tk=0 (2.1)

na funkcję u∈Ck⁢a,b,Rn dla F:D→Rn i D zbioru otwartego w R1+k+1⁢⁢n. Takie równanie zwyczajne nazywamy równaniem rzędu k.

Przy założeniu, że ∂⁡F∂⁡yk⁢t⌃,y⌃≠0 dla t⌃,y⌃=t⌃,y⌃0,…,y⌃k, otrzymujemy równanie dające się rozwikłać względem dk⁢ud⁢tk, tzn. istnieje funkcja f określona na otoczeniu D1 punktu t⌃,y⌃0,…,y⌃k-1 taka, że F⁢t,y0,…,yk-1,f⁢t,y0,…,yk-1=0 na D1. Zatem po rozwikłaniu otrzymujemy nowe równanie:

dk⁢ud⁢tk=f⁢t,u,d⁢ud⁢t,…,dk-1d⁢tk-1⁢u,

którego rozwiązaniem jest funkcja u∈Ck⁢a,b,Rn i które łatwiej numerycznie rozwiązać. Od tej pory będziemy zakładać, że równanie różniczkowe jest w tej postaci. Więcej informacji na temat metod numerycznych rozwiązywania równań różniczkowych zwyczajnych podanych w sposób niejawny, tzn. w postaci (2.1) (zwanymi też równaniami różniczkowo-algebraicznymi) można znaleźć w [1] lub [3].

Zauważmy, że przez proste podstawienie x=y1 i xj=yj+1 dla j=1,…,k-1 otrzymujemy nowy układ równań pierwszego rzędu:

d⁢y1d⁢t=y2d⁢y2d⁢t=y3⋮d⁢ykd⁢t=f1⁢t,y1,…,yk, (2.2)

który jest szczególnym równaniem pierwszego rzędu postaci:

d⁢xd⁢t=f⁢t,x, (2.3)

gdzie funkcja f:a,b×G⊂R×Rm→Rm jest zadaną funkcją ciągłą. Tutaj G jest zbiorem otwartym.

Zagadnieniem początkowym (zagadnieniem Cauchy'ego) nazywamy równanie z warunkiem początkowym:

⁡d⁢xd⁢t=f⁢t,xx⁢t0=x0⁢ (2.4)

gdzie t0∈a,b,x0∈G jest ustalone.

Rozwiązaniem równania (2.3) nazwiemy funkcję ϕ klasy C1 określoną na podzbiorze otwartym c,d⊂a,b taką, że

d⁢ϕd⁢t⁢t=f⁢t,ϕ⁢t⁢⁢∀t∈c,d.

Jeśli dodatkowo t0∈c,d i ϕ⁢t0=x0, czyli ϕ spełnia warunek początkowy to ϕ jest rozwiązaniem zagadnienia początkowego (2.4). W przyszłości często będziemy oznaczać rozwiązanie (2.3) jako x⁢t.

Podamy teraz kilka prostych przykładów zagadnień fizycznych, czy ogólnie przyrodniczych modelowanych równaniami różniczkowymi zwyczajnymi.

Przykład 2.1

Najprostszy model populacji danego gatunku zwierząt:

d⁢Nd⁢t=a⁢⁢N⁢⁢t>t0N⁢t0=x0>0

gdzie N⁢t - stan populacji w momencie czasu t i a jest stałą większą od zera, szybkością namnażania się osobników, zależną od gatunku. Tu możemy podać rozwiązania N⁢t=exp⁡a⁢⁢t-t0.

Oczywiście ten model jest nierealistyczny, ponieważ populacja - nawet izolowana - nie może rosnąc do nieskończoności. Podajmy więc bardziej skomplikowany model wzrostu logistycznego:

Przykład 2.2

Model logistyczny populacji.

d⁢Nd⁢t=a⁢⁢N⁢⁢1-N/K⁢⁢t>t0N⁢t0=x0>0

gdzie a,K są stałymi większymi od zera. K oznacza pojemność populacji, czy górną granicę populacji. Tu też możemy podać rozwiązania, ale pozostawimy to jako zadanie.

Przykład 2.3

Rozpad radioaktywnego węgla. Wiemy, że w czasie T połowa atomów węgla rozpada się. Ilość atomów modelowana jest równaniem:

d⁢xd⁢t=-a⁢⁢x⁢⁢t>t0x⁢t0=x0>0,

gdzie a jest szybkością rozpadu, stałą większą od zera. Rozwiązaniem tego równania jest x⁢t=x0⁢⁢exp⁡-a⁢⁢t-t0.

\
Rys. 2.1. Ruch cząsteczki.
Przykład 2.4

Równanie Newtona.

Rozpatrzmy ruch cząsteczki w przestrzeni. Oznaczmy wektory:

  • x⁢t∈R3 położenie cząsteczki w przestrzeni w czasie t,

  • v=d2⁢xd⁢t2 prędkość cząsteczki,

  • a=d⁢vd⁢t=d2⁢xd⁢t2 pochodna prędkości, czyli druga pochodna położenia, tj. przyspieszenie.

Jeśli ruch cząsteczki sterowany jest jakąś zewnętrzną siłą

F:D⊂R3→R3

to - zgodnie z prawem dynamiki Newtona - zachodzi następujący związek:

m⁢⁢a=F⁢x⁢t,

gdzie m jest masą cząsteczki. W ten sposób otrzymaliśmy równanie różniczkowe zwane równaniem Newtona:

d2⁢xd⁢t2=F⁢xm

Jeśli dodatkowo znamy położenie i prędkości cząsteczki, tzn. x⁢t0 i v⁢t0=d⁢xd⁢t⁢t0 w danym momencie czasu, to możemy wyznaczyć jej położenie po jakimś czasie.

W najprostszym przypadku załóżmy, że działa siła grawitacji skierowana w dół, czyli wzdłuż osi O⁢X3 (jest to duże uproszczenie, ale dość dobrze modeluje ruch): tzn. siła stała F⁢x=0,0,-m⁢⁢gT. Otrzymujemy wówczas równanie

d2⁢x1d⁢t2=0d2⁢x2d⁢t2=0d2⁢x3d⁢t2=-m⁢⁢g.

Znając położenie i prędkość w chwili t=0 łatwo je rozwiązać: x1⁢t=x1⁢0+v1⁢0⁢⁢t, x2⁢t=x2⁢0+v2⁢0⁢⁢t i x3⁢t=x3⁢0+v3⁢0⁢⁢t-0.5⁢⁢m⁢⁢g⁢⁢t2.

W
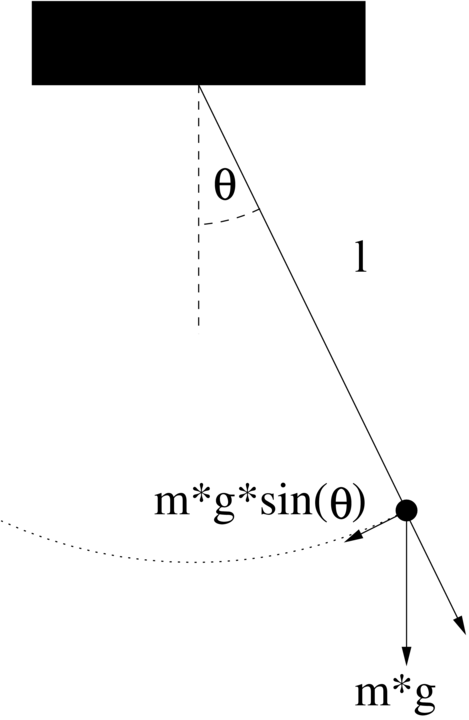
Rys. 2.2. Wahadło.
Przykład 2.5

Równanie wahadła.

Wyprowadzamy równanie zgodnie z Rysunkiem 2.2. Ruch powoduje siła F⁢θ=-sin⁡θ⁢⁢m⁢⁢g, gdzie m jest masą, g to przyspieszenie ziemskie, a θ jest kątem wychylenia się wahadła. Długość łuku:

s=l⁢⁢θ

gdzie l to długość wahadła, stąd

m⁢⁢a=m⁢⁢d2⁢sd⁢t2=m⁢⁢d2⁢θd⁢t2⁢⁢l=-sin⁡θ⁢⁢m⁢⁢g

zatem otrzymujemy równanie:

d2⁢θd⁢t2=-sin⁡θ⁢⁢g/l.

Sprowadzając je do równania pierwszego rzędu otrzymujemy:

dd⁢t⁢θν=d⁢θd⁢td⁢νd⁢t=ν-sin⁡θ⁢⁢g/l=f⁢θν

Możemy naszkicować pole wektorowe tego równania. Tzn. ogólnie jakakolwiek trajektoria rozwiązania θ⁢t,ν⁢t jest styczna do pola wektorowego zadanego przez prawą stronę równania f⁢θ,νT, czyli w naszym przypadku pole wektorowe w punkcie θ,ν przyjmuje wartość ν,-sin⁡θ⁢⁢g/lT, por. Rysunek 2.3.

\
Rys. 2.3. Pole wektorowe równania wahadła.

2.2. Równania różniczkowe cząstkowe

Ogólnie mówiąc, równania różniczkowe cząstkowe to równania, których rozwiązania są funkcjami wielu zmiennych, i w których pojawiają się pochodne cząstkowe. Przy niektórych typach równań wyróżnia się jedną ze zmiennych i oznacza jako czas t; o takich równaniach mówimy często jako o równaniach ewolucyjnych.

W tym rozdziale wymienimy podstawowe typy równań różniczkowych cząstkowych, które pojawią się w treści tego skryptu.

Po więcej informacji na temat podstawowych idei i pojęć dotyczących dziedziny matematyki zwanej równaniami różniczkowymi cząstkowymi odsyłamy do obszernego podręcznika Lawrence'a Evansa [11].

2.2.1. Równania eliptyczne

W przypadku równań eliptycznych nie mamy wyróżnionej zmiennej, ponieważ opisują one często stany stacjonarne zjawisk fizycznych.

Podstawowym przykładem równania eliptycznego jest

równanie Laplace'a:

-△⁢u⁢x=f⁢x⁢⁢x∈Ω⊂Rn,

gdzie △=∑k=1n∂2∂⁡xk2 i Ω jest obszarem.

Jeśli dołożymy warunek brzegowy, to otrzymamy klasyczne równanie Poissona. Szukamy tu u∈C2⁢Ω∩C⁢Ω¯ takiego, że

⁡-△⁢u⁢x=f⁢x⁢⁢x∈Ωu⁢s=g⁢s⁢⁢s∈∂⁡Ω⁢ (2.5)

Zagadnienie z laplasjanem może mieć też inne warunki brzegowe.

To jest podstawowy przykład zagadnienia eliptycznego, zwanego też zagadnieniem stacjonarnym, czy zagadnieniem brzegowym. W szczególności równanie Laplace'a modeluje rozkład potencjału elektrycznego w R3.

Zachodzi prawo fizyczne Gaussa:

div⁢E=ρ/ϵ0,

gdzie div⁢⁢u=∑k=13∂⁡uk∂⁡xk - to operator dywergencji (rozbieżności) pola, E - to natężenie pola elektrycznego, ρ0 - to gęstość ładunku elektrycznego, ϵ0 - to przenikalność elektryczna.

Minus gradient potencjału V daje natężenie pola elektrycznego, tzn.

E=-∇⁡V

z tego wynika, że otrzymujemy

div⁢E=div⁢-∇⁡V=-△⁢V.

Jeśli ładunek równy zero, to otrzymujemy równanie Laplace'a:

△⁢V=0.

Podamy teraz ogólniejszą definicję równania (operatora) eliptycznego drugiego rzędu. Rozważmy równanie różniczkowe liniowe drugiego rzędu dla ogólnego operatora liniowego drugiego rzędu L, określonego dla u∈C2⁢G dla G⊂Rn:

L⁢u=-∑k,l=1nak⁢l⁢x⁢∂2⁡u∂⁡xk⁢∂⁡xl⁢x+∑k=1nbk⁢x⁢∂⁡u∂⁡xk⁢x+c⁢x⁢u⁢x=f⁢x (2.6)

gdzie ak⁢l,bk,c,f są danymi funkcjami (zazwyczaj ciągłymi) określonymi na obszarze G⊂Rn.

Definicja 2.1

Równanie (2.6) (operator L) jest eliptyczne w punkcie x, gdy macierz A⁢x=ak⁢l⁢xk⁢l=1,…,n jest dodatnio określona: tzn.:

ξt⁢A⁢x⁢ξ>0⁢⁢∀ξ∈Rn

Operator L jest eliptyczny w obszarze Ω jeśli L jest eliptyczny w każdym punkcie obszaru Ω.

Warto wspomnieć, że w praktyce pojawiają się także równania eliptyczne czwartego rzędu, np. równanie bi-harmoniczne, które modeluje np. wygiętą cienką membranę (czy płytkę) poprzez zewnętrzną siłę:

△2⁢u=f⁢⁢w⁢⁢Ω⊂R2,

gdzie △2=△⁢△ - to operator bi-harmoniczny, u - to odchylenie membrany od położenia zero, f - to siła wyginająca membranę pionowo do góry. Tutaj też mogą zachodzić warunki brzegowe różnego typu:

u=g1⁢⁢∂n⁡u=g2⁢⁢na⁢⁢∂⁡Ω

dla płytki przygiętej (tutaj n - to wektor normalny zewnętrzny do brzegu Ω), czy

u=g⁢⁢na⁢⁢∂⁡Ω

dla zadania podpartej płytki.

2.2.2. Równania hiperboliczne pierwszego rzędu

Ogólnie za równanie różniczkowe hiperboliczne pierwszego rzędu uważamy równanie postaci:

F⁢x,u,∂⁡u∂⁡x1,…,∂⁡u∂⁡xN=0⁢⁢x∈Ω⊂RN

dla funkcji F:Ω×G⊂Ω×R×RN→R i obszaru Ω⊂RN.

Dodatkowo dodaje się warunek brzegowy na brzegu lub części brzegu Ω np.:

u=g,

gdzie g - to dana funkcja.

Będą nas w szczególności interesować równania liniowe:

F⁢x,u,∇⁡u=a→⁢xT⁢∇⁡u+b⁢x⁢u+c⁢x (2.7)

dla danych funkcji ak,b,c:Ω→R.

Ważnym przykładem jest równanie:

∂⁡u∂⁡t+a⁢∂⁡u∂⁡x=0⁢⁢t∈R⁢⁢x∈R

gdzie a - to stała, dla którego znamy rozwiązanie:

u⁢t,x=F⁢a⁢t-x

dla dowolnej funkcji różniczkowalnej w sposób ciągły F.

Dodając warunek początkowy

u⁢0,x=ϕ⁢x

dla ϕ∈C1⁢R otrzymujemy jednoznaczne rozwiązanie

u⁢t,x=ϕ⁢a⁢t-x.

2.2.3. Równania hiperboliczne drugiego rzędu

Ogólnie równaniem liniowym hiperbolicznym drugiego rzędu nazwiemy równanie:

∂2⁡u∂⁡t2-L⁢u=f⁢⁢t>0⁢⁢x∈Ω (2.8)

dla operatora L eliptycznego w Ω⊂RN. Tutaj ut⁢t=∂2⁡u∂⁡t2.

Klasycznym przykładem takiego równania jest równanie falowe:

∂2⁡u∂⁡t2-△⁢u=f⁢⁢x∈Ω⊂RN⁢⁢N=1,2,3.

Dla prawej strony równej zero, tj. f=0, nazywamy je jednorodnym równaniem falowym, a w przeciwnym przypadku nazywamy je niejednorodnym równaniem falowym.

Odpowiada ono drganiu struny (N=1), membrany (N=2) i elastycznej bryły (N=3). Wartości u⁢t,x odpowiadają położeniu np. struny w momencie czasu t, jako że zmienna t odpowiada czasowi - jest to równanie ewolucyjne.

Aby zadanie posiadało jednoznaczne rozwiązanie należy:

  • Podać warunki brzegowe np. typu Dirichleta

    u⁢t,s=g⁢t,s⁢⁢s∈∂⁡Ω

    dla danej funkcji g:0,T×∂⁡Ω→R. Zakładamy, że na brzegu znamy położenie struny. Gdyby g⁢t,s=g⁢s, to struna czy membrana byłaby zaczepiona.

  • Podać warunki początkowe:

    u⁢0,x=ϕ⁢t
    ∂⁡u∂⁡t⁢0,x=ψ⁢t

    dla danych funkcji określonych na Ω. Warunki początkowe oznaczają, że znamy położenie i prędkości np. struny w momencie startowym t=0.

2.2.4. Równania paraboliczne

Równaniem liniowym parabolicznym drugiego rzędu nazywamy równanie:

∂⁡u∂⁡t-L⁢u=f⁢⁢t>0⁢⁢x∈Ω, (2.9)

gdzie L operator eliptyczny w Ω⊂RN.

Klasycznym równaniem parabolicznym jest równanie przewodnictwa ciepła:

∂⁡u∂⁡t-△⁢u=f⁢⁢t>0,⁢x∈Ω⊂RN⁢⁢N=1,2,3

opisujące rozchodzenie się ciepła w pręcie (N=1), cienkiej płytce (N=2), czy bryle (N=3). Wartości u⁢t,x odpowiadają temperaturze w punkcie x w momencie czasu t. Jest to równanie ewolucyjne. Aby zadanie było dobrze postawione należy dodać warunek początkowy u⁢0,x=ϕ⁢x w Ω oraz warunki brzegowe np. typu Dirichleta

u⁢t,s=g⁢s⁢⁢s∈∂⁡Ω

dla danej funkcji g:0,T→∂⁡Ω co oznacza, że znamy temperaturę na brzegu i temperaturę początkową:

u⁢0,x=ϕ⁢x

dla danej funkcji ϕ określonej na Ω.

Możemy też na brzegu Ω postawić inne warunki brzegowe np. z pochodną, które odpowiadają temu, że znamy strumień energii wpływającej do płytki, czyli

∂n⁡u⁢t,s=h⁢s⁢⁢s∈∂⁡Ω.

W jednym wymiarze, tzn. dla Ω=0,L i dla równania ze współczynnikiem stałym a>0 i f=0, warunkami brzegowymi u⁢0=u⁢L=0 i warunkiem początkowym u0=sin⁡k⁢⁢t⁢⁢π/L tzn.:

∂⁡u∂⁡t=a××∂2⁡u∂⁡x2××w××0,T×0,L
u⁢0=u⁢L=0,
u⁢x,0=sin⁡π⁢⁢x/L⁢⁢x∈0,L

znamy rozwiązanie: u⁢t,x=exp⁡-a⁢⁢π/L2⁢⁢t⁢sin⁡π⁢⁢x/L, czyli rozwiązanie gaśnie wraz z upływem czasu.

2.3. Zadania

Ćwiczenie 2.1

Rozpatrzmy zadanie początkowe autonomiczne (tzn. prawa strona równania nie zależy od t):

d⁢yd⁢t=g⁢x,y
d⁢xd⁢t=f⁢x,y
x⁢t0=x0⁢⁢y⁢t0=y0

dla f,g∈C1⁢G, G - to obszar, i f⁢x0,y0>0 dla pewnego x0,y0T∈G. Pokaż, że istnieje otoczenie Ux0 punktu x0 takie, że na tym otoczeniu równanie

d⁢y/d⁢x=f⁢x,y/g⁢x,y⁢⁢y⁢x0=y0

ma rozwiązania ψ⁢x takie, że krzywa całkowa tego równania, tzn. zbiór {(x,ψ(x):x∈Ux0} zawarta jest w trajektorii wyjściowego równania, tzn. w zbiorze x⁢t,y⁢t dla x,y rozwiązań wyjściowego równania.

Rozwiązanie: 

Z tego, że d⁢xd⁢t⁢t0=f⁢x0,y0≠0 i z twierdzenia o funkcji odwrotnej wynika, że istnieje otoczenie Ux0, na którym określona jest funkcja t⁢x odwrotna do x⁢t, której pochodna równa się d⁢t/d⁢x=1/d⁢x/d⁢t=1/f. Wtedy szukaną funkcją jest złożeniem y⁢t i t⁢x, czyli ψ⁢x:=y⁢t⁢x i zawieranie się krzywej całkowej w trajektorii jest oczywiste.

Ćwiczenie 2.2

Wyprowadź równania ruchu wahadła w postaci:

d2⁢xd⁢t2=f⁢x,y
d2⁢yd⁢t2=g⁢x,y.

dla x,y położenia wahadła (przyjmujemy, że dla θ=0 zachodzi x=y=0).

Narysuj powyższe pole wektorowe wahadła w Octavie (funkcja quiver()).

Wskazówka: 

Trzeba dokonać rozkładu na odpowiednie składowe jedynej siły, która powoduje ruch wahadła czyli -m⁢g⁢⁢sin⁡θ stycznej do toru ruchu. Następnie skorzystać z tego jak wyraża się położenie punktu w terminach θ.

Rozwiązanie: 

Zauważmy, że x,yT=sin⁡θ,cos⁡θT i siła działająca poziomo jest równa -m⁢⁢g⁢⁢sin⁡θ⁢⁢cos⁡θ=-m⁢⁢g⁢⁢x⁢⁢y a działająca pionowo: -m⁢⁢g⁢⁢sin⁡θ⁢⁢sin⁡θ=-m⁢⁢g⁢⁢x2.

Ćwiczenie 2.3 (Metoda Fouriera)

Rozważmy równanie paraboliczne jednowymiarowe:

∂⁡u∂⁡t⁢t,x=∂2⁡u∂⁡x2×t,x××w××0,T×0,1

z warunkami brzegowymi u⁢t,0=u⁢t,1=0 i początkowym u⁢0,x=u0⁢x. Załóżmy, że szukamy rozwiązania postaci:

u⁢t,x=f⁢x⁢g⁢t.

Wstaw u takiej postaci do powyższego równania i pokaż, że dostajemy dwa niezależne równania różniczkowe zwyczajne na f i g. Rozwiąż te równania tzn. znajdź rozwiązania uogólnione i sprawdź dla jakich u0 możemy wyznaczyć rozwiązanie wyjściowego problemu.

Ćwiczenie 2.4 (Metoda Fouriera)

Rozważmy równanie hiperboliczne jednowymiarowe:

∂2⁡u∂⁡t2⁢t,x=∂2⁡u∂⁡x2×t,x××w××0,T×0,1

z warunkami brzegowymi u⁢0,t=u⁢1,t=0 i początkowymi u⁢x,0=u0⁢x i ∂⁡u∂⁡t⁢x,0=v0⁢x. Załóżmy, że szukamy rozwiązania postaci:

u⁢t,x=f⁢x⁢g⁢t.

Wstaw u takiej postaci do powyższego równania i pokaż, że dostajemy dwa niezależne równania różniczkowe zwyczajne na f i g. Rozwiąż te równania, tzn. znajdź rozwiązania uogólnione, czyli rodzinę rozwiązań zależną od stałej, i sprawdź dla jakich u0,v0 możemy wyznaczyć rozwiązanie wyjściowego problemu.

Ćwiczenie 2.5 (Metoda charakterystyk)

Rozpatrzmy równanie różniczkowe pierwszego rzędu F⁢x,u,∇⁡u=0 dla funkcji F:G×R×Rm→R i G⊂Rm. Przyjmijmy, że szukamy krzywych x→:a,b→Rm na których można wyznaczyć rozwiązanie. Przyjmijmy oznaczenia

w⁢s=u⁢x⁢s
zj⁢s=∂⁡u∂⁡xj⁢x⁢s⁢⁢j=1,…,m.

Różniczkując ostatnie równanie otrzymujemy:

d⁢zjd⁢s=∑i=1m∂2⁡u∂⁡xj⁢∂⁡xi⁢x⁢s⁢d⁢xid⁢s (2.10)

a różniczkując po xj wyjściowe równanie widzimy, że

∂⁡F∂⁡xj⁢x,u,∇⁡u+∂⁡F∂⁡w⁢x,u,∇⁡u⁢∂⁡u∂⁡xj+∑i=1m∂⁡F∂⁡zi⁢x,u,∇⁡u⁢∂2⁡u∂⁡xj⁢∂⁡xi=0 (2.11)

Treścią zadania jest wykazanie, że definiując krzywą x⁢s jako krzywą spełniającą równanie:

d⁢xid⁢s=∂⁡F∂⁡zi⁢x→,w,z→⁢⁢i=1,…,m, (2.12)

i korzystając z powyższych równań otrzymujemy, że x→,w,z→ spełniają następujący układ równań zwyczajnych:

d⁢xjd⁢s=∂⁡F∂⁡zj⁢x→,w,z→⁢⁢j=1,…,m
d⁢wd⁢s=∑i=1mzi⁢∂⁡F∂⁡zi⁢x→,w,z→
d⁢zjd⁢s=-∂⁡F∂⁡xj⁢x→,w,z→-zj⁢∂⁡F∂⁡w⁢x→,w,z→⁢⁢j=1,…,m.

Równania te nazywamy równaniami charakterystyk dla wyjściowego równania pierwszego rzędu, a krzywe x→ - charakterystykami tego równania.

Wskazówka: 

Drugie równanie na pochodną, tzn. w, uzyskujemy różniczkując po zmiennej s równanie w⁢s=u⁢x⁢s, a ostatnie równanie otrzymujemy eliminując człon z drugimi pochodnymi u z (2.10) korzystając z (2.11).

Ćwiczenie 2.6

Wyprowadź równania charakterystyk dla równań liniowych pierwszego rzędu (2.7) jednorodnych tzn. z c⁢x=0. Oblicz rozwiązania dla równania liniowego w dwóch wymiarach dla a→⁢x=1,a2 i a2 stałej, b=c=0 i warunku brzegowego u⁢0,x=sin⁡x dla x∈R.

Treść automatycznie generowana z plików źródłowych LaTeXa za pomocą oprogramowania wykorzystującego LaTeXML.

Projekt współfinansowany przez Unię Europejską w ramach Europejskiego Funduszu Społecznego.

Projekt współfinansowany przez Ministerstwo Nauki i Szkolnictwa Wyższego i przez Uniwersytet Warszawski.