Zagadnienia

13. Metody stochastyczne w finansach

Liczba godzin 6.
Zakres materiału:
Funkcja użyteczności. Kryterium oczekiwanej użyteczności. Dominacja stochastyczna. Podstawowe miary ryzyka.

13.1. Strategie inwestycyjne

W tym wykładzie analizie poddane zostaną inwestycje jednookresowe.
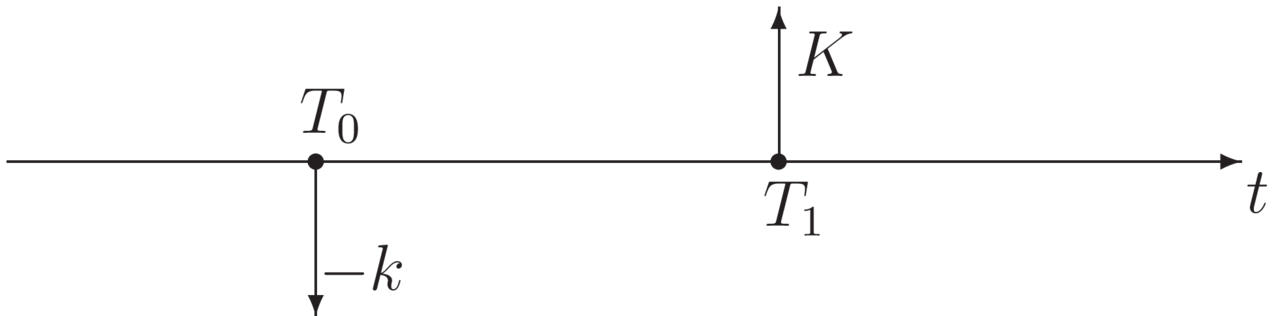
Rys. 13.1. Przepływy pieniężne.

W momencie T0 inwestor inwestuje kwotę k, a w ustalonym momencie T1 otrzymuje K jednostek monetarnych. Kwota k jest znana (deterministyczna), a K modelujemy jako zmienną losową.

Pytanie.
Jaką metodę (strategię) ma zastosować inwestor, aby wybrać najlepszą z wielu możliwych inwestycji?

Odpowiedź matematyka jest następująca:
Inwestor powinien wprowadzić na zbiorze wszystkich możliwych (dopuszczalnych) inwestycji relację określającą, które z nich są ,,lepsze”, a które ,,gorsze”.

W poniższym podrozdziale omówimy własności takich relacji, a w kolejnych zajmiemy się ich konstrukcją.

13.1.1. Relacje quasi-porządku

Zastosowanie standardowych relacji porządkujących (patrz [35] rozdział IX) wymaga od inwestora informacji niejednokrotnie niemożliwych do uzyskania dlatego znacznie bardziej praktyczne jest wprowadzenie relacji quasi-porządkujących.

Definicja 13.1

Relację ⪰ określoną na zbiorze X nazywamy quasi-porządkiem, jeżeli jest
a) zwrotna

∀x∈X⁢⁢⁢⁢x⪰x;

b) przechodnia

∀x,y,z∈X⁢⁢⁢⁢x⪰y∧y⪰z⟹x⪰z.

Z każdą relacją quasi-porządku ⪰ związane są trzy ,,pokrewne” relacje ⪯, ≻ i ≺.

x≻y⇔x⪰y∧¬y⪰x;
x⪯y⇔y⪰x;x≺y⇔y≻x.

Zauważmy, że dla dwóch różnych elementów x,y możliwe są cztery ewentualności, które się nawzajem wykluczają:

x≻y,y≻x,x⪰y∧y⪰x,¬(x⪰y)∧¬(y⪰x),

x jest lepszy, y jest lepszy, x i y są tak samo dobre lub x i y są nieporównywalne.

13.2. Podejście mikroekonomiczne

13.2.1. Oczekiwana użyteczność

Założenia:
1. Inwestor zna rozkłady prawdopodobieństwa ewentualnych inwestycji.
2. Inwestor postępuje w sposób racjonalny.

Inwestorowi przyporządkowuje się funkcję użyteczności (satysfakcji) ([30, 12])

φ:R⟶R∪-∞.

Inwestor postępuje w sposób racjonalny, jeśli wybiera inwestycję o największej oczekiwanej użyteczności wypłaty K

E⁢φ⁢K.

Do wyznaczania oczekiwanej użyteczności wykorzystuje się uogólnioną wartość oczekiwaną ([26] §1.1.3), która może przyjmować wartości zarówno skończone, jak i nieskończone (±∞). Uogólniona wartość oczekiwana nieujemnej zmiennej losowej jest zawsze określona, może być skończona lub równa +∞. W przypadku dowolnych zmiennych losowych korzysta się z rozkładu na część dodatnią i ujemną, czyli

E⁢φ⁢K=E⁢φ⁢K+-E⁢φ⁢K-.

Przypomnijmy, że dla dowolnej liczby rzeczywistej a

a=a+-a-,⁢⁢⁢ gdzie ⁢⁢⁢⁢a+=⁡adlaa≥0,0dlaa<0,⁢⁢⁢⁢⁢a-=⁡-adlaa≤0,0dlaa>0.⁢

Zauważmy, że tylko w przypadku, gdy E⁢φ⁢K+=E⁢φ⁢K-=+∞, oczekiwana użyteczność będzie nieokreślona (∞-∞).

Na funkcję użyteczności φ nakłada się następujące warunki:
1. φ jest niemalejąca: ,,inwestor preferuje większy zysk”.
2. φ jest wklęsła: ,,awersja do ryzyka”.

Uwaga. Funkcja φ jest wklęsła, a -φ wypukła, gdy zbiór

x,y∈R2:y≤φ⁢x

jest wypukły. Jest to równoważne następującemu warunkowi:
dla dowolnych nieujemnych wag λ1 i λ2 (λ1+λ2=1, λi≥0)

∀x,y⁢⁢⁢⁢φ⁢λ1⁢x+λ2⁢y≥λ1⁢φ⁢x+λ2⁢φ⁢y.

(Więcej informacji czytelnik znajdzie w książce [38], która jest znakomitym kompendium wiedzy o funkcjach wypukłych.)

Wklęsłość uzasadnia się tym, że tłumaczy ona pewne stylizowane fakty. Otóż każda funkcja wklęsła i niemalejąca spełnia następujące oszacowania:

∀x⁢y⁢⁢∀h⁢0⁢⁢⁢⁢φ⁢x+h-φ⁢x≥φ⁢y+h-φ⁢y≥0,
∀x⁢y⁢⁢∀h⁢0⁢⁢⁢⁢φ⁢x-φ⁢x-h≥φ⁢y-φ⁢y-h≥0,
∀x⁢⁢∀h>0⁢⁢⁢⁢φ⁢x-φ⁢x-h≥φ⁢x+h-φ⁢x≥0.

Możemy je zinterpretować w następujący sposób:
,,Ta sama kwota zysku bardziej cieszy, gdy mamy mniej.”
,,Taka sama strata bardziej boli, gdy mamy mniej.”
,,Strata bardziej boli, niż zysk cieszy.”

Zauważmy, że sformułowane powyżej kryterium oznacza, że z każdą funkcją użyteczności φ związaliśmy relację quasi-porządku na zbiorze K zmiennych losowych, które modelują możliwe wypłaty,

K1⪰φK2⇔E(φ(K1))≥E(φ(K2)).

Wypłata, dla której oczekiwana użyteczność jest nieokreślona, tzn.

E⁢φ⁢K+=E⁢φ⁢K-=+∞,

jest nieporównywalna z innymi wypłatami. Natomiast każde dwie wypłaty o określonej oczekiwanej użyteczności (skończonej lub nieskończonej) są porównywalne.

Wniosek 13.1

Jeżeli dla ustalonej funkcji użyteczności φ i dla każdej zmiennej losowej z K jest określona oczekiwana użyteczność, to relacja ⪰φ jest spójna

∀K1,K2∈KK1⪰φK2∨K2⪰φK1.

Przez Dφ będziemy oznaczać dziedzinę efektywną funkcji użyteczności φ, tzn. zbiór tych argumentów, dla których funkcja φ przyjmuje skończone wartości

Dφ=x∈R:φ⁢x>-∞.

Niech dφ oznacza kres dolny Dφ,

dφ=inf⁡x:x∈Dφ.

Ponieważ funkcja φ jest niemalejąca, to jej dziedzina efektywna może być:
i. zbiorem pustym (Dφ=∅);
ii. całą prostą rzeczywistą (Dφ=-∞,+∞, dφ=-∞);
iii. półprostą otwartą (Dφ=dφ,+∞);
iv. półprostą domkniętą (Dφ=dφ,+∞).

Przypadek i.
(φ stała równa -∞) jest nieciekawy z punktu widzenia zastosowań i w dalszym ciągu będziemy go pomijać.
Przypadek ii.
φ jest ciągła.
Przypadek iii.
Ciągłe jest obcięcie φ do dziedziny efektywnej.
Przypadek iv.
φ obcięta do dziedziny efektywnej może być nieciągła w punkcie dφ. Ma to miejsce gdy

limx→dφ+⁡φ⁢x>φ⁢dφ.

Będziemy wówczas przedstawiać funkcję φ jako sumę dwóch funcji niemalejących i wklęsłych, ciągłej na dφ,+∞ i stałej na dφ,+∞

φ⁢x=φ~⁢x+φ⁢dφ+-φ⁢dφ⁢κ⁢x-dφ;

gdzie φ⁢dφ+ prawostronna granica φ w dφ,

φ~⁢x=⁡φ⁢x dla x>dφφ⁢dφ+ dla x=dφ-∞ dla x<dφ,⁢
κ⁢x=⁡0 dla x>0-1 dla x=0-∞ dla x<0.⁢

Funkcje wklęsłe, ciągłe na swojej dziedzinie efektywnej, można scharakteryzować za pomocą funkcji liniowych.

Lemat 13.1

Jeśli funkcja wklęsła φ jest ciągła na Dφ, to istnieją ciągi liczb rzeczywistych ann=1∞ i bnn=1∞, takie, że

∀x∈Dφ⁢⁢⁢⁢φ⁢x=infn⁡an⁢x+bn.

Dowód – [23] lemat 5.2.1.

Zauważmy, że gdy zmienna losowa K przyjmuje z niezerowym prawdopodobieństwem wartości z dopełnienia Dφ, to oczekiwana użyteczność wynosi -∞ lub jest nieokreślona

PK∈R∖Dφ>0⟹E⁢φ⁢K=-∞∨E⁢φ⁢K=∞-∞.

Oznacza to, że inwestor z góry odrzuca możliwość wyboru inwestycji (strategii) o takiej wypłacie.

13.2.2. Własności oczekiwanej użyteczności

Omówimy teraz podstawowe własności oczekiwanej użyteczności. Szczególną uwagę zwrócimy na kryteria pozwalające stwierdzić, czy dla danej zmiennej losowej K jest ona określona. Dla ustalenia uwagi przyjmujemy, że zmienne losowe K, K1 i K2 z dalszej części rozdziału są zdefiniowane na tej samej przestrzeni probabilistycznej Ω,M,P. Na początek pokażemy, że oczekiwana użyteczność jest monotoniczna.

Twierdzenie 13.1

Jeśli prawie na pewno K1≥K2 (tzn. PK1<K2=0), a oczekiwana użyteczność K2 jest określona i większa od -∞, to oczekiwana użyteczność K1 jest określona i nie mniejsza niż oczekiwana użyteczność K2

E⁢φ⁢K1≥E⁢φ⁢K2.

Jeśli ponadto φ obcięta do dziedziny efektywnej jest ściśle rosnąca, a K1 i K2 są istotnie różne (PK1≠K2>0) oraz oczekiwana użyteczność K2 jest skończona, to

E⁢φ⁢K1>E⁢φ⁢K2.

Dowód.
Ponieważ K2 ma oczekiwaną użyteczność różną od -∞, to prawie na pewno nie przyjmuje wartości z dopełnienia dziedziny efektywnej φ. A skoro φ jest niemalejąca, to otrzymujemy następujące nierówności

φ⁢K1≥φ⁢K2>-∞⁢⁢⁢ p.n.

Zatem zmienna losowa φ⁢K1-φ⁢K2 jest prawie na pewno nieujemna i ma nieujemną wartość oczekiwaną (skończoną lub nieskończoną)

E⁢φ⁢K1-φ⁢K2≥0.

Ponieważ E(φ(K2)>-∞, to oczekiwana użyteczność K1 jest określona i jest od niej nie większa

E(φ(K1))=E(φ(K1)-φ(K2)+φ(K2))=E(φ(K1)-φ(K2))+E(φ(K2)≥
≥E(φ(K2).

Gdy K1 i K2 są istotnie różne, a φ obcięta do dziedziny efektywnej jest ściśle rosnąca, to

Pφ⁢K1-φ⁢K2>0>0.

Zatem

E⁢φ⁢K1-φ⁢K2>0.

Ponieważ oczekiwana użyteczność K2 jest skończona, to otrzymujemy ,,ostrą” nierówność

E⁢φ⁢K1>E⁢φ⁢K2.

Przeformułujemy teraz powyższe twierdzenie w terminach quasi-porządku.

Wniosek 13.2

Jeżeli oczekiwane użyteczności K1 i K2 są określone i prawie na pewno
K1≥K2, to

K1⪰φK2.

Ponadto, jeśli φ jest ściśle rosnąca, a Ki są istotnie różne i mają skończone oczekiwane użyteczności, to

K1≻φK2.

Zauważmy, że z powyższego twierdzenia wynika prosty warunek dostateczny istnienia oczekiwanej użyteczności.

Wniosek 13.3

Jeżeli prawie na pewno K nie przyjmuje wartości mniejszych niż pewna stała x należąca do efektywnej dziedziny φ, to oczekiwana użyteczność K jest określona i różna od -∞.

∃x∈Dφ⁢⁢⁢⁢K≥x⁢ p.n. ⟹⁢⁢⁢E⁢φ⁢K>-∞

Dowód.
Skoro x należy do dziedziny efektywnej φ, to użyteczność wypłaty x jest większa od -∞. Zatem z powyższego twierdzenia otrzymujemy, że oczekiwana użyteczność wypłaty K jest określona i nie mniejsza od φ⁢x. Czyli

E⁢φ⁢K≥E⁢φ⁢x=φ⁢x>-∞.

Teraz uogólnimy nierówność Jensena (patrz [21] §5.7 Twierdzenie 2, [8] str. 276).

Twierdzenie 13.2

Jeżeli zmienna losowa K ma skończoną wartość oczekiwaną (tzn. K∈L1) to spełnione są następujące warunki:
i. oczekiwana użyteczność K jest określona;
ii. E⁢φ⁢K≤φ⁢E⁢K;
iii. dla dowolnego σ-ciała F, F⊂M, jest określona oczekiwana użyteczność warunkowej wartości oczekiwanej E(K|F) i E(φ(K))≤E(φ(E(K|F)))≤φ(E(K)).
Ponadto, jeśli φ jest ściśle wklęsła, a K nie jest stała i φ⁢E⁢K>-∞, to
E⁢φ⁢K<φ⁢E⁢K.

Uwagi.
1. Funkcja wklęsła jest ściśle wklęsła, gdy na żadnym przedziale nie jest liniowa, tzn. gdy prosta styczna do wykresu ma z nim tylko jeden punkt wspólny.
2. Punkt iii. oznacza, że jeśli uśrednimy wypłatę, to jej oczekiwana użyteczność nie zmaleje.

Dowód.
Ad ii. oraz i.
Jeżeli K ma skończoną oczekiwaną użyteczność, to ii. wynika z nierówności Jensena dla funkcji -φ. Ponieważ zakładamy tylko istnienie skończonej wartości oczekiwanej K, to musimy pokazać istnienie oczekiwanej użyteczności.

Niech y=l⁢x,

l⁢x=φ⁢x0+a⋅x-x0,

bedzie równaniem prostej stycznej do wykresu φ⁢x w punkcie x0, x0>dφ. φ jest wklęsła, zatem jej wykres leży poniżej lub na prostej stycznej

∀x⁢⁢⁢⁢l⁢x≥φ⁢x.

Zatem zmienna losowa φ⁢K-l⁢K jest niedodatnia i ma wartość oczekiwaną (w R-∪-∞),

E⁢φ⁢K-l⁢K≤0.

Ale jak łatwo zauważyć, l⁢K ma skończoną wartość oczekiwaną

E⁢l⁢K=E⁢φ⁢x0+a⋅K-x0=φ⁢x0+a⋅E⁢K-x0.

Z tego wynika, że istnieje oczekiwana użyteczność K i spełnia nierówność

E⁢φ⁢K=E⁢φ⁢K-l⁢K+l⁢K=E⁢φ⁢K-l⁢K+E⁢l⁢K≤
≤E(l(K))=φ(x0)+a⋅(E(K)-x0).

Gdy E⁢K>dφ, to podstawiamy x0=E⁢K i otrzymujemy warunek ii. W przeciwnym przypadku, gdy E⁢K≤dφ, to albo z dodatnim prawdopodobieństwem K przyjmuje wartości z dopełnienia dziedziny efektywnej φ, wówczas oczekiwana użyteczność K jest równa -∞ i warunek ii. też jest spełniony

E(φ(K)))=-∞=φ(E(K)),

albo K jest prawie na pewno stała, K=dφ⁢⁢⁢⁢p.n., a zatem E⁢φ⁢K=φ⁢dφ=φ⁢E⁢K.

Ad iii.
Dowód punktu iii. jest trochę bardziej skomplikowany. K∈L1, a więc warunkowa wartość oczekiwana E(K|F) jest określona i też należy do L1,

E(E(K|F))=E(K).

Zatem jej oczekiwana użyteczność jest określona i nie większa niż φ⁢E⁢K (punkt (i)). Gdy oczekiwana użyteczność K jest równa -∞, to warunek (iii) jest automatycznie spełniony. W przeciwnym przypadku, gdy zarówno E⁢K i E⁢φ⁢K są skończone, korzystamy z nierówności Jensena dla warunkowej wartości oczekiwanej dla φ ([23, lemat 5.2.2])

φ(E(K|F))≥E(φ(K)|F)p.n.

Następnie korzystamy z twierdzenia o iterowaniu wartości oczekiwanej i otrzymujemy następującą nierówność

E(φ(E(K|F)))≥E(E(φ(K)|F))=E(φ(K)).

Co kończy dowód iii.

Gdy φ jest ściśle wklęsła, to

∀x⁢⁢⁢⁢x≠x0⇒l⁢x=φ⁢x0+a⋅x-x0>φ⁢x.

Ponadto rozkład K nie jest skupiony w jednym punkcie

PK≠x0>0,

zatem

Pl⁢K>φ⁢K>0.

A z tego wynika, że dla x0=E⁢K otrzymujemy

φ⁢E⁢K=E⁢l⁢K>E⁢φ⁢K.

Przeformułujemy powyższe twierdzenie w terminach quasi-porządku.

Wniosek 13.4

Jeżeli E⁢K i φ⁢E⁢K są skończone, to

E(K)⪰φK.

Ponadto, jeśli φ jest ściśle wklęsła, a K nie jest stała, to

E(K)≻φK.

Z powyższego twierdzenia wynika również następująca charakteryzacja niechęci (awersji) do ryzyka.

Wniosek 13.5

Inwestor, który planuje inwestycje w oparciu o ściśle wklęsłą funkcję użyteczności, mając do wyboru inwestycję pewną o znanej z góry wypłacie k1 i inwestycję wymagającą takich samych nakładów, o tym samym czasie życia i o losowej (nieznanej) wypłacie K o wartości oczekiwanej k1, wybierze tę pierwszą.

Natomiast z punktu iii. twierdzenia 13.2 wynika warunkowa monotoniczność oczekiwanej użyteczności.

Wniosek 13.6

Jeżeli para K1,K2 jest nadmartyngałem, tzn.

E(K2|K1)≤K1p.n.,

oraz K2 ma skończoną zarówno wartość oczekiwaną jak i oczekiwaną użyteczność, to oczekiwana użyteczność K1 jest określona i nie mniejsza niż oczekiwana użyteczność K2

E⁢φ⁢K1≥E⁢φ⁢K2.

Dowód.
Z twierdzenia 13.2 wynika, że oczekiwana użyteczność E(K2|K1) istnieje i spełnia nierówność

E(φ(K2))≤E(φ(E(K2|K1))).

Natomiast z twierdzenia 13.1 otrzymujemy istnienie E⁢φ⁢K1 i oszacowanie

E(φ(E(K2|K1)))≤E(φ(K1)).

Co kończy dowód.

Z twierdzenia 13.2 wynika tylko górne ograniczenie na oczekiwaną użyteczność. Dolne ograniczenie może nie istnieć. Okazuje się, że skończona wartość oczekiwana wypłaty K wcale nie musi implikować skończonej oczekiwanej użyteczności nawet, jeśli K nie przyjmuje wartości spoza dziedziny efektywnej φ (- patrz ćwiczenie 13.5).

Na zakończenie pokażemy, że oczekiwana użyteczność jest wklęsła.

Twierdzenie 13.3

Jeżeli zmienne losowe K1 i K2 mają skończoną oczekiwaną użyteczność to dla dowolnych wag λ1 i λ2 (λ1+λ2=1, λi≥0)
i. zmienna losowa λ1⁢K1+λ2⁢K2 ma określoną oczekiwaną użyteczność,
ii. E(φ(λ1K1+λ2K2)≥λ1E(φ(K1))+λ2E(φ(K2)).
Ponadto, jeśli φ jest ściśle wklęsła, K1 i K2 są istotnie różne, PK1≠K2>0, a wagi λi dodatnie, to E(φ(λ1K1+λ2K2)>λ1E(φ(K1))+λ2E(φ(K2)).

Dowód.
φ
jest funkcją wklęsłą czyli dla dowolnych wag λ1 i λ2

∀x,y⁢⁢⁢⁢φ⁢λ1⁢x+λ2⁢y≥λ1⁢φ⁢x+λ2⁢φ⁢y.

Zatem zmienna losowa φ⁢λ1⁢K1+λ2⁢K2-λ1⁢φ⁢K1-λ2⁢φ⁢K2 jest nieujemna i ma nieujemną wartość oczekiwaną. Zatem

E⁢φ⁢λ1⁢K1+λ2⁢K2=
=E((φ(λ1K1+λ2K2)-λ1φ(K1)-λ2φ(K2))+(λ1φ(K1)+λ2φ(K2)))=
=E((φ(λ1K1+λ2K2)-λ1φ(K1)-λ2φ(K2)))+E(λ1φ(K1)+λ2φ(K2))≥
≥λ1⁢E⁢φ⁢K1+λ2⁢E⁢φ⁢K1.

Gdy φ jest funkcją ściśle wklęsłą, to dla x≠y, φ⁢x,φ⁢y>-∞ i λi>0

φ⁢λ1⁢x+λ2⁢y>λ1⁢φ⁢x+λ2⁢φ⁢y.

Zatem nieujemna zmienna losowa φ⁢λ1⁢K1+λ2⁢K2-λ1⁢φ⁢K1-λ2⁢φ⁢K2 jest dodatnia na zbiorze, który ma dodatnią miarę. Zatem jej wartość oczekiwana jest dodatnia i nierówność z punktu ii. jest ostra.

Wniosek 13.7

Jeżeli istotnie różne zmienne losowe K1 i K2 mają równe skończone oczekiwane użyteczności, a φ jest ściśle wklęsła, to dla dowolnych dodatnich wag λ1 i λ2 (λ1+λ2=1, λi>0)

λ1K1+λ2K2≻φK1,K2.

Dowód.
Niech φ0 oczekiwana użyteczność K1 i K2. Z powyższego twierdzenia wynika, że

E(φ(λ1K1+λ2K2)>λ1E(φ(K1))+λ2E(φ(K2))=(λ1+λ2)φ0=φ0.

Zatem kombinacja wypukła K1 i K2 jest od nich obu ,,lepsza”.

Z powyższego wniosku wynika następująca zasada dywersyfikacji portfela.

Wniosek 13.8

Inwestor, który planuje inwestycje w oparciu o ściśle wklęsłą funkcję użyteczności, mając do wyboru trzy inwestycje wymagające takich samych nakładów, o tym samym czasie życia i o istotnie różnych wypłatach K1, K2 i K3, takich, że oczekiwane użyteczności K1 i K2 są skończone i równe, a K3 jest kombinacją wypukłą K1 i K2, wybierze tę trzecią.

13.3. Ćwiczenia

Ćwiczenie 13.1

Niech X1 i X2 będą zmiennymi losowymi zero-jedynkowymi

PXi=1=pi,⁢PXi=0=1-pi,⁢⁢pi∈0,1,

a φ dowolną funkcją użyteczności taką, że φ⁢0>-∞. Pokazać, że

p1≥p2⟹X1⪰φX2.

Rozwiązanie.

Dla zmiennej losowej zero-jedynkowej oczekiwana użyteczność wynosi

E⁢φ⁢X=1-p⁢φ⁢0+p⁢φ⁢1=φ⁢0+p⁢φ⁢1-φ⁢0.

φ jest niemalejąca. Zatem gdy p1≥p2, to oczekiwana użyteczność X1 jest większa lub równa oczekiwanej użyteczności X2. A stąd

X1⪰φX2.
Ćwiczenie 13.2

Niech X1 i X2 będą zmiennymi losowymi zero-jedynkowymi

PXi=1=pi,⁢PXi=0=1-pi,⁢⁢pi∈0,1,

a φ dowolną funkcją użyteczności taką, że φ⁢1>φ⁢0>-∞. Pokazać, że gdy zmienne losowe Xi mają taką samą oczekiwaną użyteczność, to mają takie samo prawdopodobieństwo osiągnięcia sukcesu.

Rozwiązanie.

E⁢φ⁢Xi=1-pi⁢φ⁢0+pi⁢φ⁢1=φ⁢0+pi⁢φ⁢1-φ⁢0.

Zatem z równości oczekiwanych użyteczności otrzymujemy

p1=E⁢φ⁢X1-φ⁢0φ⁢1-φ⁢0=E⁢φ⁢X2-φ⁢0φ⁢1-φ⁢0=p2.
Ćwiczenie 13.3

Wyznaczyć oczekiwaną użyteczność E⁢φ⁢X, gdy X ma rozkład normalny N⁢0,1 a φ⁢x=min⁡x,M, gdzie M ustalony parametr rzeczywisty.

Rozwiązanie.

E⁢φ⁢X=12⁢π⁢∫-∞Mx⁢exp⁡-x22⁢d⁢x+M⁢PX>M=12⁢π⁢exp⁡-M22+M⁢1-F⁢M.

Odpowiedź. Oczekiwana użyteczność X wynosi 12⁢π⁢exp⁡-M22+M⁢1-F⁢M, gdzie F jest dystrybuantą standardowego rozkładu normalnego.

Ćwiczenie 13.4

Inwestor podejmuje decyzje w oparciu o logarytmiczną funkcję użyteczności

φ⁢x=⁡ln⁡x dla x>0,-∞ dla x≤0.⁢

Może zainwestować 1000 zł w dwie inwestycje, o tym samym czasie życia. Wypłata z pierwszej ma rozkład

K1 960 980 1000 1030 1050
prawdopodobieństwo [%] 20 10 15 25 30

a z drugiej

K2 960 970 990 1000 1010 1040 1050 1060
prawd. [%] 15 5 5 15 5 25 20 10

Którą z inwestycji wybierze?

Rozwiązanie. Wyznaczamy oczekiwane użyteczności:

E⁢ln⁡K1=0,2⁢ln⁡960+0,1⁢ln⁡980+0,15⁢ln⁡1000+0,25⁢ln⁡1030+
+0,3⁢ln⁡1050=6,919597359,
E⁢ln⁡K2=0,15⁢ln⁡960+0,05⁢ln⁡970+0,05⁢ln⁡990+0,15⁢ln⁡1000+
+0,05⁢ln⁡1010+0,25⁢ln⁡1040+0,2⁢ln⁡1050+0,1⁢ln⁡1060=6,925494121.

Jak widać, oczekiwana użyteczność drugiej wypłaty jest trochę większa.

Odpowiedź. Inwestor wybierze drugą inwestycję.

Ćwiczenie 13.5

Wyznaczyć oczekiwaną użyteczność dla wypłaty K, która ma rozkład jednostajny na przedziale 0,2

PK≤x=⁡0 dla x≤012⁢x dla 0<x<21 dla 2≤x⁢

i dla funkcji użyteczności

φ⁢x=⁡-∞ dla x≤01-1x dla 0<x.⁢

Porównać ją z użytecznością wartości oczekiwanej K.

Rozwiązanie. Gęstość prawdopodobieństwa rozkładu jednostajnego na przedziale o długości 2 jest równa 0,5 wewnątrz tego przedziału i 0 poza nim. Zatem

E⁢φ⁢K=∫021-1x⁢12⁢d⁢x=-∞.

Z drugiej strony wartość oczekiwana K wynosi 1, a więc

φ⁢E⁢K=φ⁢1=0.

Odpowiedź. Oczekiwana użyteczność dla wypłaty K wynosi -∞, podczas gdy użyteczność wartości oczekiwanej K wynosi 0.

Treść automatycznie generowana z plików źródłowych LaTeXa za pomocą oprogramowania wykorzystującego LaTeXML.

Projekt współfinansowany przez Unię Europejską w ramach Europejskiego Funduszu Społecznego.

Projekt współfinansowany przez Ministerstwo Nauki i Szkolnictwa Wyższego i przez Uniwersytet Warszawski.


