Zagadnienia
- 2.1 Opis inwestycji finansowych
- 2.2 Przykłady procesów akumulacji
- 2.2.1 Odsetki proste (procent prosty)
- 2.2.2 Odsetki złożone (procent złożony)
- 2.2.3 Okresowa kapitalizacja odsetek
- 2.2.4 Kapitalizacja ciągła
- 2.2.5 Roczna skala czasowa
- 2.2.6 Nominalna i efektywna stopa procentowa
- 2.2.7 Porównanie stopy nominalnej i stopy efektywnej
- 2.2.8 Rachunek czasu w matematyce finansowej
- 2.2.9 Dyskonto
- 2.3 Inflacja i realna stopa zwrotu
- 2.4 Ćwiczenia
2. Pieniądz
Liczba godzin 2.
Zakres materiału:
Proces bogactwa. Proces akumulacji. Stopa zwrotu. Inflacja i realna stopa zwrotu. Metoda strumieni pieniężnych. Współczynnik dyskonta. Rodzaje kapitalizacji: prosta, składana, ciągła. Struktura liczenia dni (tzw. day count). Inflacja i realna stopa zwrotu
2.1. Opis inwestycji finansowych
2.1.1. Ujęcie ,,globalne”
Rozważmy inwestycję finansową w okresie
Inwestycję modelujemy za pomocą procesu bogactwa (wealth process)
gdzie
W szczególności:
Jeżeli dodatkowo założymy, że funkcja
Zysk to różnica wartości procesu bogactwa w dwóch momentach czasu.
Jeśli
Uwaga 2.1
Gdy
Jeśli
Gdy modelowany proces jest ,,mierzony” w pewnych jednostkach monetarnych, to stopa zwrotu mówi nam, ile wynosi zysk z jednej jednostki monetarnej. Jak łatwo zauważyć, stopy zwrotu wyznaczają proces bogactwa. Mamy
Warto zwrócić uwagę na zależność ,,wielookresowej” stopy zwrotu od stóp zwrotu w poszczególnych okresach.
Lemat 2.1
Niech
Dowód.
Korzystamy z zależności
Mnożąc powyższe równości stronami, a następnie skracając, otrzymujemy
Zatem
2.1.2. Ujęcie ,,lokalne”
Z każdą inwestycją związane są przepływy gotówki (cash flows), zwane też przepływami (strumieniami) pieniężnymi
które mają miejsce w chwili
Niekiedy będziemy stosowali zapis uproszczony
Ujemna wartość
Gdy rozpatrujemy inwestycję jednookresową (
Przykład
Inwestor kupił za 100 zł roczną obligację. Po roku wypłata wyniosła 110 zł.
Mamy następujące dane:
czas życia inwestycji 1 rok, zatem
Dla
Zysk i stopa zwrotu wynoszą odpowiednio
Alternatywny opis wygląda następująco:
Zatem zysk i stopa zwrotu wynoszą odpowiednio
Podsumowanie:
Proces bogactwa opisuje stan posiadania inwestora, a przepływy gotówki tylko stan jego rachunku bankowego.
2.2. Przykłady procesów akumulacji
2.2.1. Odsetki proste (procent prosty)
Rachunek oszczędnościowy a vista, z odsetkami naliczanymi proporcjonalnie do czasu utrzymywania lokaty, jest opisywany następującym procesem akumulacji:
Stopa zwrotu dla takiego procesu wynosi
2.2.2. Odsetki złożone (procent złożony)
Inna metoda naliczania odsetek opisana jest za pomocą funkcji wykładniczej zależnej od czasu
Stopa zwrotu dla takiego procesu wynosi
Jak widać, różnica między stopami zwrotu powyższych procesów jest rzędu
2.2.3. Okresowa kapitalizacja odsetek
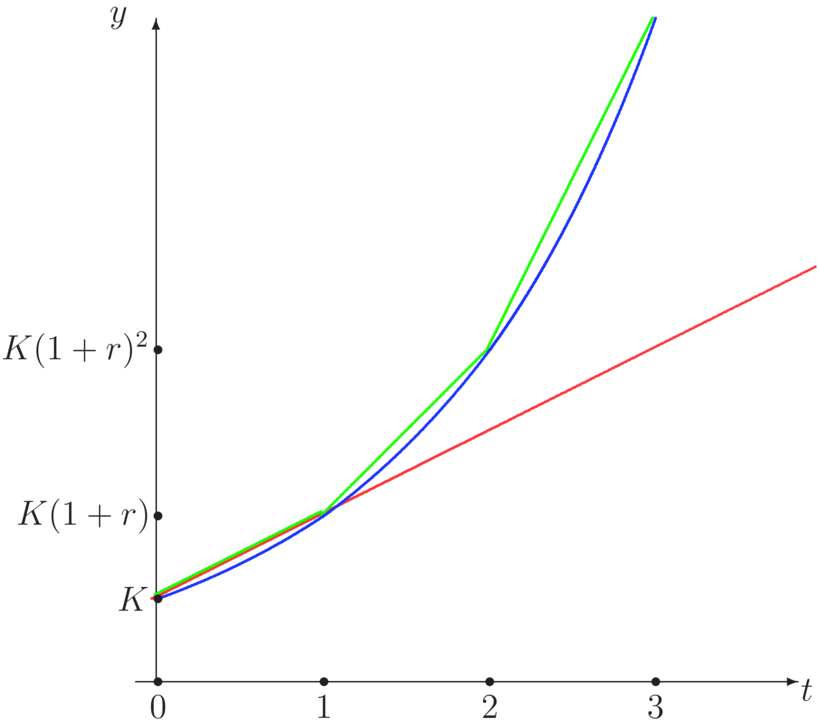
W praktyce stosuje się połączenie obu sposobów oprocentowania. Pomiędzy pełnymi okresami nalicza się odsetki w sposób prosty, a następnie dodaje się odsetki do kapitału (kapitalizacja odsetek).
Poniżej przedstawione są wykresy opisanych powyżej trzech procesów akumulacji:
2.2.4. Kapitalizacja ciągła
Czasami wygodniej jest zapisywać proces akumulacji opisujący procent złożony za pomocą
funkcji wykładniczej o podstawie
Mówimy wówczas o kapitalizacji ciągłej.
Wielkość oznaczoną literą
Uwaga 2.2
W niektórych ,,źródłach”
Aby porównywać różne procesy akumulacji, należy dokonać wyboru wspólnej jednostki czasu i ustalić wzorcowy typ procesu.
2.2.5. Roczna skala czasowa
Od tej chwili jako jednostkę czasu przyjmujemy rok kalendarzowy.
Niech
Natomiast dla procentu złożonego mamy
Jeżeli długość okresu maleje do 0, to otrzymamy w granicy kapitalizację ciągłą z intensywnością
równą
Stąd też nazwa – kapitalizacja ciągła.
Uwaga 2.3
W matematyce aktuarialnej, dla podkreślenia, że stopa procentowa podana jest w skali rocznej,
stosuje się symbol
Na przykład w ćwiczeniu 2.8 mamy
Uwaga 2.4
W dalszym ciągu będziemy oznaczać stopy zwrotu i stopy procentowe wymiennie literami
2.2.6. Nominalna i efektywna stopa procentowa
Jak już wspominaliśmy, aby móc porównywać różne procesy akumulacji, należy wybrać typ wzorcowy procesu.
Wybór oprocentowania prostego prowadzi do stopy nominalnej,
a oprocentowania złożonego do stopy efektywnej.
Niech
Stopa nominalna w okresie
to taka stopa procentowa, że
czyli
Stopa efektywna w okresie
to taka stopa procentowa, że
czyli
Podobnie określa się efektywną intensywność oprocentowania
w okresie
Jest to taka intensywność, że
czyli
Porównamy teraz graniczne wartości efektywnej intensywności i stopy nominalnej. Okazuje się, że jeżeli istnieją, to są sobie równe.
Lemat 2.2
Dla ustalonego momentu
1. Prawostronna pochodna
2. Efektywna intensywność
3. Stopa nominalna
Dowód.
Jeśli
Przedstawimy
Zatem
Przykład
Odsetki proste
Jak widać, stopa nominalna nie zależy od długości okresu
Zauważmy, że dla okresów długości 1 stopa efektywna i nominalna są równe.
Efektywna intensywność wynosi
A więc ona również maleje w miarę upływu czasu.
Przykład
Odsetki złożone
Zauważmy, że stopa nominalna nie zależy od
A zatem stopa efektywna jest stała. Podobnie efektywna intensywność
Przykład
Kapitalizacja ciągła
Zauważmy, że stopa nominalna nie zależy od
Jak widać, stopa efektywna jest stała. Podobnie efektywna intensywność
Uwaga 2.5
W praktyce bankowej dla okresów do jednego roku stosuje się zazwyczaj
stopę nominalną, a dla dłuższych efektywną.
2.2.7. Porównanie stopy nominalnej i stopy efektywnej
Niech
Lemat 2.3
Dla ustalonego procesu akumulacji
Dowód.
Korzystamy ze wzoru na stopę nominalną
Ale jak wcześniej wyliczyliśmy
Zatem
Rozważmy funkcję
dla
Pierwszy wyraz rozwinięcia jest stały, a wszystkie pozostałe są ściśle rosnące dla
Dla
Dla
Dla
Możemy teraz przeformułować uwagę 2.5 z poprzedniego podrozdziału.
W praktyce bankowej do określenia wysokości oprocentowania kredytów i lokat używa się
2.2.8. Rachunek czasu w matematyce finansowej
Jak ustaliliśmy wcześniej, czas mierzymy w latach. W związku z tym zachodzi pytanie,
jak przeliczać dni na lata.
Najprościej byłoby podzielić liczbę dni przez długość roku. Problem pojawia się, gdy następuje zmiana
roku zwykłego na przestępny lub odwrotnie?
Metody stosowane przez banki.
1. Dokładna liczba dni:
gdzie:
Metoda ta jest dość skomplikowana rachunkowo, dlatego stosuje się też inne, prostsze.
2. Zasada równych miesięcy.
Przyjmujemy, że każdy miesiąc ma równą liczbę dni – 30, a rok ma ich 360.
gdzie:
3. Reguła bankowa (Banker's rule).
gdzie:
2.2.9. Dyskonto
O dyskoncie mówimy, gdy opłata za korzystanie z cudzych pieniędzy jest pobrana z ,,góry”. Stopą dyskonta nazywamy stosunek zysku (zwanego wtedy dyskontem) do końcowej wielkości kapitału.
W skali rocznej stopa ta wynosi
gdzie:
Lemat 2.4
Dowód.
Zatem
Uwaga. W matematyce aktuarialnej, aby podkreślić, że stopa dyskonta podana jest w skali rocznej,
stosuje się symbol
Okazuje się, że dla krótkiego okresu czasu (czyli dużego
Lemat 2.5
Jeżeli proces akumulacji
Dowód.
Zatem gdy
Zatem
Przykład
Rozważmy proces akumulacji ,,kapitalizacja ciągła”
2.3. Inflacja i realna stopa zwrotu
Za pomocą procesu bogactwa można też modelować ,,inflację”, czyli spadek wartości wybranej jednostki
monetarnej – JM.
Ustalamy pewien koszyk dóbr konsumpcyjnych. Na podstawie cen tych dóbr w chwili
Niech
Stopę zwrotu procesu bogactwa
Lemat 2.6
Wzór Fishera.
Dowód.
Uwaga.
Dla odróżnienia od realnej stopy zwrotu stopę
2.4. Ćwiczenia
Ćwiczenie 2.1
Rozważmy proces bogactwa
a) sprawdzić, czy jest to proces akumulacji,
b) obliczyć miesięczny zysk
c) obliczyć miesięczną stopę zwrotu
| Rozwiązanie. | |
| a) Dla | |
| . | |
| b) | |
| c) |
Odpowiedź.
Ćwiczenie 2.2
Wiadomo, że proces akumulacji
Rozwiązanie. Z warunku
Odpowiedź.
Stopa zwrotu w okresie
Ćwiczenie 2.3
Inwestor zainwestował na giełdzie 1024 zł. W pierwszym miesiącu poniósł stratę, stopa zwrotu wyniosła –50%.
Natomiast w kolejnych miesiącach stopy zwrotu wyniosły +25%.
a) Wyznaczyć stopę zwrotu z pierwszego półrocza.
b) Wyznaczyć wartość inwestycji po pół roku.
c) Po ilu miesiącach inwestycja zaczęła przynosić zysk?
Rozwiązanie. Jako jednostkę czasu przyjmiemy miesiąc.
Zatem
Ponadto zauważmy, że
Odpowiedź.
Stopa zwrotu za pierwsze półrocze wyniosła 52.59%. Inwestycja po pół roku była warta 1562.5 zł,
ale zysk przyniosła dopiero w piątym miesiącu od momemtu zainwestowania pieniędzy.
Ćwiczenie 2.4
Bank udzielił pożyczki w wysokości 1000 zł. Pożyczkobiorca spłacił ją w trzech ratach.
Po pół roku wpłacił 500 zł, po 7 miesiącach 300, a po roku kolejne 300.
Wyznaczyć łączną kwotę odsetek pobranych przez bank.
Rozwiązanie. Przeanalizujemy zadanie z punktu widzenia banku. Mamy cztery przepływy gotówki
Zatem zysk banku (odsetki) wynosi
Odpowiedź.
Bank pobrał 100 zł odsetek.
Ćwiczenie 2.5
Obliczyć wartość skumulowaną 2000 EUR zainwestowanych na pół roku
na procent prosty, przy stopie procentowej 8% rocznie.
Rozwiązanie. Na podstawie definicji procentu prostego mamy
Odpowiedź. Po pół roku inwestor otrzymał 2080 EUR.
Ćwiczenie 2.6
Obliczyć wartość skumulowaną 2000 EUR zainwestowanych na cztery lata
na procent składany przy stopie procentowej 8% rocznie.
Rozwiązanie. Na podstawie definicji procentu składanego mamy
Odpowiedź. Po czterech latach inwestor otrzymał 2720.98 EUR.
Ćwiczenie 2.7
Obliczyć wartość skumulowaną 2000 EUR zainwestowanych na cztery i pół roku
przy stopie procentowej 8% rocznie i rocznej kapitalizacji odsetek.
Rozwiązanie. Roczna kapitalizacja odsetek oznacza, że
Odpowiedź. Po czterech i pół roku inwestor otrzymał 2829.82 EUR.
Ćwiczenie 2.8
Obliczyć wartość skumulowaną kwoty 500 zł zainwestowanej
na pięć lat na 8% (w skali rocznej) składane kwartalnie.
Rozwiązanie.
Odpowiedź.
Po pięciu latach inwestor otrzyma 742.97 zł.
Ćwiczenie 2.9
Rozważmy proces akumulacji
Rozwiązanie. Z definicji efektywnej 1 rocznej (
Zatem
Ćwiczenie 2.10
Obliczyć wysokość odsetek, jakie zarobił kapitał
Rozwiązanie. Dokładne oprocentowanie proste. Dokładna liczba dni inwestycji wynosi 85. Zatem otrzymujemy
Reguła równych miesięcy. Formuła na obliczanie przybliżonej liczby dni daje wynik
Stąd
Natomiast reguła bankiera daje następujący wynik
Odpowiedź.
Odsetki obliczone według dokładnej liczby dni wyniosły 37.26 USD,
zgodnie z zasadą równych miesięcy 36.89 USD,
a według reguły bankowej 37.78 USD.
Ćwiczenie 2.11
Porównujemy dwie roczne inwestycje o tej samej stopie zwrotu i tej samej stopie dyskonta.
Wiemy o nich, co następuje:
Obliczyć wielkość kwoty
Rozwiązanie. Na podstawie warunków zadania mamy
oraz
Wstawiając
Mnożąc stronami przez
co sprowadza się do równania
stąd
Odpowiedź.
Kwota
Ćwiczenie 2.12
Bank proponuje swoim klientom roczną lokatę o oprocentowaniu stałym 8%. Wyznaczyć realną stopę zwrotu z tej lokaty,
jeśli roczna stopa inflacji
a) 5%, b) 7%, c) 10%.
Rozwiązanie.
Zatem
Odpowiedź.Realna stopa zwrotu wyniesie odpowiednio 2.86%, 0.93% i –1.82%.




