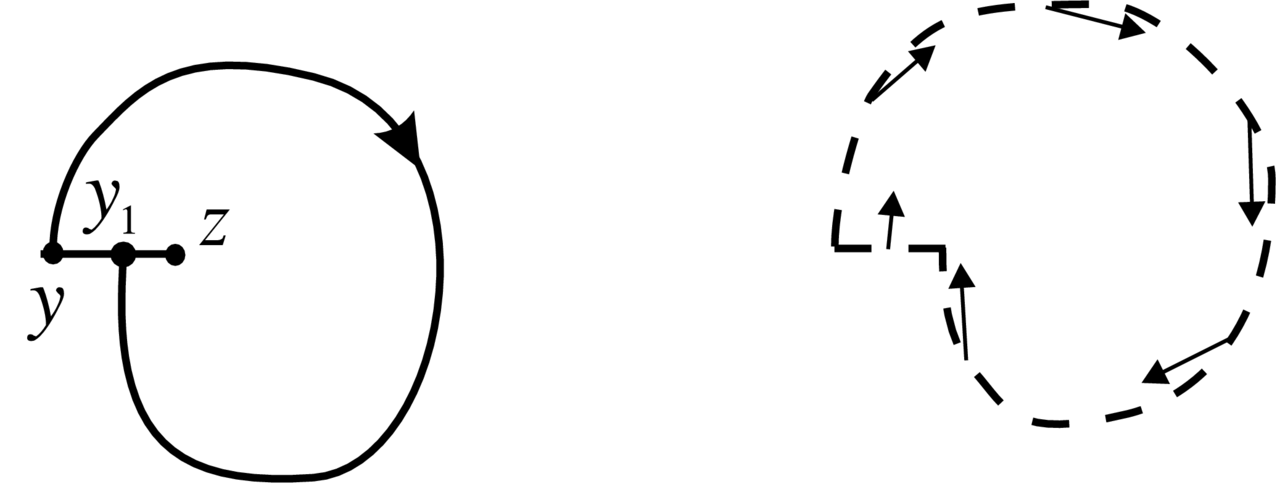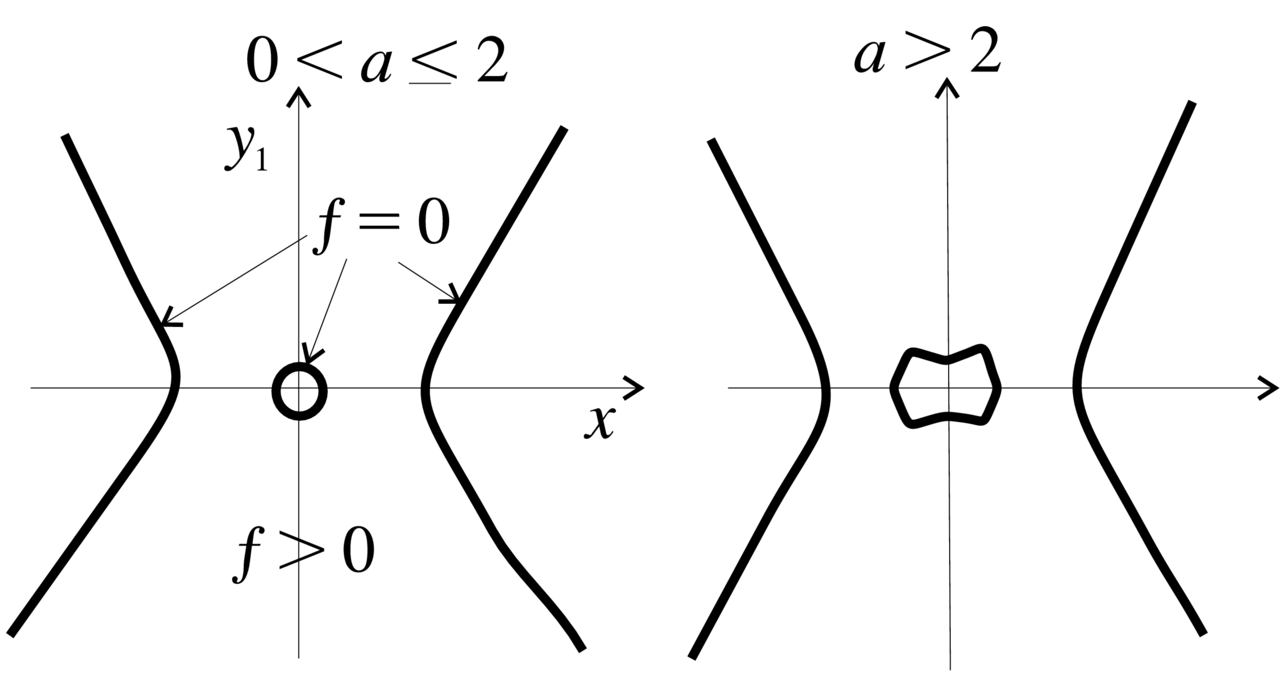Zagadnienia

2. Portrety fazowe autonomicznych pól wektorowych

Definicja 2.1.Portret fazowy autonomicznego pola wektorowego v⁢x na rozmaitości M to rozbicie przestrzeni fazowej M na krzywe fazowe tego pola.

Krzywe fazowe są trzech typów:

(i) punkty równowagi, czyli zdegenerowane krzywe odpowiadające stałym rozwiązaniom;

(ii) włożone odcinki (ograniczone lub nieograniczone), czyli obrazy φ⁢I rozwiązań φ:I⟼M, które są włożeniami;

(iii) zamknięte krzywe fazowe (włożone okręgi), odpowiadające okresowym rozwiązaniom φ:

φ⁢t+T=φ⁢t,   ⁢t∈R, (2.1)

gdzie T>0 jest okresem rozwiązania (zakładamy, że jest to minimalny okres spełniający (2.1)).

W całym tym rozdziale rozważamy tylko autonomiczne pola wektorowe; dlatego też będziemy opuszczali przmiotnik `autonomiczne'.

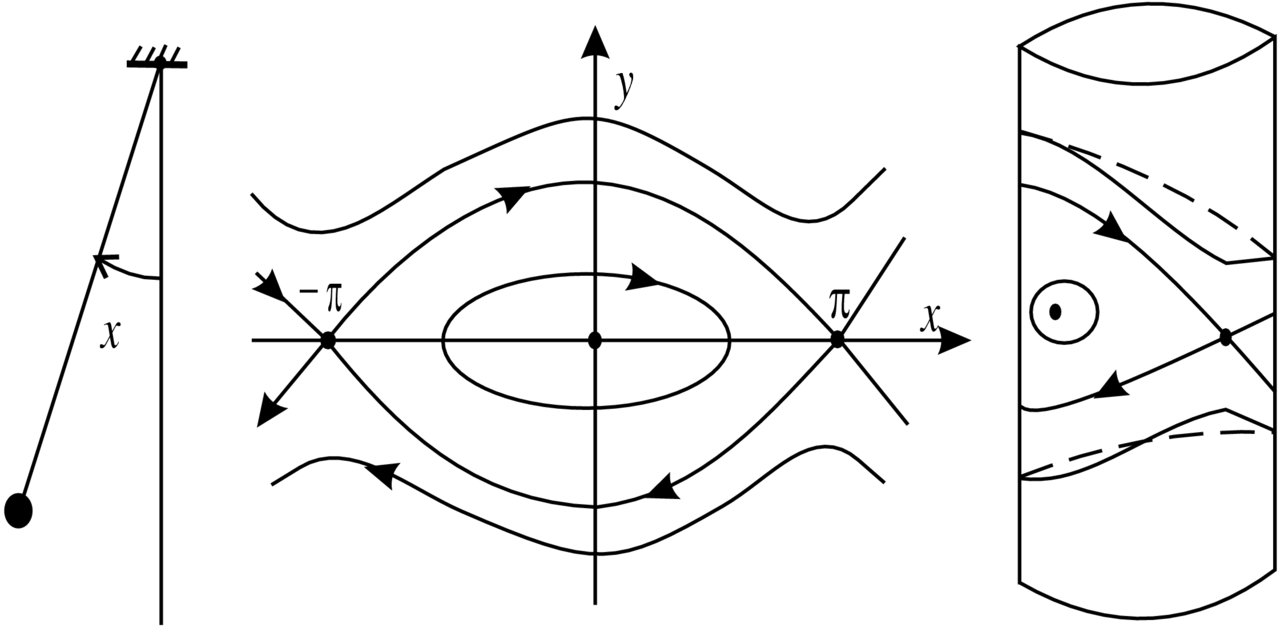
Przykład 2.2 (Wahadło Matematyczne). Jest to następujący układ

x˙=y,   ⁢y˙=-sin⁡x

na przestrzeni fazowej M=S1×R (walec).

Rys. 2.1. Wahadło.

Łatwo sprawdzić, że funkcja

H=12⁢y2-cos⁡x (2.2)

jest całką pierwszą tego układu, tj. H˙≡0. Odnotujmy następujące własności funkcji H:

–punkt 0,0 jest punktem absolutnego minimum i H⁢0,0=-1;

–punkt π,0 jest punktem siodłowym i H⁢π,0=1;

–H⁢x,y→∞ przy y→∞.

Łatwo też sprawdzić, że oprócz wskazanych wyżej punktów równowagi mamy dwie krzywe fazowe typu (ii); są to separatrysy siodła π,0 leżące w poziomicy H=1. Pozostałe krzywe fazowe są zamknięte i można je podzielić na dwie grupy: (a) wokół punktu równowagi 0,0 (odpowiadające wahaniom o ograniczonej amplitudzie) i  (b) obiegające walec (one odpowiadają kręceniu się wahadła wokół punktu zaczepienia).

Możemy policzyć okresy powyższych rozwiązań okresowych leżących na poziomicy H=h całki pierwszej. Mamy d⁢t=d⁢x/y, gdzie y wyznaczamy ze wzoru (2.2): y=±2⁢h+cos⁡x. Zatem w przypadku (a) mamy

T=2⁢∫x1x1d⁢x2⁢h+cos⁡x,

gdzie x1,2 to dwa zera funkcji h+cos⁡x. Tutaj całka od x1 do x2 daje czas pozostawania trajektorii w obszarze y>0, ale, z uwagi na symetrię, jest to dokładnie połowa okresu. W przypadku (b) mamy

T=∫02⁢πd⁢x2⁢h+cos⁡x.

Niestety, powyższe całki nie dają się policzyć w terminach elementarnych funkcji. Rzeczywiście, po podstawieniu u=cos⁡x (z dx=du/sinx=-du/1-u2) dostajemy

T=4⁢∫-h1d⁢u1-u2⁢h+u.

Całka po prawej stronie ostatniej równości to tzw. całka eliptyczna definiująca pewną funkcję eliptyczną6Całki i funkcje eliptyczne pojawiają się bardzo często w równaniach różniczkowych mechaniki klasycznej (patrz [4]. (Zadanie 2.44).

Zauważmy jeszcze, że zamknięte krzywe fazowe w tym przykładzie są nieizolowane, występują w całych rodzinach.

2.1. Rozwiązania okresowe

Zamknięte krzywe fazowe są też nazywane trajektoriami okresowymi lub orbitami okresowymi. W Przykładzie 2.2 występują one w całych rodzinach, ale istnieją też trajektorie okresowe izolowane.
Rys. 2.2. Cykl graniczny.

Definicja 2.3.Cyklem granicznym autonomicznego pola wektorowego nazywamy izolowaną zamkniętą krzywą fazową tego pola.

Punkt równowagi takiego pola, który jest otoczony nieizolowanymi zamkniętymi krzywymi fazowymi, nazywa się centrum.

Przykład 2.4. Rozważmy układ

x˙=x⁢1-x2-y2+y,   ⁢y˙=-x+y⁢1-x2-y2.

Wygodnie jest badać ten układ w biegunowym układzie współrzędnych r,φ

r˙=r⁢1-r2,   ⁢φ˙=-1

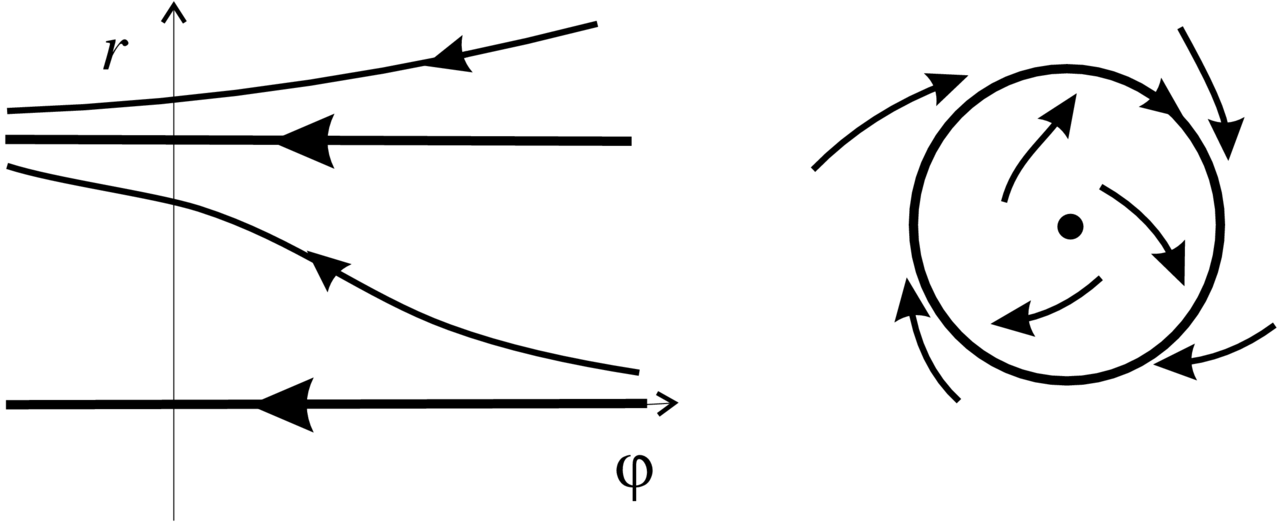
(Zadanie 2.46). Widać, że rozwiązania startujące z r=r0∈0,1 rosną z czasem do r=1 a rozwiązania startujące z r0>1 maleją do r=1. Rozwiązanie startujące z r0=1 jest stałe i odpowiada izolowanemu okresowemu rozwiązaniu na płaszczyźnie X⁢Y (patrz Rysunek 2.2).

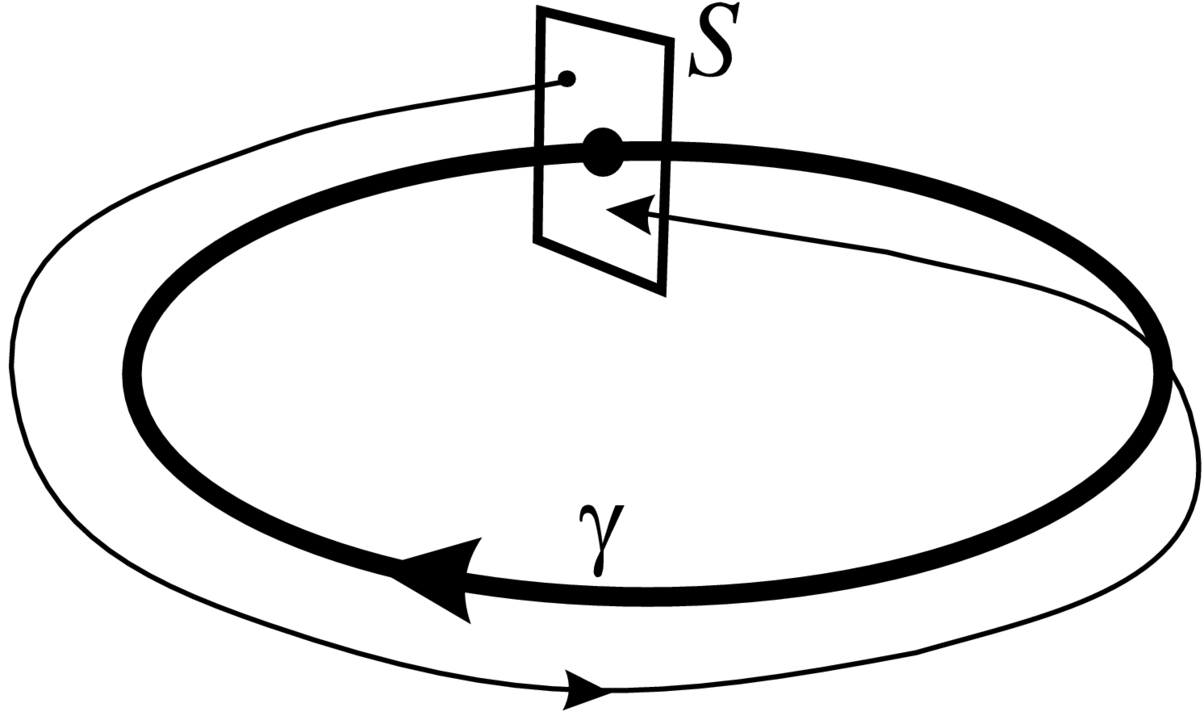
Definicja 2.5. Niech γ będzie zamkniętą krzywą fazową pewnego pola wektorowego w M. Weźmy kiełek S (od `section' czyli cięcie) hiperpłaszczyzny transwersalnej (tj. pod niezerowym kątem) do γ w pewnym punkcie p0∈γ. Z punktów x0∈S startuje rozwiązanie φ⁢t;x0, które po pewnym czasie T⁢x0 znowu trafia w S, φ⁢T⁢x0;x0∈S. Powstające w ten sposób odwzorowanie f:S⟼S (dyfeomorfizm z odpowiednią dziedziną):

x0⟼f⁢x0=φ⁢T⁢x0;x0

nazywa się przekształceniem powrotu Poincarégo (patrz Rysunek 2.3).
Rys. 2.3. Przekształcenie powrotu.

W tej definicji występuje znaczna dowolność związana z wyborem cięcia S. Okazuje się, że to nie stanowi wielkiego problemu bo, jeśli f′:S′⟼S′ jest przekształceniem powrotu związanym z innym cięciem S′, to zachodzi następujący

Lemat 2.6.Dyfeomorfizmy f i f′ są sprzężone przy pomocy pewnego dyfeomorfizmu tej samej klasy gładkości co f if′.

Dowód. Niech f1:S⟼S′ i f2:S′⟼S będą naturalnymi przekształceniami `wzdłuż rozwiązań. Mamy f=f2∘f1 i f′=f1∘f2. ∎

Cięcie S,p0 możemy utożsamić z Rn-1,0, gdzie n=dim⁡M, i przekształcenie powrotu definiuje nam kiełek dyfeomorfizmu f:Rn-1,0⟼Rn-1,0 (bo f⁢p0=p0) postaci

f⁢z=A⁢z+…

(Zadanie 2.47).

Definicja 2.7. Zamknięta krzywa fazowa γ jest hiperboliczna jeśli punkt stały z=0 powyższgo dyfeomorfizmu jest hiperboliczny, tzn. λj≠1 dla wartości własnych macierzy A.

Następujące dwa stwierdzenia są prostymi analogami Twierdzenia Lapunowa i Twierdzenia Hadamarda–Perrona.

Stwierdzenie 2.8.Jeśli λj<1 dla wszystkich wartości własnych to krzywa γ jest asymptotycznie stabilna, tzn. dowolne rozwiązanie φ⁢t startujące dostatecznie blisko γ ma własność, że distφ⁢t,γ→0 przy t→∞.

Stwierdzenie 2.9.Jeśli krzywa γ jest hiperboliczna, to istnieją podrozmaitości Ws (stabilna) i Wu (niestabilna) takie, że distgt⁢x,γ→0 dla x∈Ws i t→∞ oraz distgt⁢y,γ→0 dla y∈Wu it→-∞.

Bardziej interesujące chyba jest następujące

Stwierdzenie 2.10.Gdy n=dim⁡M=2 i zarówno sama rozmaitość jak i pole wektorowe v⁢x są analityczne i γ jest zamkniętą krzywą fazową pola v, to albo γ jest cyklem granicznym albo istnieje (jednoznaczna) całka pierwsza w otoczeniu krzywejγ.

Dowód. W istocie tutaj trzeba udowodnić, że rozwiązania okresowe pola v nie mogą się akumulować na krzywej γ. To jest równoważne własności, że przekształcenie powrotu Poincarégo f:R,0⟼R,0 ma albo izolowany punkt stały w z=0 albo f⁢z≡z. Ale to wynika analityczności funkcji f⁢z-z (przy założeniu, że cięcie S jest analityczne) i standardowych własności funkcji analitycznych.

W przypadku f=i⁢d wszystkie krzywe fazowe w otoczeniu γ są zamknięte i są one poziomicami pewnej całki pierwszej F dla pola wektorowego (Rysunek 2.4). ∎

Rys. 2.4. Poziomice całki pierwszej.

To stwierdzenie ma analog dla punktu osobliwego x=y=0 analitycznego pola wektorowego w przypadku, gdy część liniowa pola ma nierzeczywiste wartości własne, tj.

x˙=α⁢x-ω⁢y+…,   ⁢y˙=ω⁢x+α⁢y+…,  ⁢ω≠0 (2.3)

Stwierdzenie 2.11.W przypadku analitycznego pola typu (2.3) na płaszczyźnie zachodzi jedna z dwóch możliwości: albo punkt 0,0 jest ogniskiem (stabilnym lub niestabilnym) albo istnieje (jednoznaczna) całka pierwsza w otoczeniu tego punktu (czyli punkt 0,0 jest centrum).

Dowód. Trzeba przejść do biegunowego układu współrzędnych r,φ. Dostaniemy wtedy

r˙=α⁢r+r2⁢A⁢r,φ,  ⁢φ˙=ω+r⁢B⁢r,φ, (2.4)

gdzie A⁢r,φ i B⁢r,φ rozwijają się w zbieżny szeregi potęgowe od r ze współczynnikami będącymi wielomianami trygonometrycznymi od φ (Zadanie 2.48). Krzywe fazowe tego układu spełniają równanie różniczkowe

d⁢rd⁢φ=r⁢α+r⁢A⁢r,φω+r⁢B⁢r,φ. (2.5)

Jego rozwiązania r=ψ⁢φ;r0 takie, że ψ⁢0;r0=r0, zadają przekształcenie

f:R+,0⟼R+,0,   ⁢r0⟼ψ⁢2⁢π;r0,

które jest analogiem przekształcenia powrotu Poincarégo. W istocie jest to przekształcenie powrotu dla pola (2.3) z półosi S+=x,0:x≥0≃R+ w siebie (patrz Rysunek 2.5). Ze zbieżności szeregów reprezentujących A i B wynika, że przekształcenie f jest analityczne.
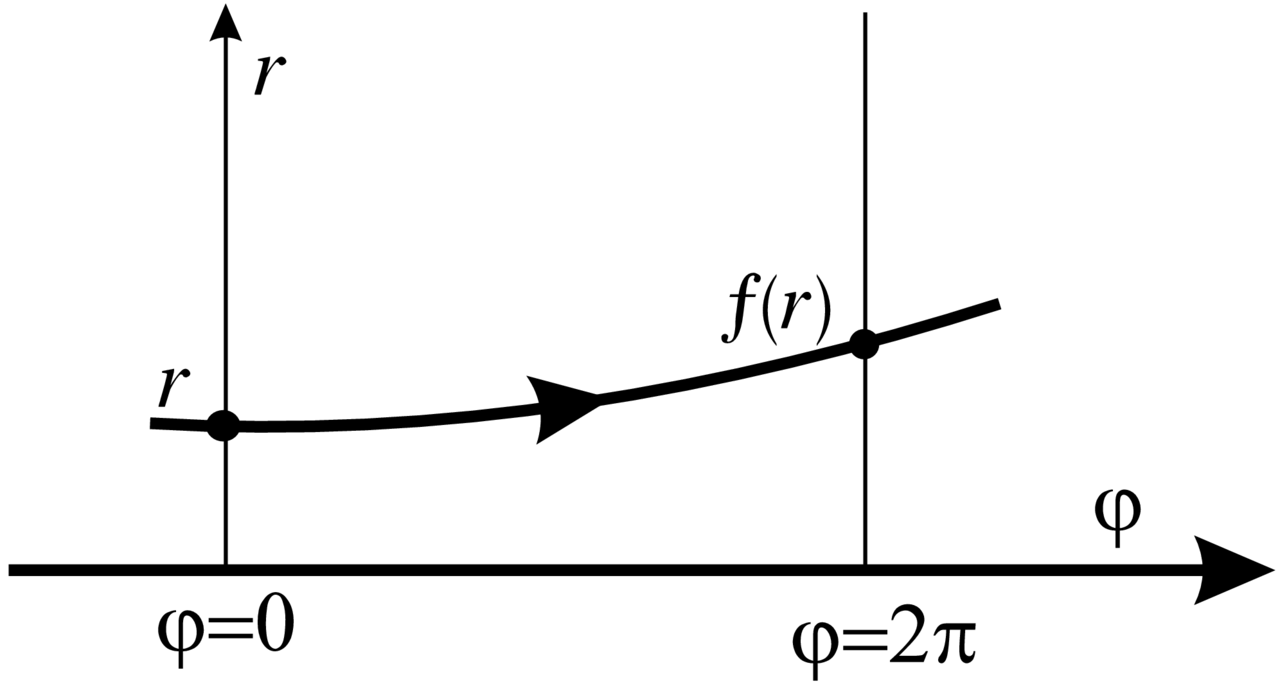
Rys. 2.5. Przekształcenie powrotu.

Punkty stałe dyfeomorfizmu f odpowiadają zamkniętym krzywym fazowym pola (2.3). Tak jak i w dowodzie poprzedniego stwierdzenia, albo r=0 jest izolowanym punktem stałym dla f albo f=i⁢d i wtedy wszystkie krzywe fazowe w otoczeniu x=y=0 są zamknięte. ∎

Przekształcenie powrotu Poincarégo f rozwija się w szereg

f⁢r=a1⁢r+a2⁢r2+… (2.6)

Łatwo sprawdzić, że a1=exp⁡2⁢π⁢α/ω (Zadanie 2.49).

Lemat 2.12.Jeśli a1=1 to a2=0 i, ogólniej, jeśli a1-1=a2=…=a2⁢k-1=0 toa2⁢k=0.

Ten lemat jest konsekwencją Twierdzenia Poincarégo–Dulaca (dowodzonego w Rozdziale 3.3.1) i dlatego go tutaj nie dowodzimy. Słuchacze mogą dowodzić go wykorzystując pewne własności symetrii (względem zamiany φ⟼φ+π) funkcji A i B w (2.4).

Stąd wynika, że jeśli a1-1=a3=a5=…=a2⁢k-1=0 i a2⁢k+1>0 (odpowiednio <0) to punkt x=y=0 jest ogniskiem stabilnym (odpowiednio niestabilnym).

Definicja 2.13. Wspólczynniki

c1=ω2⁢π⁢a1-1,  ⁢c3=ω2⁢π⁢a3,  ⁢c5=ω2⁢π⁢a5,…

nazywają się liczbami ogniskowymi Lapunowa–Poincarégo.

Uwaga 2.14. Liczby ogniskowe są ważnie przy badaniu tzw. małych cykli granicznych, tzn. które rodzą się z ogniska w przypadku, gdy pole wektorowe zależy od pewnych parametrów. Jednak są one trudne do policzenia. Poniżej podaję pewien sposób ich wyliczenia; ten sposób w istocie był wykorzystywany przez Lapunowa.

Zamiast współrzędnych rzeczywistych będziemy używać współrzędnych zespolonych z=x+i⁢y i z¯=x-i⁢y, i=-1, tak, że pole wektorowe zapisuje się w postaci jednego równania zespolonego

z˙=i⁢z+A⁢z2+B⁢z⁢z¯+C⁢z¯2+D⁢z3+E⁢z2⁢z¯+F⁢z⁢z¯2+G⁢z¯3+…, (2.7)

gdzie A,B,C,D,E,F,G,… są zespolonymi stałymi. Zauważmy, że część liniowa jest tu znacznie uproszczona; w szczególnoości, c1=0.

Będziemy poszukiwać całki pierwszej dla równania (2.7) w postaci

H⁢z,z¯=z⁢z¯+a30⁢z3+a21⁢z2⁢z¯+a12⁢z⁢z¯2+a03⁢z¯3+…, (2.8)

gdzie warunek rzeczywistości H prowadzi do warunków aj⁢i=a¯i⁢j. Oczywiście, na ogół nie będzie całki pierwszej i przeszkody do tego są związane z liczbami ogniskowymi Lapunowa–Poincarégo.

Oczekiwana własność H˙≡0 prowadzi do następującego układu równań algebraicznych

3⁢i⁢a30+C¯⁢z3+i⁢a21+A+B¯⁢z2⁢z¯≡0

dla współczynników wielomianu H przy wyrazach sześciennych. Znajdujemy a30=-i⁢C¯/3, a21=-i⁢A+B¯ i H=z⁢z¯+i⁢C⁢z¯3-C¯⁢z3/3+i⁢A¯+B⁢z⁢z¯2-A+B¯⁢z2⁢z¯+… (tu nie ma przeszkód). Ale dla wyrazu przy z2⁢z¯2, po zróżniczkowaniu funkcji (2.8), dostajemy

0⋅i⁢a22+E+E¯+i⁢A¯⁢B¯-A⁢B=0.

Widzimy, że aby H˙=0 (modulo wyrazy rzędu piątego), musi zachodzić

Im⁢A⁢B+Re⁢E=0;

spodziewamy się, że liczba ogniskowa c3 jest proporcjonalna do Im⁢A⁢B+Re⁢E.

Aby znaleźć stałą proporcjonalności, zauważmy, że H=r2+O⁢r3, H˙=2⁢Im⁢A⁢B+Re⁢E⁢r4+O⁢r5 oraz φ˙=1+O⁢r. Zatem

f⁢r-r=Δ⁢r≈d⁢rd⁢H⁢Δ⁢H≈12⁢r⁢∫02⁢πH˙⁢d⁢φ≈2⁢Im⁢A⁢B+Re⁢E⁢r42⁢r⋅2⁢π.

To daje

c3=Im⁢A⁢B+Re⁢E (2.9)

(Zadanie 2.50).

2.2. Kryterium Poincarégo–Bendixsona

Problem badania cykli granicznych okazuje się bardzo trudny. Swiadczy o tym następujący problem nierozwiązany do dziś.
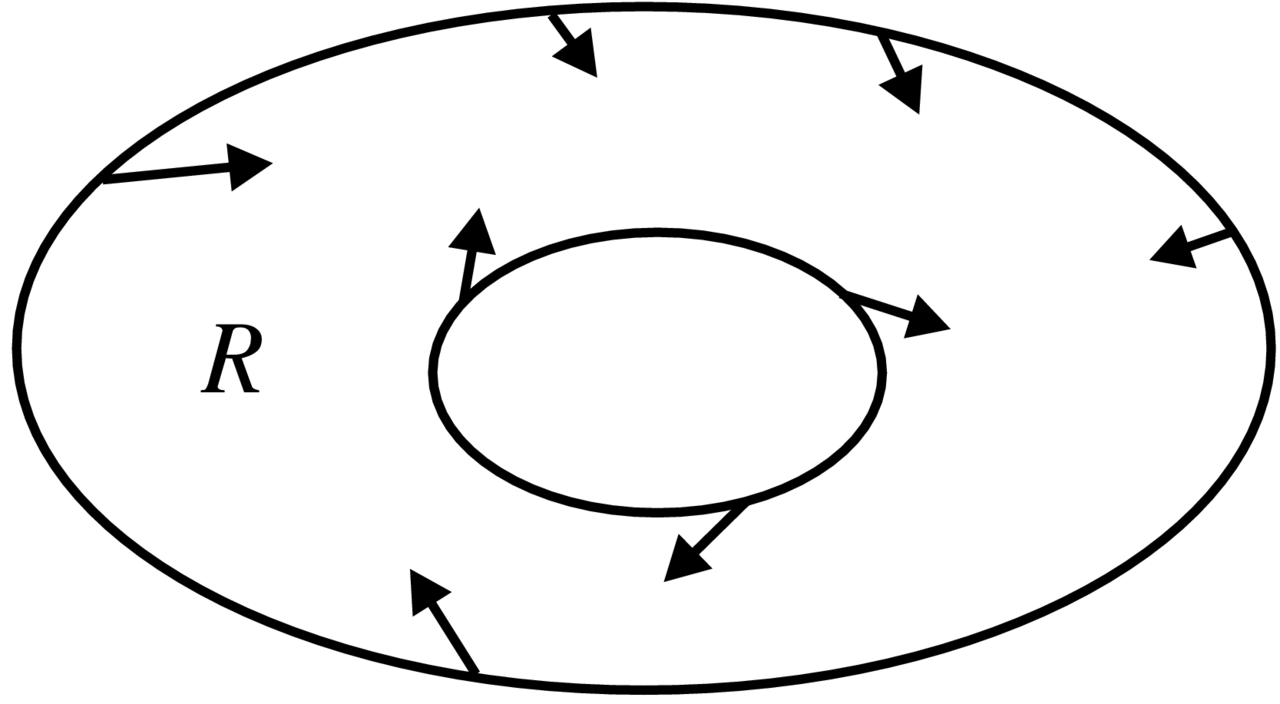
Rys. 2.6. Pierścień pochłaniający.

Hipoteza 2.15 (Szesnasty Problem Hilberta). 7W istocie jest to druga część 16-go Problemu Hilberta. Pierwsza część dotyczy liczby i położenia składowych spójnych (tzw. owali) dla rzeczywistych krzywych algebraicznych postaci F⁢x,y=0. Tutaj problem jest w znacznym stopniu rozwiązany (z odpowiednimi uogólnieniami). Podać oszacowanie w terminach stopni wielomianów P i Q dla liczby cykli granicznych wielomianowego pola wektorowego postaci

x˙=P⁢x,y,   ⁢y˙=Q⁢x,y. (2.10)

Uwaga 2.16. Wiadomo, że liczba cykli granicznych dla pojedynczego pola postaci (2.10) jest skończona (Yu. Ilyashenko i J. Ecalle), ale nie wiadomo czy istnieje jej ograniczenie w terminach n=max⁡deg⁡P,deg⁡Q. Są przykłady pól kwadratowych z 4 cyklami granicznymi (Zadanie 2.51).

Dlatego ważne są konkretne metody pokazujące istnienie cykli granicznych lub ich brak. Prezentowane poniżej kryterium Poincarégo–Bendixsona gwarantuje nam istnienie przynajmniej jednego cyklu granicznego pod warunkiem, że pole wektorowe jest analityczne (patrz Stwierdzenie 2.10).

Załóżmy, że mamy pole wektorowe v⁢x na płaszczyźnie oraz obszar R⊂R2 typu pierścienia (jak na Rysunku 2.6) o następujących własnościach:

(i) pole v⁢x nie ma punktów równowagi w R,

(ii) pole v⁢x na brzegu ∂⁡R pierścienia R jest skierowane do wnętrza pierścienia.

Twierdzenie 2.17 (Poincaré–Bendixson). Przy tych założeniach wewnątrz obszaru R istnieje co najmniej jedna zamknięta krzywa fazowa pola v.
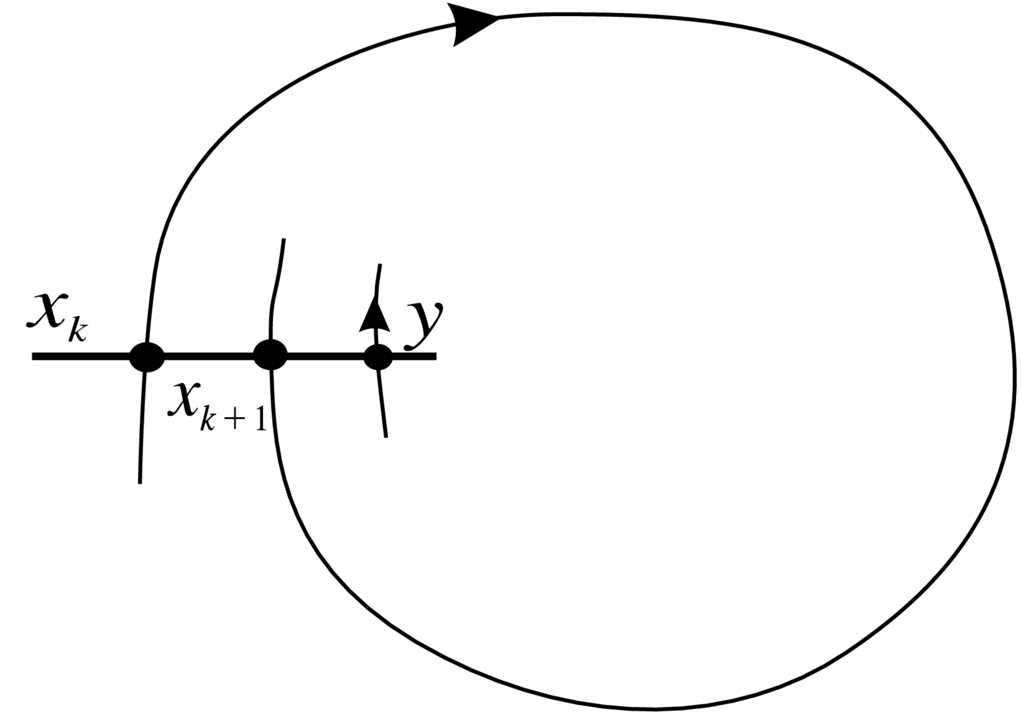
Rys. 2.7. Kolejne powroty.

W dowodzie tego twierdzenia wykorzystuje się następujące ważne pojęcie w Układach Dynamicznych.

Definicja 2.18.Zbiorem ω-granicznym punktux, oznaczanym przez ω⁢x, względem potoku fazowego gt (lub kaskady {fn}) nazywamy zbiór punktów skupienia dodatniej orbity tego punktu, czyli

ω⁢x=y:∃tk→+∞⁢ taki że ⁢gtn⁢x→y

(lub ω⁢x=y:∃nk→∞⁢ taki że ⁢fnk⁢x→y. (Zadanie 2.52).

W przypadku punktów skupienia ujemnej orbity punktu x (tzn. gdy tk→-∞ lub nk→-∞) mówi się o zbiorze α-granicznym punktu x.

Oczywiście przyciągający cykl graniczny jest zbiorem ω-granicznym dla dowolnego punktu leżącego blisko tego cyklu. Istnieje wersja Twierdzenia Poincarégo–Bendixsona używająca pojęcia zbioru ω-granicznego dla potoku fazowego generowanego przez pole wektorowego v.

Twierdzenie 2.19.Jeśli dla pola wektorowego v wR2i punktu x zbiór ω⁢x jest:

(a) ograniczony i

(b) nie zawiera punktów równowagi pola, to ω⁢x jest zamkniętą krzywą fazową tego pola.

Dowód. Niech y∈ω⁢x. Pokażemy, że trajektoria pola przechodząca przez y jest zamknięta.

W tym celu wybierzmy lokalne cięcie (odcinek) S prostopadłe do v⁢y w y. Rozważmy punkty przecięcia xk=gvtk⁢x, tk+1>tk, orbity gvt⁢xt>0 z cięciem S. Z założenia takich punktów jest nieskończnie wiele i możemy założyć, że ciąg xk jest monotoniczny na S (tu korzystamy z faktu, że jesteśmy na płaszczyźnie) (Zadanie 2.53). Zatem mamy sytuację jak na Rysunku 2.7. Zauważmy jeszcze, że cała orbita w przód Γ⁢y=gt⁢y:t≥0 punktu y też leży w zbiorze ω⁢x; zatem mamy

ω⁢y⊂ω⁢x.

Oczywiście ω⁢y jest zbiorem domkniętym, ograniczonym i bez punktów równowagi pola v.

Przypuśćmy, że krzywa Γ⁢y nie jest zamkniętą krzywą fazową. Wtedy ω⁢y≠Γ⁢y i istnieje punkt skupienia z∈ω⁢y∖Γ⁢y trajektorii Γ⁢y. Znowu możemy wziąć cięcie S1 prostopadłe do v⁢z w z i (ewentualnie zamieniając y którymś z punktów yk przecięcia Γ⁢y z S1) uzyskamy sytuację jak na Rysunku 2.8.

\par
Rys. 2.8. Dowód Twierdzenia 2.19.

Teraz deformując nieznacznie kawałek trajektorii Γ⁢y (od y do y1) tak, aby nowa krzywa była ustawiona do pola v pod kątem, dostaje się obszar Ω⊂R2 do którego pole `wchodzi'. Ale to daje sprzeczność, bo musi zachodzić Γ⁢y⊂Ω, a stąd, że

ω⁢x⊂Ω;

zauważmy, że ω⁢x musi zawierać też punkty orbity gt⁢y:t<0 punktu y spoza Ω. ∎

Dowód Twierdzenia 2.17. Bierzemy dowolny punkt x∈∂⁡R. Wtedy jego zbiór ω-graniczny spełnia założenia Twierdzenia 2.19. ∎

Przykład 2.20.8Ten przykład pochodzi z monografii “Modern Geometry” Dubrovina, Novikova i Fomenko. Niestety tam nie ma pewnych istotnych detali, które uzupełniłem. Ponadto układ Liénarda zwykle przyjmuje formy x˙=y, y˙=-f⁢x⁢y-g⁢x lub x˙=y+F⁢x,y˙=-g⁢x. Układ (2.11) po zamianie x z y sprowadza się do drugiej z nich.    Rozważmy następujący przypadek tzw. układu Liénarda

x˙=y,   ⁢y˙=-x-y+F⁢y, (2.11)

gdzie F⁢y=2⁢y/1-4⁢y2; w istocie chodzi o to, aby F była nieparzysta, F′⁢0>1 i F⁢±∞=±1.

Zauważmy, że jedyny punkt równowagi x=y=0 jest ogniskiemniestabilnym (z wartościami własnymi 12⁢1±i⁢3. Wobec tego wybieramy wewnętrzny brzeg pierścienia R (aby zastosować Twierdzenie 2.17) w postaci

∂wR={x2+y2=r2}

dla małego r>0 (Zadanie 2.54).

Chciałoby się wybrać zewnętrzny brzeg w postaci dużego okręgu x2+y2=R2. Niestety tożsamość

dd⁢t⁢x2+y2=-y2+y⁢F⁢y

pokazuje, że w obszarze {(x,y):F(y)/y>1}={-y0<y<y0} funkcja `kwadratu promienia' R2=x2+y2 zwiększa swoją wartość wzłuż trajektorii pola. Szczęśliwie ten zły obszar jest mały.

Rys. 2.9. Układ Liénarda.

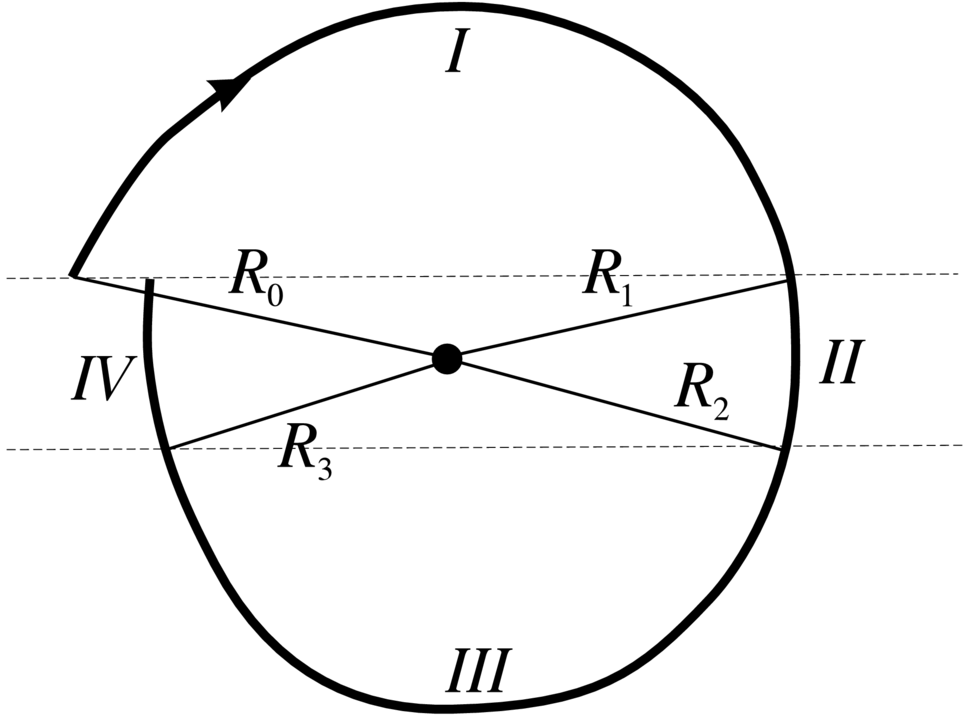
Aby wszystko uściślić, rozważmy cztery obszary płaszczyzny (I, II, III, IV), w których badamy dd⁢t⁢R2. Są one przedstawione na Rysunku 2.9, gdzie na granicy pomiędzy I i II mamy y=y0 i na granicach pomiędzy II i III oraz pomiędzy III i IV mamy y=-y0.

Startujemy z punktu x0,y0 takiego, że R=R0 jest duże i y=y0. Wchodzimy do obszaru I, gdzie R˙<0. Tutaj układ jest bliski układowi liniowemu x˙=y, y˙=-x-y+1 i nietrudno jest oszacować, że zmiana ΔI⁢R promienia R w obszarze I jest postaci

ΔI⁢R=-C1⁢R0+O⁢1,   ⁢R0→∞,

gdzie C1>0 i nie zależy od R0.

Wkraczamy do obszaru II z promieniem R1≈1-C1⁢R0. Jest to duży promień a zatem i x jest duże (bo y jest ograniczone). Tutaj krzywe fazowe spełniają równanie

d⁢xd⁢y=-yx+…≈-yR1+o⁢1

i mamay oszacowanie

-C2<ΔI⁢I⁢R<C2

dla pewnej stałej C2 niezależnej od R0.

Analogicznie jak w obszarze I dostajemy ΔI⁢I⁢I⁢R=-C1⁢R2+O⁢1 (gdzie R2=R1+O(1)) i, analogicznie jak w obszarze II, dostajemy ΔI⁢V⁢R<C2. Sumując te przyrosty dostajemy

Δ⁢R≤-2⁢C1⁢R0+C3

dla stałej C3 niezależnej od R0.

Zatem promień R średnio maleje i już teraz łatwo skonstruować zewnętrzny brzeg pierścienia R; wystarczy lekko przekrzywić trajektorię punktu x0,y0 i polączyć końce odcinkiem.

Słuchacze mogą zapytać, dlaczego w twierdzeniu Poincarégo–Bendixsona obszar R jest pierścieniem; może wystarczyłoby, aby był ograniczony i jednospójny (tj. bez dziury w środku). Otóż nie, i powód leży w następującym twierdzeniu.

Twierdzenie 2.21.Wewnątrz obszaru ograniczonego przez zamkniętą krzywą fazową pola wektorowego na płaszczyźnie istnieje co najmniej jeden punkt osobliwy tego pola.

Dowód tego wyniku używa metod topologicznych, a dokładniej, pojęcia indeksu.
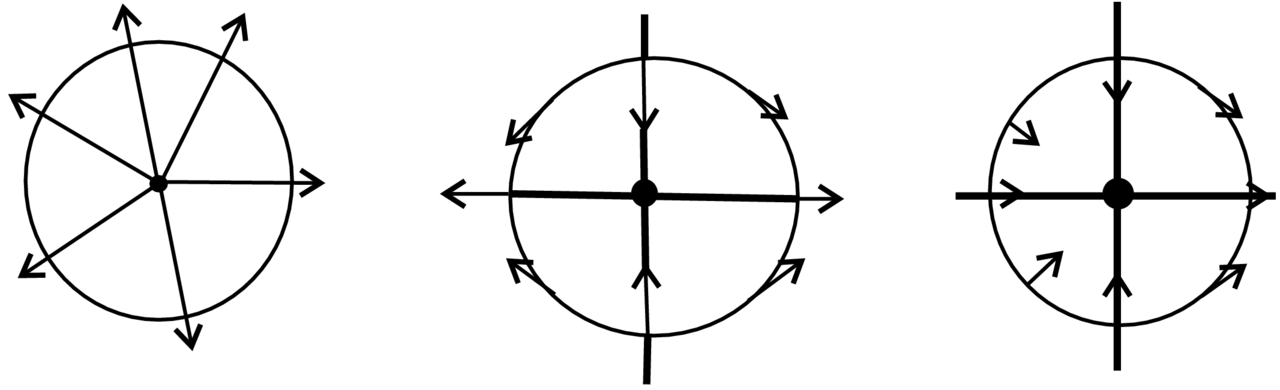
Rys. 2.10. Indeks pola wektorowego.

Definicja 2.22. Niech v⁢x będzie polem wektorowym w R2 i niech C⊂R2 będzie zorientowaną krzywą taką, że

vC≠0. (2.12)

Indeksem iC⁢v pola v wzdłuż krzywejC mazywamy liczbę obrotów wektora vC.

Jeśli x0 jest izolowanym punktem osobliwym pola v, to indeksem ix0⁢v pola v w punkcie x0 nazywamy indeks iC⁢x0,ε⁢v pola v wzdłuż okręgu C⁢x0,ε wokół x0 o dostatecznie małym promieniu ε (i zorientowanego przeciwnie do ruchu wskazówek zegara, tj. dodatnio).9Pojęcie indeksu izolowanego punktu osobliwego x0 pola wektorowego v⁢x uogólnia się do przypadku pola w Rn. Jest to stopień odwzorowania x⟼v⁢x/v⁢x z małej sfery wokół x0 do Sn-1.

Przykłady 2.23. Dla pola v=x⁢∂x+y⁢∂y mamy i0,0⁢v=1, dla pola v=x⁢∂x-y⁢∂y mamay i0,0⁢v=-1 a dla pola v=x2⁢∂x+y⁢∂y mamay i0,0⁢v=0, patrz Rysunek 2.10 (Zadania 2.55 i 2.56).

Stwierdzenie 2.24.Dla dodatnio zorientowanej krzywej C mamy

iC⁢v=∑ixj⁢v,

gdzie sumowanie biegnie po punktach osobliwych pola wewnątrz obszaru ograniczonego przez krzywąC.

Dowód. Zauważmy, że odwzorowanie

v,C⟼iC⁢v

jest funkcją ciągłą na przestrzeni par pole wektorowe, krzywa spełniających warunek (2.12). Ponieważ zbiorem wartości tej funkcji są liczby całkowite, to indeks jest lokalnie stały. W szczególności nie zależy od deformacji pola i deformacji krzywej (w klasie (2.12); to uzasadnia definicję indeksu w punkcie.
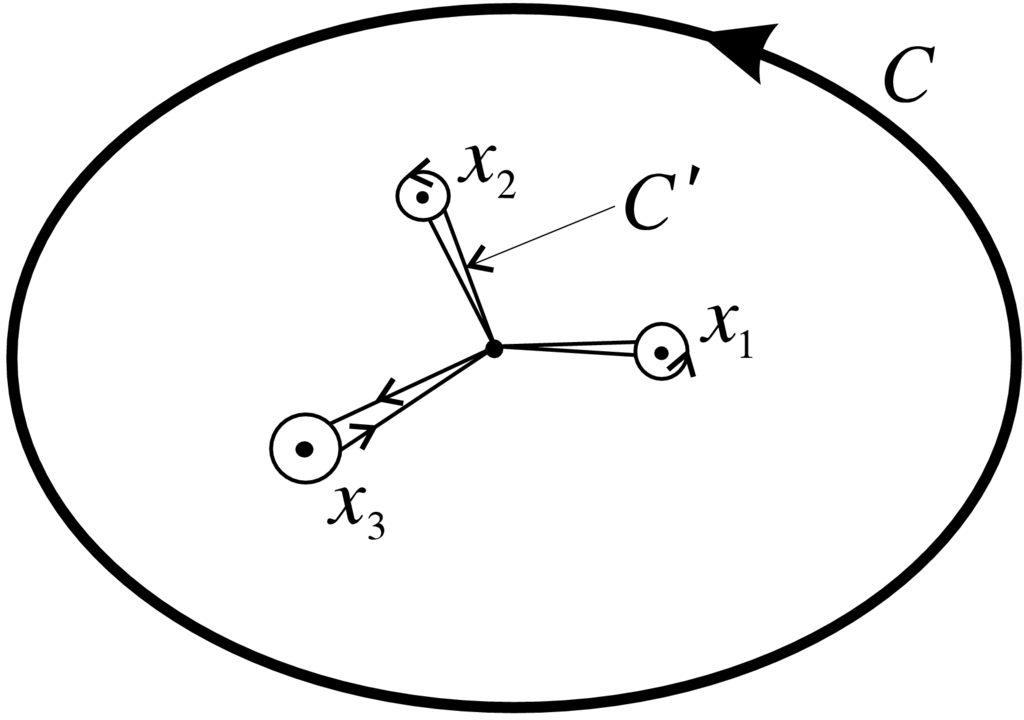
Rys. 2.11. Homotopijnie równoważne krzywe.

Możemy zdeformować krzywą do krzywej C′ złożonej z układu pętli wokół punktów równowagi xj i układu odcinków łączących te pętle z punktem bazowym. Ponieważ obroty pola wzdłuż odcinków znoszą sie parami to iC1⁢v jest równe sumie obrotów pola wokół punktów osobliwych (patrz Rysunek 2.11). ∎

Lemat 2.25.Jeśli C jest zamkniętą przywą fazową pola v, toiC⁢v=1.

Dowód. Korzystając z własności niezmienniczości indeksu względem deformacji (w klasie (2.12)) możemy zdeformować krzywą i pole tak, aby otrzymać C={x2+y2=1} (z dodatnią lub ujemną orientacją) i pole v będzie styczne do tej krzywej. Łatwo widać, że kąt wektora v⁢x,y na C jest `opóźniony' lub `przyspieszony' względem kątu punktu x,y o π/2. ∎

Następujący wniosek uściśla Twierdzenie 2.21.

Wniosek 2.26. Jeśliγ⊂R2 jest zamkniętą krzywą fazową pola v⁢x to

∑ixj⁢v=1,

gdzie sumujemy po punktach równowagi pola wewnątrz obszaru zakreślonego przez krzywąγ.

2.3. Kryterium Dulaca

Rozważmy pole wektorowe v⁢x, x∈R2, z zamkniętą krzywą fazową γ, czyli trajektorią okresową x=φ0⁢t o okresie T. Rozważmy cięcie S (prostopadłe do γ w x0) i odpowiednie przekształcenie powrotu Poincarégo f:S⟼S. Utożsamiając S z R,0 mamy

f⁢z=λ⁢z+O⁢z2,   ⁢λ>0.

Definicja 2.27. Liczba μ=ln⁡λ nazywa się wykładnikiem charakterystycznym orbity okresowej γ. (Zadanie 2.58).

Twierdzenie 2.28 (Dulac). Mamy

μ=∫0Tdiv v(φ0(t)))dt,

gdzie div ⁢v⁢x oznacza dywergencją pola wektorowego v⁢x (patrz wzór(6.29) poniżej).

Dowód. Rozważmy równanie w wariacjach względem warunków początkowych wzdłuż rozwiązania φ0⁢t

y˙=A⁢t⁢y,    ⁢A⁢t=∂⁡v∂⁡x⁢φ0⁢t

(patrz wzór (6.13)). Wybierzmy dwa warunki początkowe dla tego równania: y⁢0=y1, jako jednostkowy wektor styczny do γ w x0, i y⁢0=y2, jako jednostkowy wektor prostopadły do γ w x0. One odpowiadają dwóm typom zaburzenia warunku początkowego x⁢0=x0 dla równania x˙=v(x): x⁢0=x0+ε⁢y1 i x⁢0=x0+ε⁢y2.
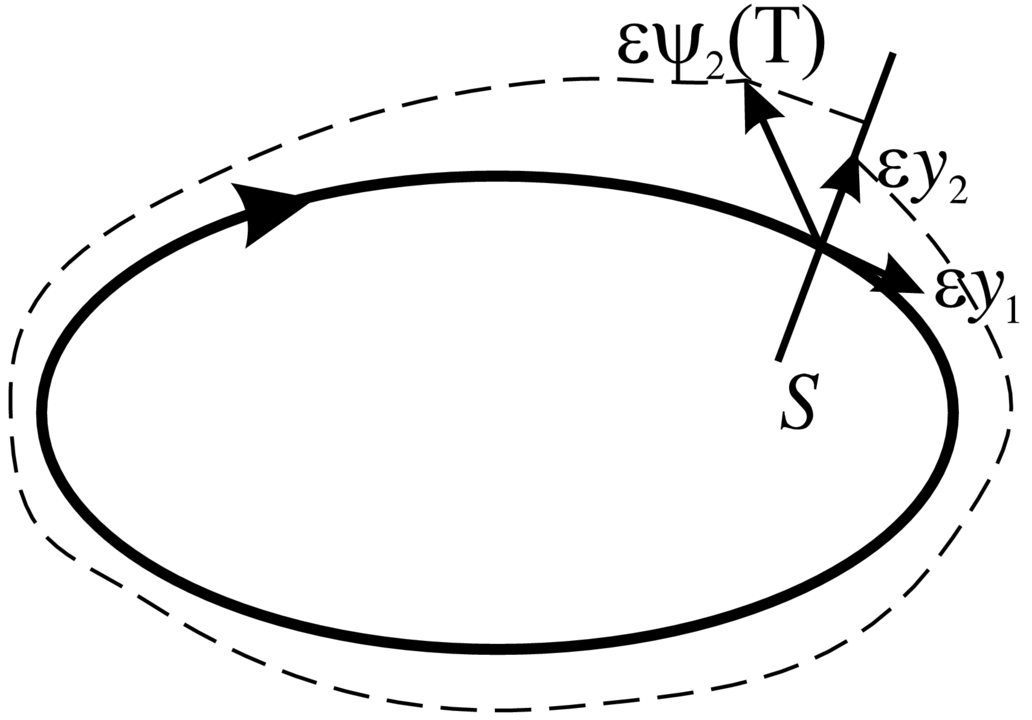
Rys. 2.12. Twierdzenie Dulaca.

Zgodnie ze wzorem (6.28) rozwiązania y=ψ1⁢t i y=ψ2⁢t spełniające powyższe warunki początkowe rozpinają równoległoboki, których pole jest równe Wrońskianowi W⁢t=det⁡ψ1⁢t,ψ2⁢t tych rozwiązań. Dla t=T mamy ψ1⁢T=ψ1⁢0=y1, bo x=φ0⁢t+ε⁢ψ1⁢t+O⁢ε2 w istocie reprezentuje rozwiązanie okresowe φ0⁢t z nieco przesuniętym punktem początkowym (na γ). Natomiast ψ2⁢T jest pewnym wektorem zawiązanym z wartością rozwiązania x=φ0⁢t+ε⁢ψ2⁢t+O⁢ε3 dla t=T, które nie musi nawet trafić w cięcie S (patrz Rysunek 2.12). Ale rzut ε⁢ψ2⁢T,y2⁢y2 wektora ε⁢ψ2⁢T na S ma naturalną interpretację f⁢ε⁢y1+O⁢ε2, gdzie f jest przekształceniem powrotu.

Zauważmy teraz, że równoległobok rozpięty przez wektory ψ1⁢T=y1 i ψ2⁢T ma takie samo pole W⁢T jak długość rzutu wektora ψ2⁢T na S. To oznacza, że

f′⁢0=W⁢T.

Ale Twierdzenie 6.23, czyli W˙=tr⁢A⁢t⋅W z tr⁢A⁢t=div⁢⁢v⁢φ0⁢t, pozwala wyliczyć W. Ponieważ ⁢W⁢0=1, to mamy W⁢T=exp⁢∫0Ttr⁢A⁢t⁢d⁢t. ∎

Twierdzenie Dulaca okazuje się być użyteczne przy pokazywaniu braku cykli granicznych dla pewnych pól wektorowych. Zilustrujemy to na następującum przykładzie.

Przykład 2.29 (Układ Jouanolou). Ma on następującą postać
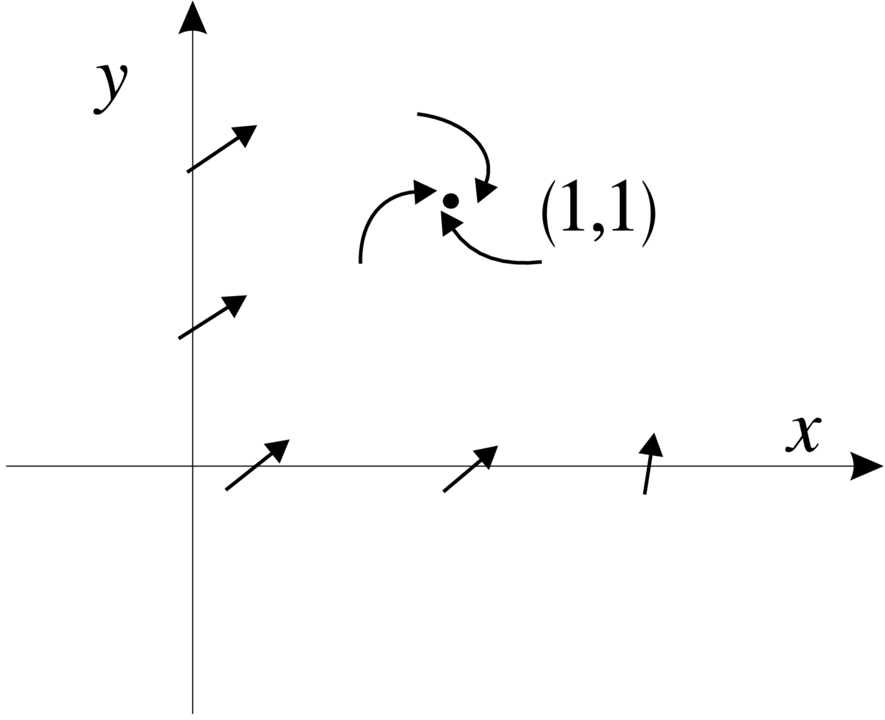
Rys. 2.13. Układ Jouanolou.
x˙=ys-xs+1,   ⁢y˙=1-y⁢xs.

Zgodnie z Twierdzeniem 2.21 każdy cykl graniczny tego pola powinien okrążać przynajmniej jeden punkt osobliwy. Równania punktów osobliwych, czyli y=x-s i x-ss=xs+1, prowadzą do xs2+s+1=1. Zatem jest tylko jeden (rzeczywisty) punkt równowagi x=y=1.

Część liniowa układu w tym punkcie zadaje się macierzą

-s-1s-s-1

z równaniem charakterystycznym λ2+s+2⁢λ+s2+s+1=0. Zatem punkt 1,1 jest stabilnym ogniskiem.

Przypuśćmy, że γ jest cyklem granicznym wokół 1,1 i najbliższym dla tego punktu (wszystkie cykle graniczne tworzą `gniazdo' wokół 1,1). Łatwo widać, że γ musi być niestabilny (przynajmniej od wewnątrz).

Z drugiej strony, dywergencja pola Jouanolou wynosi

div=-s+2⁢xs.

Widać, że jeśli s jest parzyste, to div<0 (dla prawie wszystkich punktów krzywej fazowej) i Twierdzenie Dulaca implikuje, że wykładnik charakterystyczny cyklu γ jest ujemny (sprzeczność z niestabilnością γ).

Jeśli s jest nieparzyste to ten argument również pracuje, tylko trzeba najpierw pokazać, że γ musi leżeć w pierwszej ćwiartce, patrz Rysunek 2.13 (Zadanie 2.59).

Twierdzenie Dulaca ma jeszcze inne zastosowania.

Definicja 2.30. Funkcja Φ:Ω⟼R+, Ω⊂R2, nazywa się funkcją Dulaca dla pola wektorowego v, jeśli div⁢⁢Φ⁢v ma stały znak w obszarze Ω.

Twierdzenie 2.31.Jeśli dla pola wektorowego v istnieje funkcja Dulaca Φ w obszarze Ω, to każdy cykl graniczny pola leżący w Ω jest stabiln,y gdy div⁢⁢Φ⁢v<0 (odpowiednio niestabilny, gdydiv(Φv)>0).

Dowód. Pomnożenie pola wektorowego przez funkcję dodatnią nie zmienia portretu fazowego tego pola. Zmienia się tylko prędkość punktu (tj. rozwiązania) wzdłuż krzywej fazowej. ∎

Uwaga 2.32. Można w Twierdzeniu 2.31 dopuścić nieostre nierówności div⁢⁢Φ⁢v≥0 lub div⁢⁢Φ⁢v≥0. Ale wtedy trzeba wykluczyć możliwość, że ewentualny cykl jest całkowicie zawarty w krzywej div⁢⁢Φ⁢v=0.

Przykład 2.33. (Uogólniony układ Lotki–Volterry). Jest to układ opisujący zmianę populacji drapieżników i ofiar (np. wilków i zajęcy)
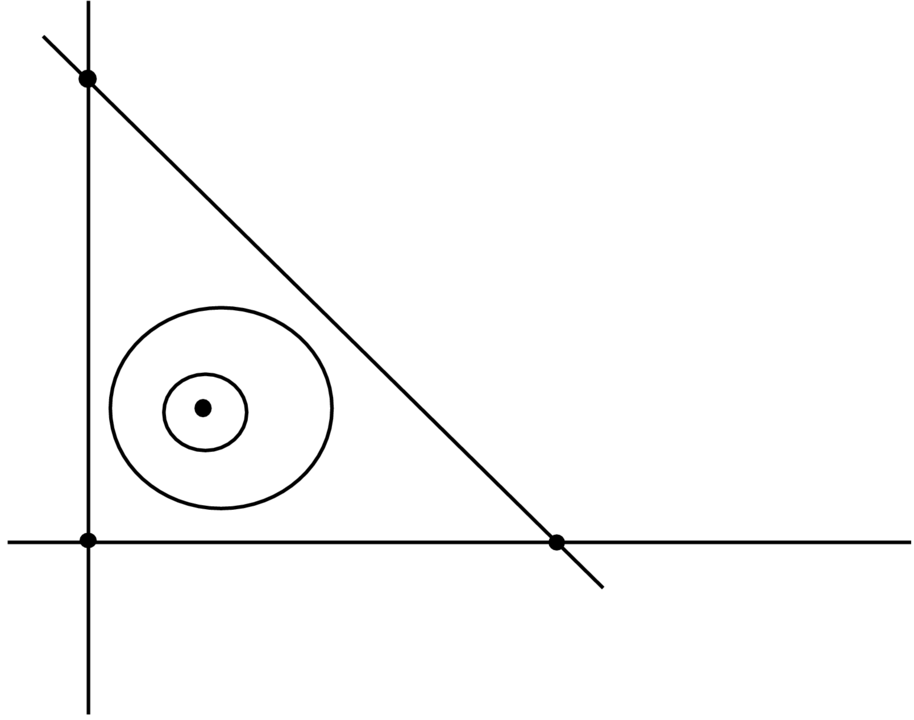
Rys. 2.14. Układ Lotki–Volterry.
x˙=x⁢A⁢y-B⁢1-x-y,   ⁢y˙=y⁢C⁢1-x-y-D⁢x

(z A⁢B⁢C⁢D≠0) w obszarze x,y>0. Równania A⁢y=B⁢1-x-y i C⁢1-x-y=D⁢x definiują punkt osobliwy x0,y0, o którym założymy, że leży w pierwszej ćwiartce i że wyznacznik macierzy części liniowej w x0,y0 jest dodatni (tylko wtedy indeks pola w x0,y0 wynosi 1 i jest szansa na cykl graniczny). Twierdzę, że:

jeśli A=D to mamy centrum w x0,y0 a jeśli A≠D to nie ma rozwiązań okresowych.

Aby to potwierdzić, rozważmy następującą kandydatkę na funkcję Dulaca

Φ=xC/A-1⁢yB/D-1.

Sprawdzamy (z z=1-x-y)):

div⁢Φ⁢v=∂∂⁡x⁢xC/A⁢A⁢y-B⁢1-x-y⁢yB/D-1+∂∂⁡y⁢yB/D⁢C⁢1-x-y-D⁢x⁢xC/A-1=xC/A-1⁢yB/D-1⁢CA⁢A⁢y-B⁢z+B⁢x+BD⁢C⁢z-D⁢x-C⁢y=B⁢CA⁢D⁢A-D⁢xC/A-1⁢yB/D-1⁢z.

Jeśli A=D, to pole Φ⁢v jest hamiltonowskie i ma całkę pierwszą (parz Rysunek 2.14).

Jeśli A-D≠0, to Φ jest funkcją Dulaca w obszarze z>0 lub w obszarze z<0. Ale tożsamość

z˙z=0=D-A⁢x⁢1-x≠0

(przy A-D≠0) implikuje, że ewentualny cykl graniczny nie może przechodzić przez odcinek x+y=1, x,y>0. Dalsze rozumowanie przebiega tak samo jak w przykładzie z układem Jouanolou.

Przykład 2.34 (Równanie van der Pola). Jest to następujący układ

x˙=y,   ⁢y˙=-x-a⁢x2-1⁢y,   ⁢a>0;

szczególny przypadek układu Liénarda. Pojawia się on w elektrotechnice, dla układu składającego się z kondensatora o pojemności C, cewki o indukcyjności L i pewnego nieliniowego elementu (typu diody) zastępującego opornik. W przypadku układu L⁢C⁢R (cewka, kondensator, opornik) bilans różnic potencjałów daje równanie L⁢I¨+R⁢I˙+I/C=0 na natężenie prądu I w obwodzie; w naszym przypadku człon dd⁢t⁢R⁢I jest zastępowany członem dd⁢t⁢R⁢I3/3-I, czyli

L⁢I¨+R⁢I2-1⁢I˙+I/C=0;

to jest właśnie oryginalne równanie van der Pola. Po zamianie t⟼α⁢t=C⁢L⁢t i podstawieniu  x=I i y=I˙ dostajemy powyższy układ van der Pola z a=R/α. Po więcej szczegółów odsyłam do książki D. Arrowsmitha and K. Place'a [6].

Udowodnimy, że:

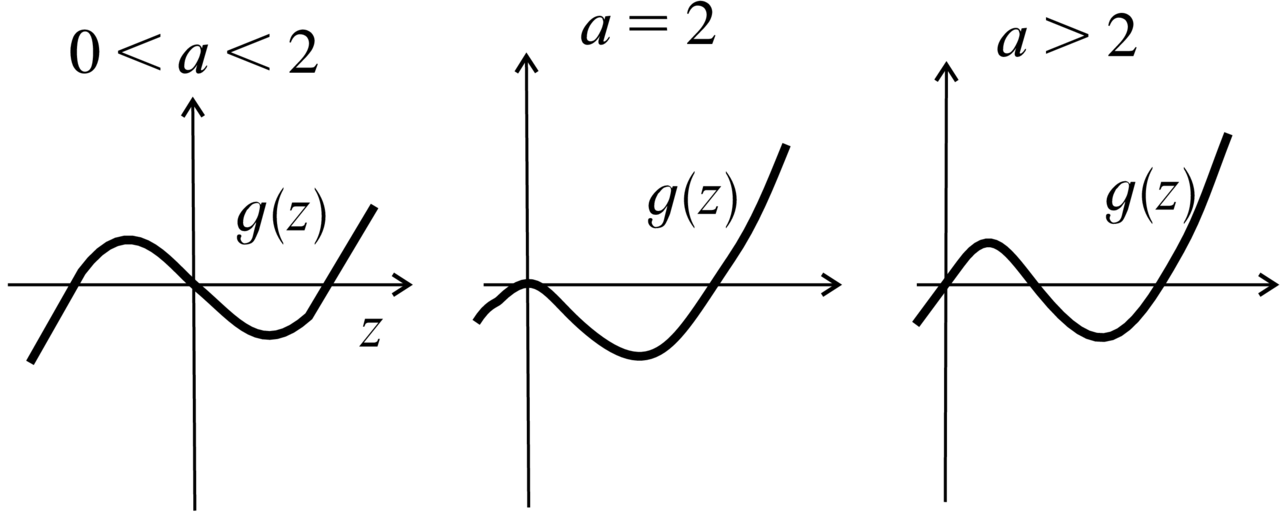
Rys. 2.15. Funkcja g⁢z.

układ van der Pola posiada dokładnie jeden cykl graniczny.

Po pierwsze zauważmy, że 0,0 jest jedynym punktem osobliwym z macierzą części liniowej 01-1a, czyli, że Re⁢λ1,2>0 i ten punkt jest niestabilny (ognisko lub węzeł).

Rozważmy funkcję

f⁢x,y=y2+a⁢x3/3-3⁢y+x2-c=y+12⁢a⁢x33-x2-g⁢x2-c=y12-g⁢x2-c,

gdzie

g⁢z=a236⁢z3-a26⁢z2+a24-1⁢z

a stała c>0 i jest dostatecznie mała. Interesuje nasz krzywa f⁢x,y=0, która we współrzędnych x,y1 ma postać y1=±g⁢x2+c. Z własności: g⁢0=0; g′⁢0<0 dla 0<a<2; g′⁢0>0 dla a>2; g′⁢0=0 i g′′⁢0<0 gdy a=2, możemy odtworzyć wykres funkcji g⁢z; jest on przedstawiony na Rysunku 2.15. Stąd wynika też kształt krzywej f=0 na płaszczyźnie zmiennych x,y1 (przedstawiony na Rysunku 2.16). (Na płaszczyźnie zmiennych x,y ta krzywa jest w pewnym sensie `kopnięta'). Zauważmy, że krzywa f=0 ma trzy składowe, z których jedna okrąża punkt 0,0.

Okazuje się, że funkcja

Φ⁢x,y=1/f⁢x,y

jest funkcją Dulaca dla układu van der Pola w obszarze f>0.

Rzeczywiście, mamy

div⁢⁢1f⁢v=f⋅div⁢⁢v-f˙f2,

gdzie

f⋅divv-f˙=a(23x4-cx2+c)=:M(x)

i M⁢x<0 dla 0<c<8/3 (Zadanie 2.60).

Rys. 2.16. Funkcja f⁢x,y.

Stąd otrzymujemy dwa wnioski:

(a) f˙f=0>0, tzn. pole `wchodzi' do obszaru f>0;

(b) W obszarze f>0 może być co najwyżej jeden cykl graniczny, przy tym stabilny.

Pozostaje jeszcze udowodnić, że w obszarze f>0 istnieje jakiś cykl graniczny. W tym celu skonstruujemy pierścień R spełniający założenia Twierdzenia Poincarégo–Bendixsona. Wewnętrzny brzeg tego pierścienia to mała zamknięta składowa krzywej f=0 wokół 0,0. Brzeg zewnętrzny będzie składać się z kawałków nieograniczonych składowych krzywej f=0 i z `poprawionych' łuków okręgu x2+y2=R2 dla dużego promienia R.

Z własności (a) wynika, że na kawałkach brzegu w f=0 pole wchodzi do R. Dalej, z

dd⁢t⁢x2+y2=-a⁢x2-1⁢y2

wynika, że R˙<0 poza pasem x≤1. Ale w tym pasie mamy

d⁢yd⁢x=-a⁢x2-1-xy=O⁢1+O⁢1/R,

czyli przyrost y (a tym samym i przyrost R) jest ograniczony przez stałą niezależną od R. Teraz już łatwo poprawić odpowiednie kawałki zewnętrznego brzegu pierścienia R, aby tam też pole wchodziło do R (patrz Przykład 2.20).

Powyższy dowód jednoznaczności cyklu granicznego pochodzi od L. Czerkasa z Mińska Białoruskiego. W Zadaniu 4.17 poniżej proponujemy inny dowód jednoznaczności cyklu granicznego w przypadku, gdy parametr a>0 jest mały.

2.4. Rysowanie portretów fazowych na płaszczyźnie
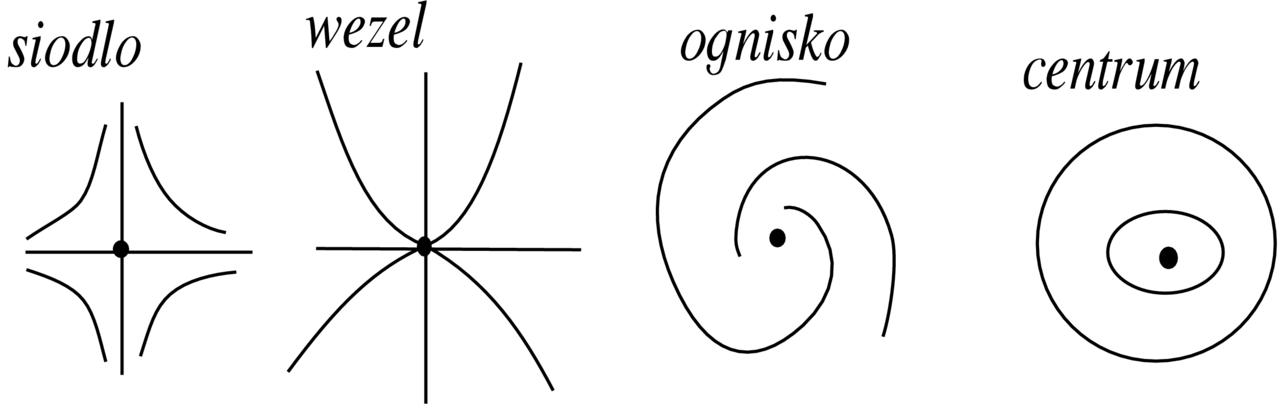
Rys. 2.17. Niezdegenerowane punkty osobliwe.

Jak już było powiedziane w Definicji 2.1 portret fazowy pola wektorowego v⁢x na płaszczyźnie to rozbicie płaszczyzny R2 na krzywe fazowe tego pola. Elementami portretu fazowego są: punkty osobliwe, zamknięte krzywe fazowe, separatrysy punktów osobliwych i zachowanie na nieskończoności. Pokrótce je kolejno omówimy.

2.4.1. Punkty osobliwe

Dzielą się one na elementarne i nieelementarne.Przy tym elementarne punkty osobliwe można podzielić na niezdegenerowane i zdegenerowane.

Definicja 2.35. Punkt równowagi x0 pola wektorowego v⁢x, x∈Rn, nazywa się niezdegenerowanym jeśli det⁡∂⁡v∂⁡x⁢x0≠0.

Punkt równowagi x0 płaskiego pola wektorowego v⁢x, x∈R2, nazywa się elementarnym jeśli przynajmniej jedna wartość własna macierzy A=∂⁡v∂⁡x⁢x0 jest niezerowa. W ostatnim przypadku punkt x0 jest:

siodłem, jeśli λ1<0<λ2 dla wartości własnych λ1,2 amacierzy A;

węzłem stabilnym (odpowiednio węzłem niestabilnym), jeśliλ1,λ2<0 (odpowiednio λ1,λ2>0);

ogniskiem stabilnym (odpowiednio ogniskiem niestabilnym), jeśli λ1,2∈C∖R i Re⁢λ1,2<0 (odpowiednio Reλ1,2>0);

siodło–węzłem, jeśli λ1=0, λ2≠0.

Lokalne portrety fazowe w otoczeniu elementarnych punktów osobliwych zdefiniowanych powyżej są przedstawione na Rysunkach 2.17 i 2.18.

Uwaga 2.36. W przypadku λ1,2∈i⁢R∖0, czyli czysto urojonych wartości własnych punkt krytyczny x0 może być ogniskiem stabilnym lub niestabilnym (dokładniej, słabym ogniskiem) lub centrum; patrz Stwierdzenie 2.11 powyżej.

Uwaga 2.37. Pojęcie siodła–węzła podane powyżej jest dosyć szerokie. Rzecz w tym, że możemy mieć następujące modelowe sytuacje

x˙=x2⁢k,   ⁢y˙=±y, (2.13)
x˙=±x2⁢k+1,   ⁢y˙=±y. (2.14)

W Podrozdziale 3.3 poniżej wzory (2.13)–(2.14) będą dokładniej uzasadnione. Gdy x˙=xs i ⁢s>2, to siodło–węzeł jest w pewnym sensie zdegenerowane; mówimy, że ma kowymiar s-1.

Z punktu widzenia topologicznego lokalny portret fazowy nie zależy od k. Te portrety są przedstawione na Rysunku 2.18.

Uwaga 2.38 (Nieelementarne punkty osobliwe). Przypomnę, że tutaj mamy λ1=λ2=0. Niestety nie istnieje zadowalająca klasyfikacja takich osobliwości. Ale istnieje pewna skuteczna metoda ich badania. Jest to metoda rozdmuchiwania osobliwości (albo rozwiązywania osobliwości).
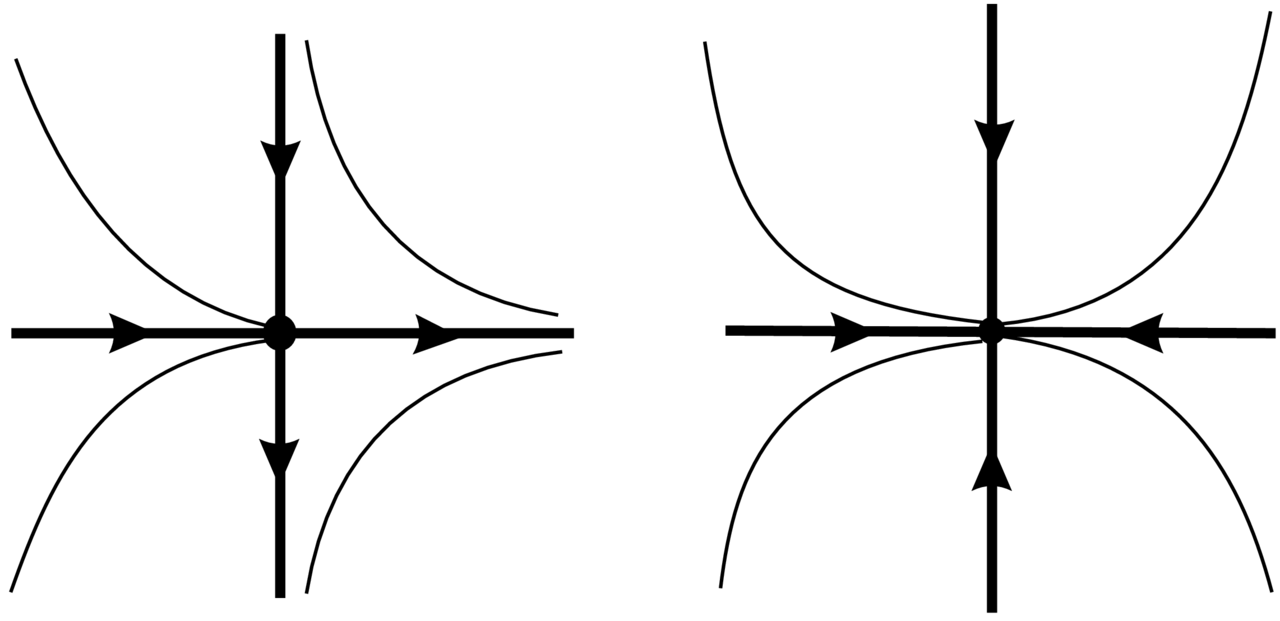
Rys. 2.18. Siodło–węzły.

Polega ona na prostej operacji wprowadzenia biegunowych współrzędnych r,φ na płaszczyźnie. Zatem jeśli mamy, na przykład,

x˙=a⁢x2+b⁢x⁢y+c⁢y2+…,  ⁢y˙=d⁢x2+e⁢x⁢y+f⁢y2+…, (2.15)

to w zmiennych biegunowych dostajemy

r˙=r2⁢P⁢φ+O⁢r,   ⁢φ˙=r⁢Q⁢φ+O⁢r, (2.16)

gdzie

P=a⁢cos3⁡φ+b+d⁢cos2⁡φ⁢sin⁡φ+c+e⁢cos⁡φ⁢sin⁡φ+f⁢sin3⁡φ,
Q=d⁢cos3⁡φ+e-a⁢cos2⁡φ⁢sin⁡φ+f-b⁢cos⁡φ⁢sin⁡φ-c⁢sin3⁡φ.

Zauważmy, że prawe strony równań (2.16) zerują się przy r=0. Podzielmy te prawe strony przez r; w obszarze r>0 portret fazowy nie zmieni się, jedynie `prędkość' punktu wzdłuż krzywej fazowej będzie inna,ale niezerowa.  (Mogłoby się zdarzyć, że P⁢φ≡0, ale wtedy dzielimy przez r2). Jest to tzw. orbitalna równoważność, o której opowiadamy poniżej.

Ale po takiej operacji dostajemy pole wektorowe na cylindrze r,φ≃R×S1 (z którego dla nas jest istotna część {r≥0}), przy tym z izolowanymi punktami osobliwymi na okręgu r=0. Jeśli wspólczynniki a,…,f są typowe, to te punkty osobliwe są już niezdegenerowane, czyli elementarne.

W przeciwnym przypadku powtarzamy procedurę rozdmuchania (połączo- ną z dzieleniem) w otoczeniu każdego nieelementarnego punktu osobliwego r=0, φ=φ0 (z nowymi wspólrzędnymi x-φ-φ0, y=r). Okazuje się, że jeśli wyjściowe pole wektorowe, jak (2.15), jest analityczne, to po skończonej liczbie takich operacji rozdmuchania dostajemy pole wektorowe na pewnej powierzchnii M z elementarnymi punktami osobliwymi. (Jest to trudne twierdzenie, po którego dowód odsyłam do mojej książki “The monodromy group” [20].)
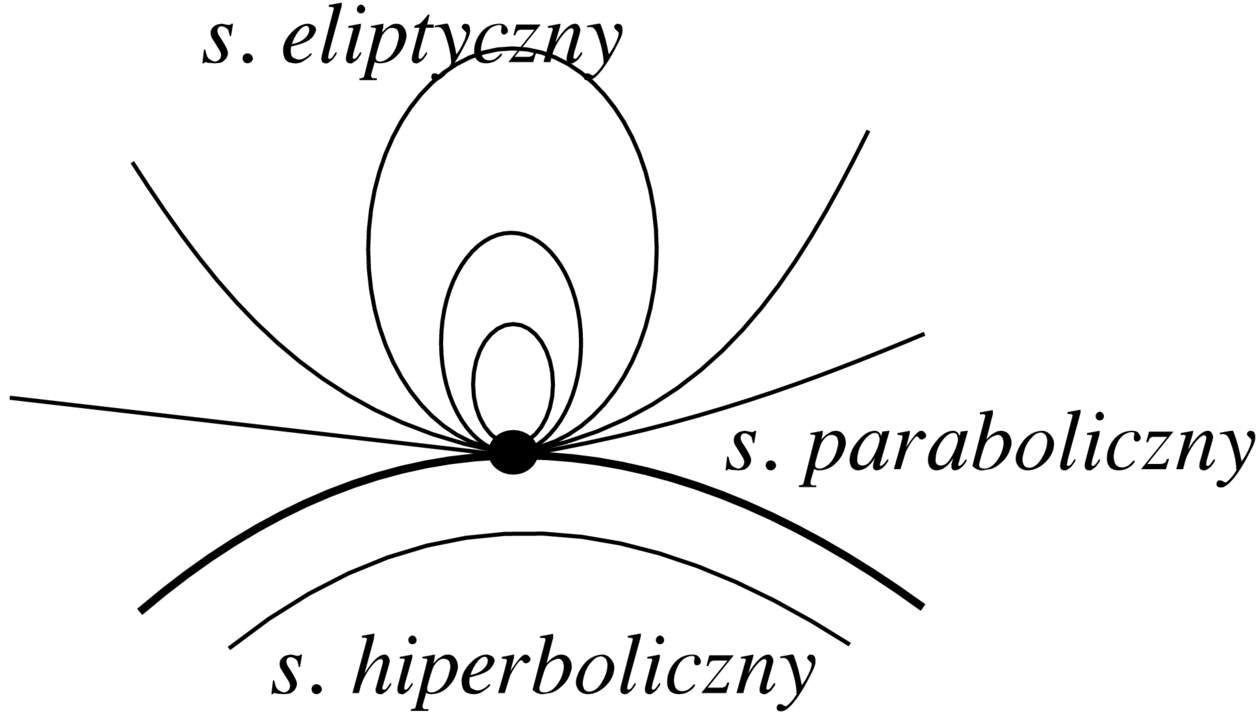
\par
Rys. 2.19. Sektory.

W przypadku nieelementarnego punktu osobliwego często jego otoczenie można podzielić na sektory: hiperboliczne, paraboliczne, i eliptyczne. Są one zobrazowane na Rysunku 2.19. Jest pewna teoria związana z nimi, którą nie będziemy się zajmować. Zainteresowanych słuchaczy odsyłam do książki P. Hartmana [13].

2.4.2. Zamknięte krzywe fazowe

One odpowiadają rozwiązaniom (i trajektoriom) okresowym i były dosyć szczegółowo omawiane w poprzednim podrozdziale.

2.4.3. Separatrysy punktów osobliwych

Definicja 2.39.Separatrysą punktu osobliwego x0 pola wektorowego v⁢x nazywamy krzywą fazową tego pola która `dąży' do x0 pod określonym granicznym kierunkiem i jest `wyróżniona' wśród takich krzywych.

Na przykład, dla siodła separatrysami są składowe `nakłutych' rozmaitości stabilnej Ws∖x0 i niestabilnej Wu∖x0; w sumie mamy cztery separatrysy.

W ogólnym przypadku, gdy mamy podział na sektory hiperboliczne, eliptyczne i paraboliczne, separatrysy występują na brzegach sektorów hiperbolicznych.

Uwaga 2.40. Ważnym elementem portretu fazowego pola wektorowego jest `los' drugiego końca danej separatrysy L.

Może on lądować w innym punkcie osobliwym x1, zwykle w jego sektorze parabolicznym. Ale może też nawijać się na ognisko. Szczególny jest przypadek, gdy L jest separatrysą zarówno dla x0 jak i dla x1; mamy wtedy do czynienia z tzw. połączeniem separatrys.

Drugi koniec separatrysy może też nawijać się na cykl graniczny.

Szczególny, i dosyć eksploatowany w teorii Układów Dynamicznych jest przypadek, gdy drugi koniec separatrysy L ląduje w tym samym punkcie x0. Mamy wtedy tzw. pętlę separatrys. Więcej na ten temat słuchacze znajdą np. w [1] i [2].

2.4.4. Zachowanie na nieskończoności

Istnieje wiele uzwarceń płaszczyzny R2. Jednym z nich jest tzw. uzwarcenie Poincarégo (albo płaszczyzna Poincarégo). Polega ono na uzupełnieniu płaszczyzny okręgiem przez dodanie wszystkich `kierunków w nieskończoności'. Płaszczyzna Poincarégo jest dyfeomorficzna z dyskiem: R2∪S1≃D2 (patrz Rysunek 2.20).10W matematyce bardziej rozpowszechnione jest uzwarcenie za pomocą płaszczyzny rzutowej R⁢P2. Różnica pomiędzy uzwarceniem Poincarégo polega na tym, że w płaszczyźnie rzutowej dwa antypodyczne kierunki w nieskończoności są utożsamiane. Niestety, płaszczyzna rzutowa jest rozmaitością nieorientowalną i nie da się jej narysować (w przeciwieństwie do płaszczyzny Poincarégo).

Uzwarcenie Poincarégo jest przydatne przy badaniu zachowania się krzywych fazowych wielomianowych pól wektorowych, tzn. takich układów x˙=P⁢x,y, y˙=Q⁢x,y, których prawe strony P i Q są wielomianami.

Wtedy w otoczeniu okręgu w nieskończoności można wpropwadzić współrzędne typu biegunowego

x=1z⁢cos⁡φ,   ⁢y=1z⁢sin⁡φ.

Dostaniemy układ postaci

z˙=1zk⁢A⁢φ+O⁢z,   ⁢φ˙=1zl⁢B⁢φ+O⁢z,

czyli z biegunem w zbiorze z=0 (okrąg w nieskończoności). Mnożąc prawe strony przez zmin⁡k,l, co prowadzi do orbitalnej równoważności w obszarze z>0, dostajemy porządne pole wektorowe w otoczeniu okręgu w nieskończoności.

Zauważmy, że punkty osobliwe z=0, φ=φ0 nowego pola odpowiadają sytuacji gdy jakaś krzywa fazowa układu x˙=P, y˙=Q dąży do nieskończoności (przy t→+∞ lub przy t→-∞) pod granicznym kierunkiem φ0.

Rys. 2.20. Płaszczyzna Poincarégo.

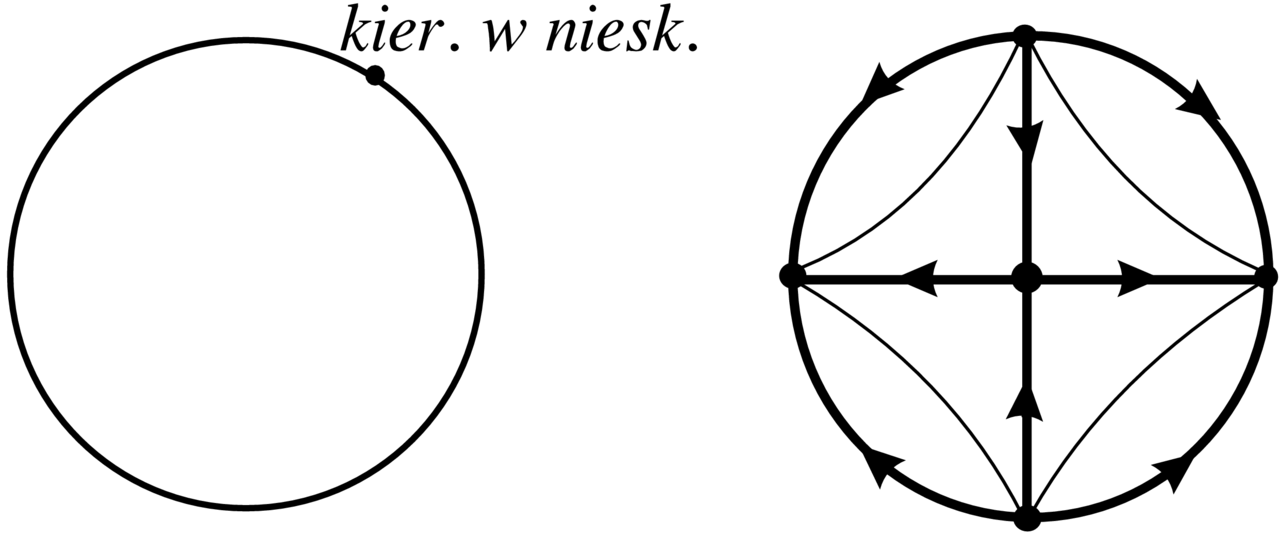
Przykład 2.41. Liniowe pole wektorowe x˙=x, y˙=-y prowadzi do portretu fazowego w płaszczyźnie Poincarégo przedstawionego na Rysunku 2.20.

2.4.5. Orbitalna równoważność

Definicja 2.42. Dwa pola wektorowe v⁢x na M i w⁢y na N są orbitalnie równoważne, jeśli mają takie same portrety fazowe z topologicznego punktu widzenia. To znaczy, istnieje homeomorfizm h:M⟼N taki, że h(krzywa fazowa v)=(krzywa fazowa w).

Pole wektorowe v⁢x na M jest orbitalnie strukturalnie stabilne, jeśli każde pole w⁢x na M dostatecznie bliskie polu v (w odpowiedniej topologii) jest orbitalnie równoważne z polem v.

Jak łatwo się przekonać, powyższa definicja orbitalnej równoważności i orbitalnej strukturalnej stabilności jest słabsza od definicji równoważności i strukturalnej stabilności podanej w Definicji 1.24.

Zatem z Twierdzenie Grobmana–Hartmana (Twierdzenie 1.23) i następującego po nim Stwierdzenia 1.25 wynika, że dwa pola wektorowe w otoczeniu hiperbolicznych punktów osobliwych o takich samych wymiarach rozmaitości stabilnej i niestabilnej są orbitalnie równoważne. Są one też orbitalnie strukturalnie stabilne.

Poniżej, bez dowodu podajemy warunki konieczne dla orbitalnej strukturalnej stabilności pola wektorowego na płaszczyźnie.

Twierdzenie 2.43.Jeśli pole v⁢x w obszarzeU⊂R2 jest orbitalnie strukturalnie stabilne, to:

(i) jego punkty osobliwe są hiperboliczne,

(ii) jego zamknięte krzywe fazowe są hiperbolicznymi cyklami granicznymi,

(ii) nie ma połączeń separatrys.

Jeśli obszar U jest zwarty (np. płaszczyzna Poincarégo), to powyższe warunki na orbitalną strukturalną stabilność są również dostateczne.

ZADANIA

Zadanie 2.44. Wyliczyć rozwiązanie układu x˙=y, y˙=-sin⁡x (wahadło matematyczne) z warunkiem początkowym x⁢0=0, y⁢0=2 odpowiadającemu H=1.

Zadanie 2.45. Analogicznie jak w przypadku wahaddła matematycznego znaleźć całkę pierwszą i naszkicować krzywe fazowe dla układu Duffinga

x˙=y,  ⁢y˙=-x+x3.

Wyliczyć rozwiązanie z warunkiem początkowym x⁢0=0, y⁢0=1/2.

Zadanie 2.46. Wyliczyć r˙ i φ˙ w Przykładzie 2.4.

Zadanie 2.47. Pokazać, że wartości własne macierzy A w przekształceniu powrotu Poincarégo f⁢z=A⁢z+… nie zależą od wyboru cięcia S do orbity okresowej γ.

Zadanie 2.48. Udowodnić wzór (2.4).

Zadanie 2.49. Wyliczyć współczynnik a1 we wzorze (2.6).

Zadanie 2.50. Przy założeniu, że po prawej stronie równania (2.7) występują tylko wyrazy kwadratowe (tj. D=E=…=0) i że c3=0, wyliczyć c5.

Zadanie 2.51. Pokazać, że dla liniowego pola wektorowego liczba cykli granicznych wynosi 0.

Zadanie 2.52. Pokazać, że zbiór ω-graniczny ω⁢x dla potoku gt jest domknięty i niezmienniczy, tzn. gt⁢ω⁢x=ω⁢x.

Zadanie 2.53. Pokazać, że w dowodzie Twierdzenia 2.19 kolejne punkty xj przecięcia trajektorii Γ⁢x punktu x z cięciem S układają się w ciąg monotoniczny, jak na Rysunku 2.7.

Zadanie 2.54. Pokazać, że pole wektorowe (2.11) ma własność, że kwadrat promienia r2=x2+y2 rośnie wzdluż rozwiązań dla małych r.

Zadanie 2.55. Policzyć indeks w 0,0 dla następujących pól:

(a)  ⁢x˙=x3-3⁢x⁢y2,  ⁢y˙=y3-3⁢x2⁢y;
(b)  ⁢x˙=y+x2,   ⁢y˙=x3.

Zadanie 2.56. Pokazać, że i0⁢v=sign⁢det⁡A dla kiełka pola x˙=A⁢x+… w Rn,0 takiego, że det⁡A≠0. Uwaga: przypadek n>2 to zadanie z gwiazdką.

Zadanie 2.57. Pokazać, że pole wektorowe x˙=1-x⁢y, y˙=x nie posiada cykli granicznych.

Zadanie 2.58. Pokazać, że wykładnik charakterystyczny orbity okresowej zdefiniowany w Definicji 2.27 jest dobrze określony.

Zadanie 2.59. Uzupełnić analizę układu Jouanolou w przypadku nieparzystego s.

Zadanie 2.60. Wyliczyć div1f⁢v w analizie układu van der Pola.

Zadanie 2.61. Naszkicować portret fazowy (w R2) dla układu x˙=1+x2-y2, y˙=x+x2-2⁢x⁢y.

Zadanie 2.62. Naszkicować portret fazowy dla układu x˙=y2-4⁢x2, y˙=4⁢y-8.

Zadanie 2.63. Naszkicować portret fazowy dla równań z˙=z2 i z˙=z¯2, gdzie z=x+i⁢y∈C≃R2.

Zadanie 2.64. Rozważmy pole wektorowe v⁢x,y postaci (1.2), czyli x˙=y+x2, y˙=-2⁢x3-4⁢x⁢y-y⁢x2+y22; chcemy pokazać, że portret fazowy tego układu jest jak na Rysunku 1.2.

(a) Zacznijmy od prostszego pola wektorowego v0⁢x,y zadanego układem

x˙=y,⁢⁢⁢y˙=-2⁢x3-4⁢x⁢y. (2.17)

Robiąc podstawienie z=x2 naszkicować jego portret fazowy i pokazać, że w otoczeniu x=y=0 jest on jakościowo taki jak na Rysunku 1.2 (tylko, że ma większy sektor eliptyczny). Pokazać też, że parabola y=-x2 jest niezmiennicza dla pola (2.17) i zawiera separatrysy na granicy sektora hiperbolicznego.

(b) Stosując dwukrotnie rozdmuchanie pokazać, że pola v i v0 mają jakościowo takie same portrety fazowe w otoczeniu x=y=0.

(c) Pokazać, że dodanie składnika -y⁢x2+y22⁢∂∂⁡y do pola v0 powo- duje, że w obszarze U={y≥-x2} (czyli cały sektor eliptycznym dla v0 z brzegiem) przecinamy krzywe fazowe pola v0 pod kątem i tak, że krzywe fazowe pola v kierują się bardziej w kierunku środka układu wspólrzędnych. Wywnioskować stąd, że wszystkie punkty z obszaru U dążą do 0,0 pod wpływem potoku fazowego gvtt>0.

(d) Pokazać, że również pozostałe punkty z otoczenia 0,0 albo leżą w stabilnej separatrysie punktu 0,0 (tj. dla v) albo wchodzą do obszaru U po skończonym czasie pod wpływem potoku gvt.

Treść automatycznie generowana z plików źródłowych LaTeXa za pomocą oprogramowania wykorzystującego LaTeXML.

Projekt współfinansowany przez Unię Europejską w ramach Europejskiego Funduszu Społecznego.

Projekt współfinansowany przez Ministerstwo Nauki i Szkolnictwa Wyższego i przez Uniwersytet Warszawski.