4.1. Uśrednianie
Przykładem układu z pierwszej grupy jest znany układ van der Pola
gdzie ε jest naszym małym parametrem. Jest to szczególny
przypadek zaburzenia układu hamiltonowskiego o jednym stopniu
swobody
|
x˙=Hy′+εPx,y, y˙=-Hx′+εQx,y. |
| (4.1) |
W zastosowaniach często pojawiają się układy
hamiltonowskie z wieloma stopniami swobody postaci
|
q˙i=Hpi′, p˙i=-Hqi′, i=1,…n, |
| (4.2) |
gdzie Hq1,…,qn,p1,…,pn jest funkcją
Hamiltona, lub hamiltonianem (Zadania 4.11 i 4.12). Na
ogół układ (4.2) nie daje się rozwiązać. Jednak istnieje
klasa układów hamiltonowkich w pełni rozwiązywalnych.
Definicja 4.1. Układ (4.2) nazywa się zupełnie całkowalnym jeśli istnieje układ funkcjonalnie niezależnych całek
pierwszych F1=H, F2,…, Fn taki, że każda
funkcja Fj jest całką pierwszą dla innych układów
hamiltonowskich generowanych przez inne funkcje Fi. Mówi się
też, że funkcje Fj są w inwolucji.
Przykładami układów zupełnie całkowalnych jest zagadnienie
Keplera i potok geodezyjny na powierzchni elipsoidy (patrz [4]); oba mają dwa stopnie swobody.
Dla układów spełniających warunek z Definicji 4.1 zachodzi następujące twierdzenie, które przytaczamy bez dowodu (patrz [4]).
Twierdzenie 4.2 (Liouville–Arnold). Jeśli wspólne
poziomice {F1=c1,…, Fn=cn} zupełnie całkowalnego układu hamiltonowskiego są zwarte i gładkie, to są one
torusami Tn.
Ponadto w otoczeniu danego takiego torusa istnieje układ współrzędnych I1,…,In,φ1,…,φn, tzw. zmienne działanie–kąt, w których układ (4.2) przyjmuje następującą postać hamiltonowską
|
I˙j=0, φ˙j=ωjI=∂H0/∂Ij, j=1,…,n, |
| (4.3) |
gdzie Hq,p=H0I1,…,In jest
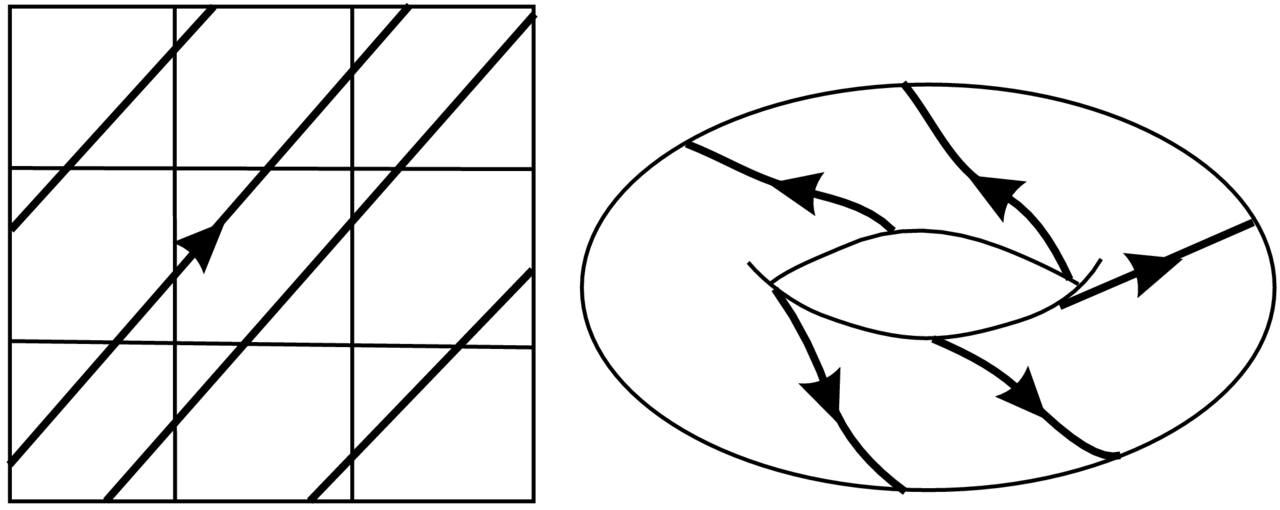
hamiltonianem po zamianie. W szczgólności ruch na torusach I1=d1,…,In=dn, które są
parametryzowane przez kąty φj mod 2π, jest okresowy lub prawie-okresowy (patrz Rysunek 4.1):
Przykład 4.3. Dla układu van der Pola z ε=0 i H=12x2+y2 zmienne działanie–kąt są następujące: I=H i φ=argx+iy.
Rozważmy teraz następujące zaburzenie układu (4.3)
|
I˙=εgI,φ, φ˙=ωI+εfI,φ, |
| (4.4) |
gdzie I=I1,…,In, φ=φ1,…,φn and ω=ω1,…,ωn. Naturalne jest spodziewać się, że rozwiązanie układu (4.4)
po czasie rzędu O1 różni sę od rozwiązania układu
(4.3) z tymi samymi warunkami początkowymi o wielkość rzędu
Oε. Tymczasem poniższe Twierdzenie 4.4 mówi, że
taką samą wielkość Oε można uzyskać
po czasie dążącym do nieskończoności przy ε→0. Tego rodzaju zjawisko ma miejsce dzięki tzw. uśrednieniu.
Idea uśrednienia wiąże się z faktem, że na większości torusów Tn={I=d}
trajektori układu niezaburzonego jest gęsta (jak na Rysunku 4.1).
Zatem średnie odchylenie działania It można wyliczyć (w
przybliżeniu) poprzez uśrednienie po torusie.
Definijemy układ uśredniony
gdzie
|
GJ=12πn∫02π…∫02πgJ,φdφ1…dφn |
|
jest uśrednioną po Tn wielkością prędkości zmian działania.
Twierdzenie 4.4 (O uśrednianiu). Niech n=1 i funkcje ω,f,g będą klasy C1 i ωI>0 na otwartym podzbiorze R1×T1. Jeśli It,φt i Jt,ψt są rozwiązaniami układów (4.4) i (4.5) takimi, że I0=J0, to dla
amy
gdzie stała C zależy tylko odω,f,g.
Dowód. Dokonajmy zamiany
tak, aby zachodziło K˙=Oε2. Wyliczenie kJ,φ przebiega następująco
|
K˙=I˙+ε∂k∂II˙+ε∂k∂φφ˙=εg+∂k∂φω+Oε2=εgK,φ+∂k∂φK,φωK+Oε2. |
|
Zatem chcemy rozwiązać równanie
z oczywistym rozwiązaniem gK,φ=-1ωK∫0φgK,ψdψ. Niestety, na ogół to rozwiązanie nie jest jednoznaczną (czyli okresową) funkcją od φ. Przeszkodą jest wielkość ∫02πgh,ψdψ,
która może być niezerowa.
Ale, zapisując
tak, że ∫02πg~h,ψdψ=0, możemy
zdefiniować jednoznaczną funkcję
|
gK,φ=-1ωK∫0φg~K,ψdψ. |
|
Dostajemy równanie
Widać, że po czasie O1/ε różnica pomiędzy
Jt i Kt jest rzędu Oε. Z drugiej strony, różnica pomiędzy Kt i It jest rzędu Oε, dzięki zamianie (4.6). ∎
Dla zaburzeń typu (4.4) zupełnie całkowalnych układów
hamiltonoskich z wieloma stopniami swobody oszacowania są słabsze niż w tezie Twierdzenia 4.4. Okazuje się, że po czasie czędu O1/εa, dla warunków początkowych spoza zbioru o
mierze Lebesque's Oεb, odchylenie Jt od It nie
przekracza Oεc, gdzie a,b,c>0 są wykładnikami
zależnymi od ω,f,g. Po więcej informacji odsyłam
czytelnika do [5].
Przykład 4.5 (Całki abelowe). Rozważmy następujące
zaburzenie dwuwymiarowego układu hamiltonowskiego
|
x˙=Hx′+εPx,y, y˙=-Hx′+εQx,y. |
|
Dla ε=0 krzywe fazowe leżą w poziomicach funkcji
Hamiktona Hx,y. W pewnym obszarze przestrzeni fazowej te krzywe są
zamknięte. Jak już robiliśmy to kilkakrotnie, badanie cykli
granicznych układu zaburzonego polega na analizie przekształcenia
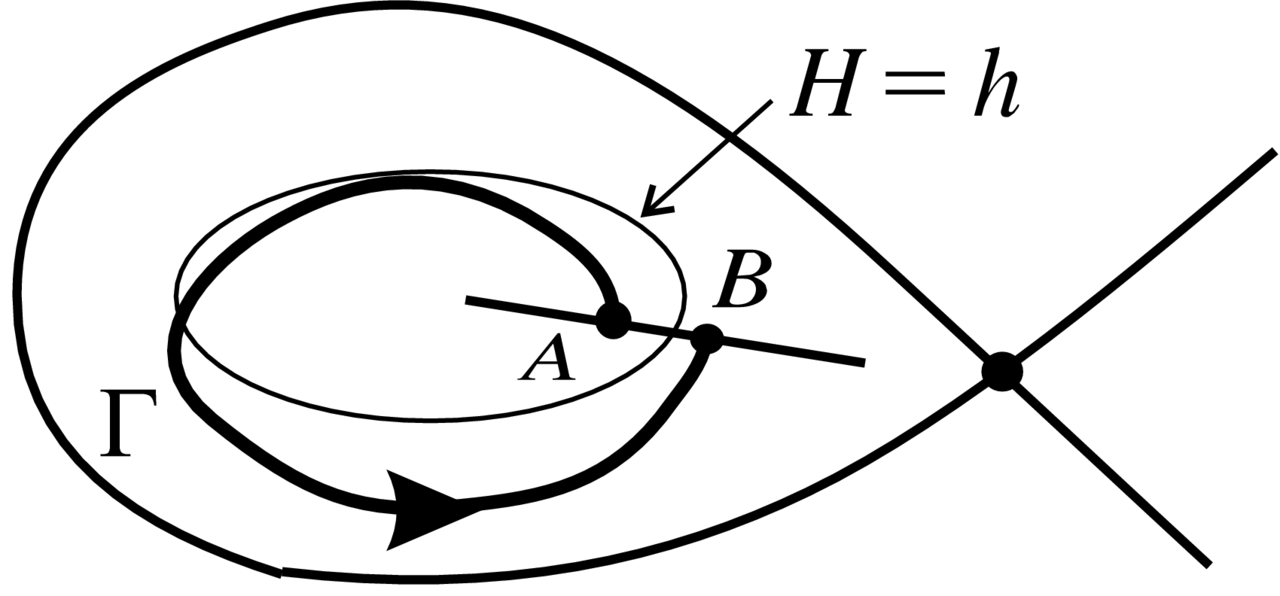
powrotu Poincarégo zS (cięcie transweralne do krzywych
fazowych) do S. Parametryzując S za pomocą HS warunek
cyklu granicznego to ΔH=HB-HA=0 (patrz Rysunek 4.2). Mamy
|
ΔH=∫0TdHdtdt=∫0T{Hx′(Hy′+εP)+Hy′(-Hx′+εQ}dt=ε∫PH′x+QHy′dt=ε∫PHx′-εQ+QHy′+εP=ε∫ΓhQdx-Pdy=ε∮H=hQdx-Pdy+Oε2, |
|
gdzie T jest czasem powrotu do S a Γh jest krzywą fazową układu zaburzonego startującą z A∈S takiego, że HA=h.
Wyrażenie
|
Ih=∮H=hQdx-Pdy |
| (4.7) |
jest tzw. całką abelową. Z Twierdzenia o funkcjach uwikłanych
wynika, że jeśli Ih0=0 i I′h0≠0, to dla ε≠0 i małego istnieje cykl graniczny γε, który dąży do krzywej H=h0 przy ε→0. To podejście do problemu cykli granicznych
jest szeroko stosowane w Jakościowej Teorii.
Nietrudno zauważyć, że funkcja Ih jest odpowiednikiem całki uśrednienia GJ, która występuje we wzorze (4.5).
4.2. Teoria KAM
Rozważmy układ hamiltonowski
p=p1,…,pn,q=q1,…,qn, z hamiltonianem postaci
gdzie H0 jest hamiltonianem układu zupełnie całkowalnego, czyli
układu typu (4.3) w zmiennych działanie–kąt. Z tą sytuacją
wiąże się jedno z najważniejszych twierdzeń
matematycznych drugiej połowy XX wieku. Przed jego sformułowaniem musimy
wprowadzić jeszcze dwa założenia dotyczące niezdegenerowania
niezaburzonego hamiltonianu H0:
|
det∂ωi∂Ij=det∂2H0∂Ii∂Ij≠0, |
| (4.8) |
|
det∂2H0∂Ii∂Ij∂H0∂Ii∂H0∂Ij0. |
| (4.9) |
Warunek (4.8) oznacza, że częstości ωiI znieniają się niezależnie i dosyć szybko wraz ze zmianą działań Ij, natomiast warunek (4.9) oznacza, że te częstości
zmianiają się szybko i w miarę niezależnie po ograniczeniu
do poziomic H0=const.
Twierdzenie 4.6 (Kołmogorow–Arnold–Moser). Jeśli są spełnione warunki niezdegenerowania (4.8) i (4.9) dla H0, to dla małego zaburzenia H=H0+εH1 większość torusów niezmienniczych I=const nie znika, ale tylko lekko deformuje się i ruch na nich jest
dalej prawie okresowy.
To twierdzenie zostało sformułowane w 1954 roku na Międzynarodowym
Kongresie Matematyków w Amsterdamie, ale na ścisły dowód musiało czekać do początku lat sześdziesiątych. Podali go
niezależnie V. Arnold (w przypadku analitycznym) i J. Moser (w przypadku
gładkim klasy C333). Później klasa gladkości została obniżona do C3. Oczywiście nie jestem w stanie przedstawić tego
dowodu tutaj.
Przykład 4.7. (Płaski ograniczony problem trzech ciał)
Płaskie ograniczone zagadnienie trzech ciał jest to układ w
którym dwa ciała (oddziałujące na siebie siłą
grawitacji) obracają się za stała prędkością kątową wokół ich środka masy (w początku układu współrzędnych) a trzecie ciało porusza się w płaszczyźnie obrotu
dwu ciał i ma masę tak małą, że nie zakłóca ich ruchu.
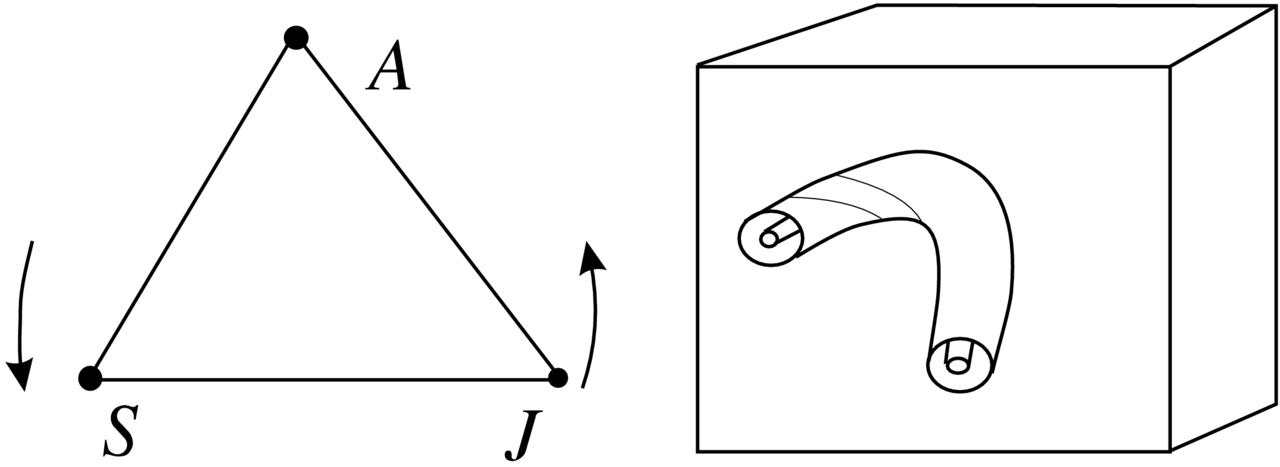
Na Rysunku 4.3 mamy taki układ, w którym S oznacza Słońce,
J -Jowisz, A zaś jest Asteroidem. Jednostki czasu, długości i masy można dobrać tak, aby prędkość kątowa, suma mas S i J oraz stała grawitacyjna były równe
1. Wtedy też odległość między S i J też równa się 1. Jedynym parametrem charakteryzującym układ jest masa Jowisza μ.
Równania ruchu Asteroidu są hamiltonowskie z hamiltonianem
gdzie ρ1 i ρ2 są odległościami A od S i J odpowiednio. Zauważmy, że położenia S i J zmieniają się z czasem: J=1-μcost,sint, S=-μcost,sint; zatem hamiltoniam zależy bezpośredno od czasu.
Aby pozbyć się tej zależności od czasu, dokonujemy następującej zamiany (jednoczesny obrót współrzędnych i pędów)
|
q′=Mtq, p′=Mtp, Mt=costsint-sintcost. |
|
Okazuje się, że w nowych zmiennych układ nadal jest hamiltonowski
z nowym hamiltonianem
|
H=12p1′+q2′2+12p2′-q1′2-Vq1′,q2′, |
| (4.10) |
|
V=q1′A2+q2′A22+1-μρ1+μρ2, |
|
ρ12=q1′+μ2+q2′A2, ρ22=q1′+μ-12+q2′A2 (Zadanie 4.13). W nowych zmiennych q1′,q2′ ciałaS i J spoczywają.
Punkty równowagi układu hamiltonowsiego to punkty krytyczne funkcji
hamiltona (Zadanie 4.14). W przypadku hamiltonianu (4.10) te punkty, które nazywamy względnymi położeniami równowagi, zadane są przez
|
p1′=-q2′, p2′=q1′, ∂V/∂q1′=∂V/∂q2′=0. |
|
Mamy
|
∂V∂q2′ | = | q2′1-1-μρ13-μρ23=q2′f, |
|
|
∂V∂q2′ | = | q1′f-μ1-μ1ρ13-1ρ23. |
|
Mamy dwie możliwości:
1. q2′=0; tutaj znajdujemy trzy punkty tzw. współliniowe punkty libracji L1, L2, L3 (Zadanie 4.15), które okazują się niestabilne.
2. f=0 i ρ1=ρ2=1; tutaj mamy dwa tzw. trójkątne punkty libracji L4 i L5, które leżą
w wierzchołkach dwóch trójkątów równobocznych o
podstawie SJ¯.
Wyliczenia, których nie przeprowadzamy, pokazują, że dla 27μ1-μ>1 punkty L4,5 są niestabilne natomiast w przeciwnym
przypadku, tj. dla μ<μ1=121-23/27≈0.03852, wartości własne części liniowej układu
hamiltonowskiego są postaci ±iω1, ±iω2, gdzie ω1<0<ω2≠ω1. Jesteśmy na granicy
obszaru stabilności.
Ponadto część kwadratowa H w punkcie L4 przyjmuje postać
|
H0=12ω1p~12+q~12+12ω2p~22+q~22 |
|
w odpowiednim układzie wspólrzędnych w otoczeniu L4 (patrz
[19]). Jest to Hamiltonian układu zupełnie całkowalnego ze zmiannymi
działanie–kąt I1=12p~12+q~12, I2=12p~22+q~22, φ1=argq~1+ip~1, φ2=arg(q~2+ip~2) i z H0=ω1I1+ω2I2 (Zadanie
4.16).
Mamy sytuację jak w Twierdzeniu KAM: H=H0+H1, gdzie H0 jest
zupełnie całkowalny a H1 zawiera wyrazy rzędu >2 ze względu na Ij (które są małe). Niestety, to nie wystarcza, ponieważ częstości ωj=∂H0/∂Ij są
stałe, a z warunku niezdegenerowania (4.8) powinny się zmianiać
wraz z Ij. Należy więc uwzględnić jeszcze dalsze wyrazy
rozwinięcia H w otoczeniu L4.
Dokładniej, dokonujemy uproszczenia wyrazów rzędu trzeciego i
czwartego w hamiltonianie H. To uproszczenie jest analogiem formy
normalnej Poincarégo–Dulaca i zostało udowodnione przez G.
Birkhoffa w Twierdzeniu 4.9 poniżej. Ta forma normalna Birkhoffa w naszym przypadku ma następującą postać
|
H=H0+H1, H0=ω1I1+ω2I2+∑ωijIiIj, Ij=12Pj2+Qj2, |
| (4.11) |
gdzie Pj=p~j+…, Qj=q~j+… są
nowymi zmiennymi a H1 zawiera wyrazy rzędu ≥5 (oraz H0 i H1 są inne niż powyżej). W założeniu twierdzenia
Birkhoffa pojawia się warunek braku relacji rezonansowych rzędu 4 i
3. Okazuje się, że takie relacje zachodzą dla wartości μ2=121-1833/45≈0.02429 i μ3=121-213/15≈0.01352; zatem te wartości parametru μ należy wykluczyć.
Hamiltonian H0=H0I1,I2 jest hamiltonianem zupełnie całkowalnym i ma szansę na spełnienie warunków niezdegenerowania
(4.8) i (4.9). Okazuje się, że tylko warunek (4.9) jest istotny. A.
Leontowicz pokazał, że może on zostać naruszony tylko dla
dyskretnego zbioru wartości parametru μ.W [19] można dowiedzieć się, że warunek (4.9) zostaje
naruszony dla dokłanie jednej konkretnej wartości parametru μ. Ta
wartość wynikała ze wzoru na wyznacznik w równaniu (4.9)
podanego przez francuskich astronomów A. Deprit i A. Deprit-Bartholomé (i cytowanego w bardzo poważnych monografiach). Ostatnio z moją
magistrantką W. Barwicz odkryliśmy, że ten wzór jest
nieprawdziwy, a nawet sprzeczny z wyliczeniami Leontowicza. W istocie, tenże wyznacznik jest bardzo skomplikowaną funkcją algebraiczną
od μ, króra nie jest tożsamościowo równa zeru. Załóżmy zatem, że μ spełnia wszystkie warunki wypisane powyżej, czyli jest prawdziwa teza twierdzenia KAM.
Jak z twierdzenia KAM wynika stabilność? Otóż znajdujemy się w przestrzeni 4-wymiarowej w otoczeniu punktu równowagi.
Ponieważ układ jest hamiltonowski z hamiltonianem niezależnym od
czasu, więc ruch odbywa się po powierzchniach H=const. Są one trójwymiarowe. Z twierdzenia KAM wynika, że każda taka
powierzchnia jest prawie zapełniona torusami niezmienniczymi T2, których jest tym więcej im bliżej jesteśmy torusa I1=I2=0. Każdy torus niezmienniczy rozbija powierzchnię H=const na dwie części, swoje wnętrze i zewnętrze. Zaden punkt
z wnętrza nie wychodzi zeń w trakcie ewolucji. Ponieważ w
przestrzeni zmiennych P,Q torusy mogą być dowolnie małe, to
wynika stąd stabilność w sensie Lapunowa.
Uzupełnimy powyższy przykład. Załóżmy, że mamy
hamiltonian w postaci
Definicja 4.8. Mówimy, że `częstości' ωj spełniają relację resonansową rzędu d, jeśli isnieją liczby całkowite k1,…,kn z ∑kj=d takie, że
Twierdzenie 4.9 (Birkhoff). Jeśli częstości ωj nie spełniają żadnej relacji rezonansowej rzędu ≤2m, to istnieje kanoniczna zamiana zmiennych p,q⟼P,Q=p+…,q+… prowadząca do hamiltonianu
gdzie Ij=12Pj2+Qj2 i
sumowanie przebiega po wielowskaźmikach l1,…,ln z l=l1+…+ln iIl=I1l1…Inln.
Uwaga 4.10. Zamiana p,q⟼P,Q, występująca w powyższym twierdzeniu jest kanoniczna jeśli
Okazuje się, że po kanonicznej zamianie zmiennych układ
hamiltonowski przechodzi w układ hamiltonowski (patrz [4]).
Zadanie 4.11. Pokazać, że jeśli funkcja hamiltona H
nie zależy bezpośrednio od czasu, to jest całką pierwszą
dla układu (4.2).
Zadanie 4.12. Pokazać, że pole wektorowe zadane wzorem
(4.2) ma zerową dywergencję. Wywnioskować stąd, że
odpowiedni potok fazowy zachowuje objętość.
Zadanie 4.13. Udowodnić wzór (4.10).
Zadanie 4.14. Pokazać, że jeśli H nie zależy bezpośrednio od czasu, to punkty równowagi układu (4.2) są dokładnie punktami krytycznymi funkcji H.
Zadanie 4.15. Pokazać, że istnieją dokładnie trzy współliniowe punkty libracji.
Zadanie 4.16. Pokazać, że hamiltonian postaci H0=ω1I1+ω2I2 (lub jak we wzorze (4.11)) jest hamiltonianem układu zupełnie całkowalnego.
Zadanie 4.17. Zastosować metodę całek abelowych (Przykład 4.5) do pokazania, że układ van der Pola x˙=y, y˙=-x-ax2-1y dla małego parametru a>0 posiada dokładnie jeden cykl
graniczny.
4.3. Drgania relaksacyjne
Zacznijmy od znanego przykładu.
Przykład 4.18 (Układ van der Pola).
(Gdy ε=1 i położyć y1=y-x3+x, to dostaje się x˙=y1, y˙1=-x-3x2-1y1; z dokładnością do przeskalowania jest to układ z Przykładu 2.34.)
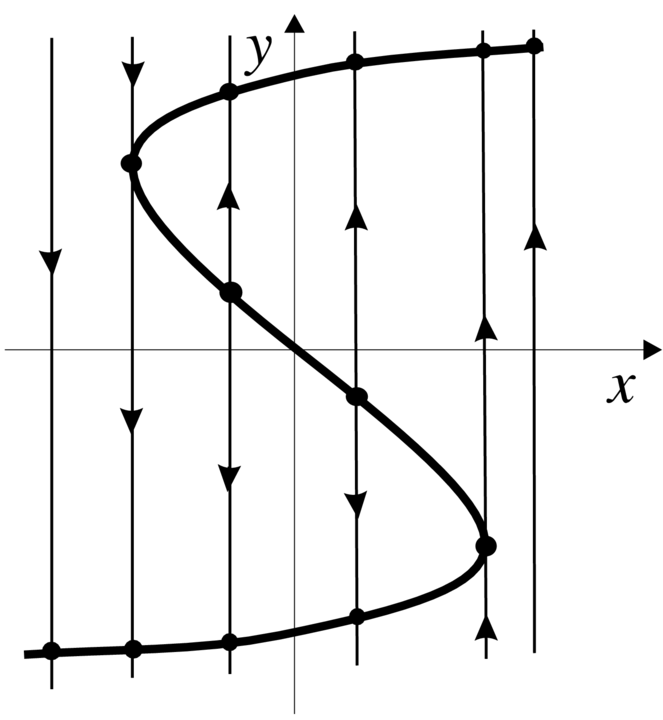
Widać, że x zmienia się szybko w porównaniu z y; mówimy, że x jest szybką zmienną a y wolną. Dla ε=0 mamy y=const i w istocie mamy równanie na
x zależne od parametru y (teoria bifurkacji się kłania, patrz
Rysunek 4.4). Gdy ε≠0 (ale małe), to fizycy
powiedzieliby, że parametr y `płynie'. Oczekuje się istnienia
cyklu granicznego γε (w istocie γε jest stabilny) dążącego do kawałkmi gładkiej krzywej γ0 przedstawionej na Rysunku 4.5. Cykl γ0 składa się z:
— kawałków ruchu powolnego wzdłuż krzywej y=x3-x (gdzie x˙=0),
— odcinków skoku wzdłuż prostych y=const.
Taki ruch jest przykładem dragań relaksacyjnych (jak bicie
serca).
Rozważmy teraz ogólną sytuację. Mamy układ
niezaburzony
(x∈Rk, y∈Rl); tutaj x to szybkie współrzędne a y to wolne współrzędne. Mamy też układ zaburzony
|
x˙=Fx,y;ε, y˙=εGx,y;ε, Fx,y;0=fx,y. |
|
Definicja 4.19. Powierzchnia S={f(x,y)=0} nazywa
się powolną powierzchnią.
Powolna powierzchnia dzieli się na obszary stabilności i niestabilności układu niezaburzonego; odpowiadają one sytuacjom gdy ReλjA<0, j=1,…,k, A=∂f∂x, i gdy istnieje ReλjA>0.
Na powolnej powierzchni mamy pole wektorowe definiowane następująco.
Bierzemy pole
|
∂∂εF∂x+εG∂yε=0=f1x,y∂x+gx,y∂y |
|
w punkcie x,y∈S i rzutujemy je na Tx,yS wzdłuż zmiennych y. Jest to pole ruchu powolnego.
Przypomnę, że na początku tego rozdziału mówiliśmy,
że drgania relaksacyjne charakteryzują się własnością,
ze mały parametr występuje po lewej stronie. Aby się o tym przekonać wprowadzamy czas powolny τ=εt. Wtedy dostajemy układ
|
εdxdτ=fx,y+Oε, dydτ=gx,y+Oε. |
|
Teraz równanie ruchu powolnego na S (lokalnie
parametryzowanej przez y) jest postaci
(z odpowiednią funkcją h).
Przeanalizujmy ruch typowego punktu x0,y0. Składa
się on z kawałków trzech rodzajów: dochodzenie do powierzchni
powolnej, ruch wzdłuż powierzchnii powolnej i ruch w obszarze przejściowym.
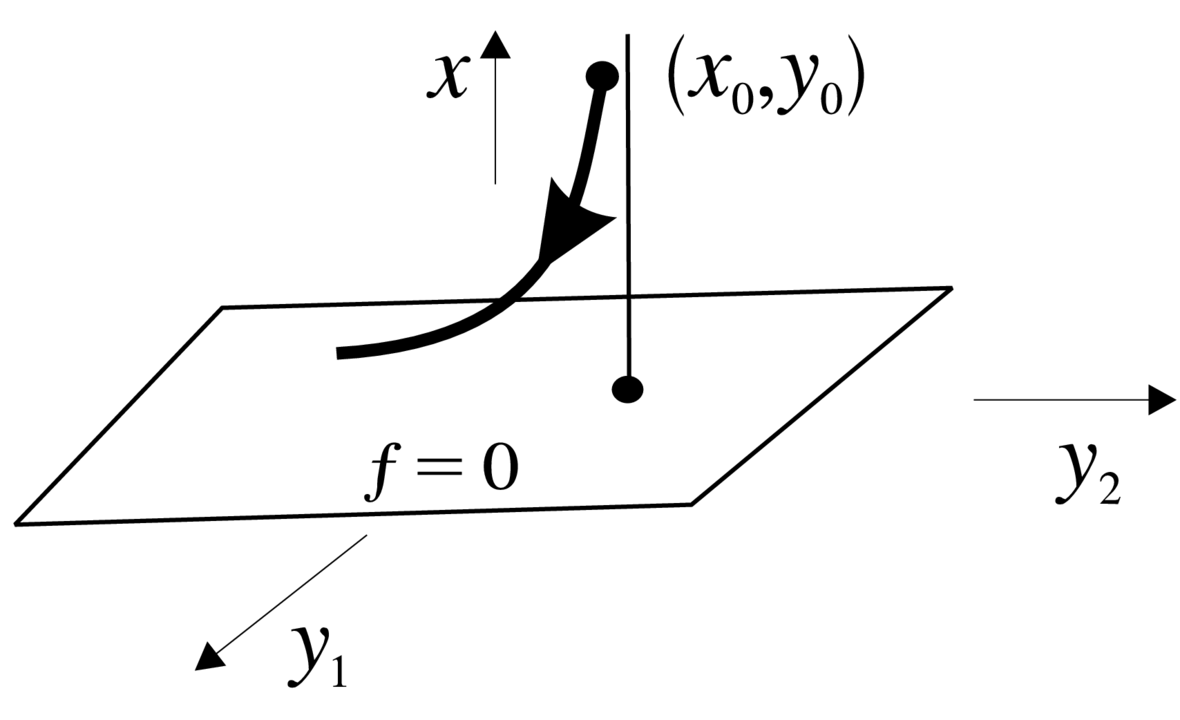
4.20. Dochodzenie do powierzchni powolnej. Niech punkt x0,y0 spoza S rzutuje się (wzdłuż współrzędnych y) na punkt x∗,y0, x∗=x∗y0 , na S w obszarze stabilności (patrz Rysunek 4.6). To
znaczy, że punkt x0 leży w basenie przyciągania punktu x∗ dla równania x˙=fx,y0 (y0 stałe). Rozważmy obszar U={|x-x∗(y0)|<δ, y0∈V}, gdzie V jest pewnym obszarem odpowiadającum podzbiorowi obszaru stabilności w S. Okazuje się, że
powolny czas dochodzenia rozwiązania z warunkiem początkowym x0,y0 do U jest rzędu τ1∼C1εlnε, co odpowiada rzeczywistemu
czasowi
(stała C1 zależy od U i od F,G).
4.21. Ruch powolny. W obszarze U mamy ruch powolny, opisywany równaniem dy/dτ=hy+Oε. Trwa on do momentu τ2=T=O1, co odpowiada długiemu czasowi rzeczywistemu t2=T/ε.
4.22. Ruch w obszarze przejściowym. Obszar przejściowy leży blisko granicy pomiędzy obszarami stabilności i niestabilności w S. Mamy dwie typowe możliwości (jak w teorii
bifurkacji):
A.λ1A=0 (gdzie A=∂f∂x|f=0);
A. Zryw. Ten przypadek (który odpowiada bifurkacji siodło–węzeł) zanalizujemy dla sytuacji gdy x∈R i y∈R (można do tego wszystko zredukować). Po odpowiednich
przeskalowaniach mamy następujący układ
Dokonujemy normalizacji
łatwo sprawdzić, że prowadzi to do pola
|
X˙=μX2-Y+Oμ, Y˙=μ-1+Oμ |
|
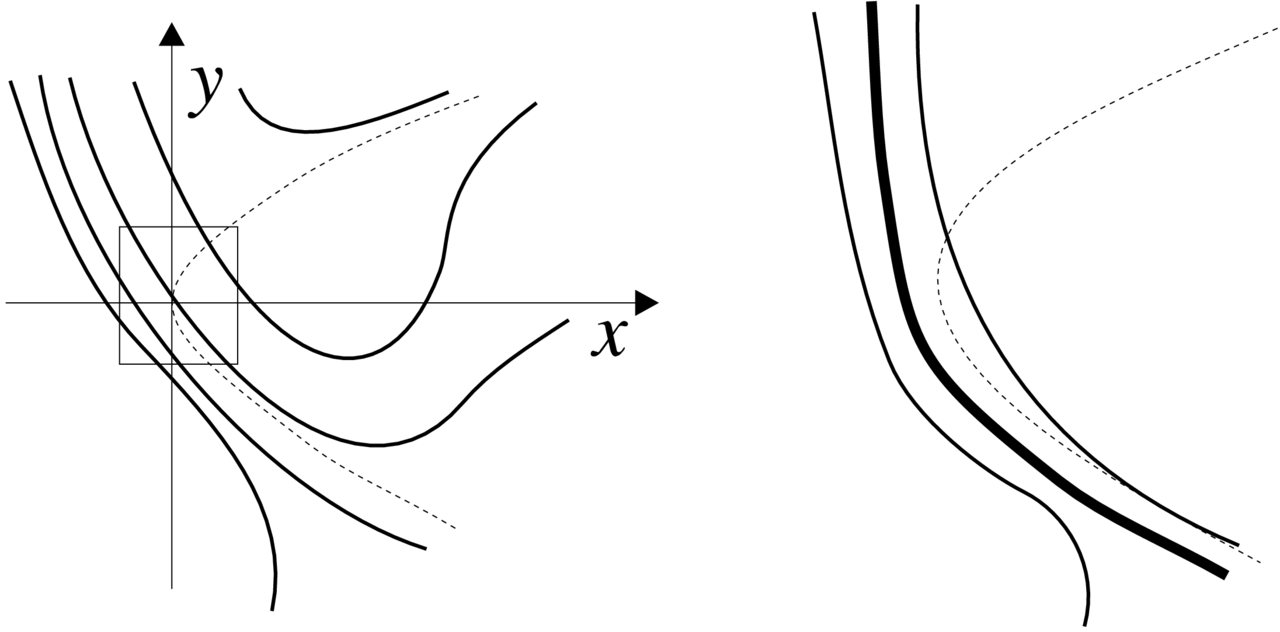
orbitalnie równoważnemu polu X2-Y∂X-∂Y. Jego portret fazowy jest zadany równaniem
Riccatiego
i jest przedstawiony na Rysunku 4.7. Zjawisko, które tutaj obserwujemy nosi nazwę zrywu.
B. Opóźnienie utraty stabilności. W tym przypadku, który odpowiada bifurkacji Andronowa–Hopfa, problem redukuje się do
następującego modelowego układu
|
z˙=y+iωz+czz2, y˙=ε, |
| (4.13) |
zx1+ix2∈C≃R2,y∈R. Oczywiście y=εt jest `płynącym' parametrem. Załóżmy jeszcze, że
przypadek c>0 jest mniej ciekawy. Dla amplitudy r=z dostajemy równanie Bernoulliego
Połóżmy warunek początkowy
|
yt0=-μ, rt0=r0, t0=-μ/ε, |
|
gdzie μ>0 jest ustaloną (nie za dużą i nie za małą)
stałą. To zagadnienie początkowe ma następujące rozwiązanie
|
rt=r0eεt02-t2+2r02∫t0teεs2-t2ds-1/2 |
| (4.14) |
(Zadanie 4.24). Zbadamy asymptotyczne zachowanie się tego rozwiązania przy ε→0 dzieląc zakres czasu t na
cztery obszary:
(a) 0<t-t0<O1, czyli 0<y+μ<Oε.
Niech u=t-t0. Wtedy εt02-t2=εt0+tu≈2μu i εs2-t2≈2μu-v, gdzie v=s-t0. Zatem
|
∫t0teεs2-t2ds≈∫0ue2μu-vdv=12μe2μu-1 |
|
oraz
|
r(t)≈r0{e2μu+r02(e2μu-1)/μ}-1/2 |
|
jest malejącą funkcją od u.
(b) y=εt jest ustalone tak, że -μ<y<μ.
Tutaj eεt02-t2≈eμ2-y2/ε→∞. Zatem
przy czym jest to bardzo szybkie dążenie do zera.
(c) 0<t0-t<O1, czyli 0<μ-y<Oε.
Wprowadźmy zmienną w=t0-t. Jak w
punkcie (a) mamy eεt02-t2≈e2μw.
Obszar całkowania dla całki we wzorze (4.14) podzielimy na trzy odcinki:
od t0 do t0/2<0, od t0/2 do t0/2 i od t0/2 do t. Przez I1, I2 i I3 oznaczymy odpowiednie całki. Podobnie jak w punkcie (a) pokazuje się, że I1=O1 i I3=O1. Z rachunków w punkcie (b)
wynika, że I2→0 bardzo szybko. Zatem
(d) t0<t, czyli y>μ i jest ustalone. Teraz
expεt02-t2≈exp-y2-μ2/ε→0. Następnie εs2-t2≈s-t⋅2y dla s bliskich t, tj. dla tych s, dla których wkład do całki jest
dominujący. Dostajemy ∫te2ys-tds≈12y. Stąd
Możemy podsumować powyższe obliczenia.
Twierdzenie 4.23.W przypadku B opisywanego układem
(4.13) z c<0 zachodzi zjawisko opóźnienia utraty stabilności. Polega ono na tym, przy zmianie zmiennej y (która
jest współczynnikiem stabilności ruchu niezaburzonego) od wartości ujemnej yt0=-μ do wartości dodatniej
μ układ (względem z) jest cały czas
stabilny, a zmiana stabilności rozwiązania następuje dla
parametru y=μ, przy czym dalej amblituda oscylacji rośnie
jak w zwykłej bifurkacji Andronowa–Hopfa.
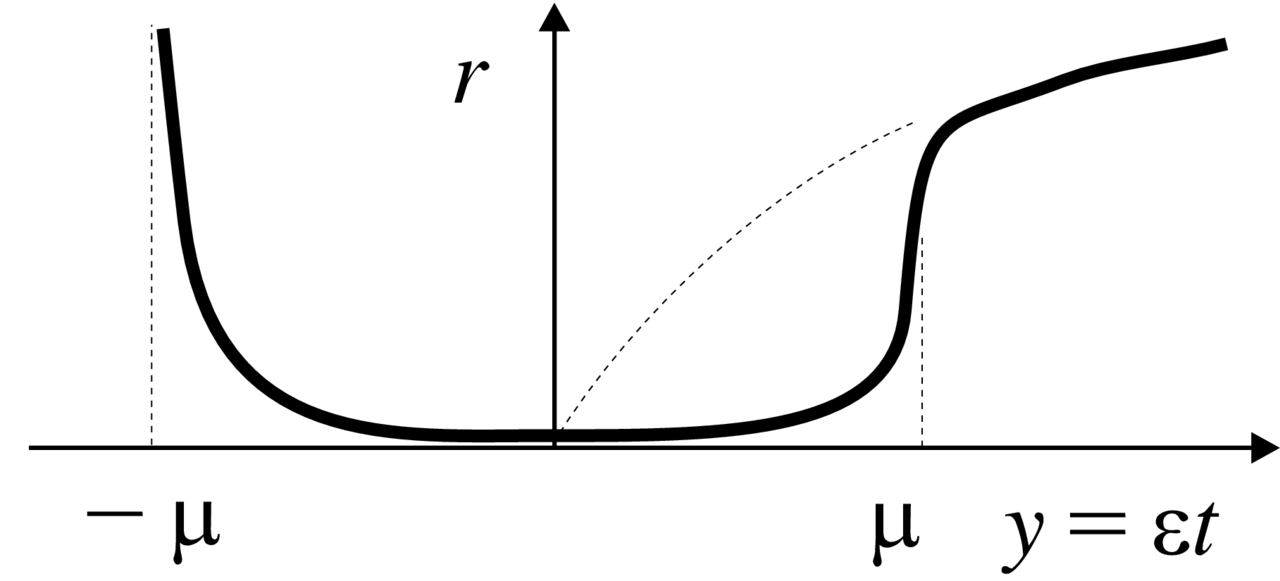
Zjawisko opóźnienia utraty stabilności można objaśnić fizycznie.Zmienna y jest ujemna przez bardzo długi czas, rzędu 1/ε. Wtedy układ fizyczny zdąży
podejść bardzo blisko położenia równowagi; na tyle blisko,
że potrzeba potem tyle samo czasu, aby od położenia równowago
odejść (patrz Rysunek 4.8).
Zadanie 4.24. Udowodnić wzór (4.14).