6.1. Definicje
Pod równaniem różniczkowym zwyczajnym rozumiemy równanie postaci
gdzie t∈I⊂R jest czasem rzeczywistym (I to otwarty
odcinek), x należy do przestrzeni fazowej (rozmaitości) M a v jest zależnym od czasu polem wektorowym na M, v:I×M⟼TM spełnia vt,x∈TxM. Często M=U jest
podzbiorem otwartym przestrzeni euklidesowej Rn; wtedy v:I×U⟼Rn i mówimy o układzie równań różniczkowych zwyczajnych. Jeśli v nie zależy od
czasu, v=vx, to równanie (6.1) jest równaniem
autonomicznym (a v jest autonomicznym polem wektorowym), w
przeciwnym przypadku mamy do czynienia z nieautonomicznym równaniem.
Przestrzeń I×M nazywa się rozszerzoną
przestrzenią fazową.
Rozwiązaniem równania (6.1) nazywamy dowolną różniczkowalną krzywą φ:J⟼M, J⊂I, która spełnia równanie
Zagadnieniem początkowym nazywamy następujące dwa
warunki
|
x˙=vt,x, xt0=x0, |
| (6.2) |
z których drugi nazywa się warunkiem początkowym.
Rozwiązaniem zagadnienia początkowego (6.2) nazywamy rozwiązanie
równania (6.1), które ma własność φt0=x0.
Jeśli φt jest rozwiązaniem układu (6.1), to krzywą
t,φt:t∈J⊂I×M (tj. wykres rozwiązania) nazywamy krzywą całkową; jeśli, dodatkowo, układ (6.1) jest autonomiczny, to krzywą φt:t∈J (tj. obraz rozwiązania) nazywamy krzywą fazową.
Uwaga 6.1. Wprowadzając nowy czas τ możemy przepisać nieautonomiczne równanie (6.1) w postaci następującego układu autonomicznego
|
dtdτ=1, dxdτ=vt,x |
| (6.3) |
w rozszerzonej przestrzeni fazowej. Wtedy krzywe całkowe dla równania
(6.1) okażą się krzywymi fazowymi dla układu (6.3).
Równanie różniczkowe rzędun, czyli
|
dnxdxn=xn=ft,x,x1,…,xn-1, t∈I, x∈R, |
| (6.4) |
zastępuje się układem równań pierwszego rzędu
|
y˙1=y2, y˙2=y3,…, y˙n-1=yn, y˙n=ft,y1,…,yn |
| (6.5) |
przy pomocy podstawienia x=y1, x1=y2,…, xn-1=yn. Naturalnym warunkiem początkowym dla równania
(6.4) jest
|
xt0=x0, x1t0=x1,…, xn-1t0=xn-1. |
| (6.6) |
Zauważmy, że stosując trick z Uwagi 6.1 możemy zastąpić (na ogól) nieautonomiczny układ (6.5) odpowiednim układem
autonomicznym w Rn+1.
Uwaga 6.2. W książkach o równaniach różniczkowych rozważane są także równania uwikłane
względem pochodnej, typu
|
Ft,x,x˙=0, t∈R, x∈R. |
| (6.7) |
Okazuje się, że, jeśli równanie Ft,x,p=0 da się
rozwikłać w otoczeniu pewnego punktu t0,x0,p0 w postaci x=gt,p, to równanie (6.7) można przepisać w
postaci układu autonomicznego
|
dtdτ=gp′t,p, dpdτ=p-gt′t,p, |
|
gdzie τ jest nowym `czasem'. Rzeczywiście, mamy dxdτ=dxdtdtdτ=pdtdτ. Zatem, różniczkując tożsamość xτ=gtτ,pτ,
dostajemy warunek pdtdτ≡gt′dtdτ+gp′dpdτ. Jest on spełniony dla powyższego
pola wektorowego.
Podobny układ można napisać, gdy równanie F=0 rozwikłuje się względem t, a także gdy x∈Rn i F∈Rn. W tym skrypcie równania typu (6.7) nie są badane,
ale przytoczyliśmy je, aby zademonstrować pewną uniwersalną własność autonomicznych równań różniczkowych.
Z autonomicznym równaniem
wiąże się pojęcie potoku fazowego. Zauważmy, że rozwiązania φt;x0,0 równania (6.8) z warunkiem początkowym x0=x0 zadają rodzinę odwzorowań
gdzie Dt jest dziedziną odwzorowania gt. Ta rodzina powinna spełniać dwie naturalne własności
|
g0 | = | id, |
| (6.9) |
|
gt∘gs | = | gt+s. |
| (6.10) |
Własność (6.9) to definicja warunku początkowego. Własność (6.10), która powinna być spełniona dla x0∈Ds∩gs-1Dt, oznacza, że jeśli wystartujemy w
momencie czasu 0 z punktu x0 i dojedziemy (wzdłuż rozwiązania) do punktu y0=gsx0 a następnie wyzerowujemy stoper i
jedziemy z y0 po czasie t, to dojedziemy do tego samego punktu, jak byśmy jechali po czasie s t+s z x0 bez zerownia stopera. Oczywiście, tutaj istotne jest, że vs,y0=v0,y0=vy0
(autonomiczność).
Rodzina gtt∈I, gt:Dt⟼M, spełniająca warunki (6.9)–(6.10) nazywa się lokalnym
potokiem fazowym. Rodzina
(globalnych) dyfeomorfizmów przestrzeni fazowej M, spełniająca własności (6.9)–(6.10) nazywa się potokiem fazowym na M. Inaczej mówiąc, odwzorowanie t⟼gt jest
homomorfizmen z grupy R do grupy DiffM dyfeomorfizmów
rozmaitości M.
Przykład 6.3. Równanie
definiuje globalne pole wektorowe na przestrzeni rzutowej RP1=R∪∞ (gdzie współrzędna y=1/x w otoczniu x=∞ spełnia równanie y˙=-1-y2). Tutal lokalny potok
fazowy okazuje sie być potokiem fazowym na RP1 złożonym z przekształceń Möbiusa
|
gtx0=x0cost+sintcost-x0sint. |
|
Uwaga 6.4. W przypadku nieautonomicznego pola wektorowego mamy do
czynienia z 2-parametrową rodziną przekształceń
(ściślej, z jej lokalną wersją) definiowaną tak, że gstx0=φt;x0;s, czyli wartość w chwili t
rozwiązania startującego z x0 w chwili s. Zachodzą
oczywiste tożsamości
6.2. Twierdzenia
Poniżej czytelnik znajdzie szereg twierdzeń, które są
podstawowe w teorii równań różniczkowych zwyczajnych i które są podane bez dowodów. Po więcej szczegółów
odsyłam do [3], [15].
Twierdzenie 6.5 (O istnieniu i jednoznaczności lokalnych
rozwiązań). Załóżmy, że pole vt,x jest klasy C1 na zbiorze otwartym I×U⊂R×Rn. Niech t0,x∗∈I×U.
Wtedy istnieje odcinek I0⊂I, zawierający
moment początkowy t0, oraz otoczenie U0⊂U punktu x∗ takie, że dla dowolnego x0∈U0 zagadnienie początkowe x˙=vt;x, xt0=x0 posiada dokładnie jedno rozwiązanie φt;x0.
Ponadto odwzorowanie
jest ciągłe, a w przypadku, gdy pole vt,x jest
analityczne, to to odwzorowanie też jest analityczne.
Przypomnimy, że podstawowa idea dowodu tego twierdzenia polega na zastąpieniu zagadnienia początkowego (6.2) równaniem całkowym
|
φt;x0=x0+∫t0tvt,φs;x0ds. |
| (6.12) |
To równanie jest traktowane jako równanie punktu stałego φ=Tφ dla operatora T definiowanego po prawej
stronie równania (6.12) działającego w odpowiedniej przestrzeni
Banacha odwzorowań φt,x0. Na ogół jest to przestrzeń Banacha funkcji ciągłych na I0×U0 z normą
supremum, przy tym warunek zwężania dla operatora T wynika z
warunku Lipschitza względem x dla pola vt,x. W przypadku
analitycznym jako przestrzeń Banacha wybiera się przestrzeń
funkcji holomorficznych w pewnym obszarze w C×Cn
z normą supremum (Zadanie 6.25)
Przykład 6.6. Równanie
posiada dwa rozwiązania z tym samym warunkiem początkowym x0=0: φ1t=0 dla t<0 i φ1t=t3/2 dla t≥0
oraz φ2t≡0. Ten standardowy przykład pokazuje, jak ważny jest warunk Lipschitza; tutaj on nie zachodzi w x=0.
Twierdzenie 6.7 (O zależności od warunku
początkowego). Jeśli w Twierdzeniu 6.5 założymy, że v jest klasy C2, to odwzorowanie (6.11) będzie klasy C1. Ogólniej, jeśli v jest klasy Cr, 1≤r≤∞, to φ jest klasy Cr-1.
Twierdzenie 6.8 (O zależności od parametrów).
Jeśli pole v zależy dodatkowo od parametru λ∈V⊂Rk i vt,x;λ jest klasy Cr, r≥2, to rozwiązanie φt;x0;λ jest klasy Cr-1.
W dowodach ostatnich dwóch twierdzeń wykorzystuje się ważnie
pojęcie równania w wariacjach. Równaniem w wariacjach
względem warunku początkowego nazywamy równanie
|
y˙=Aty, At=∂v∂xt,φ0t. |
| (6.13) |
Tutaj φ0t, φ0t0=x0, jest zadanym rozwiązaniem, a równanie (6.13) otrzymuje się przez podstawienie
zaburzenia x=φ0t+εyt+Oε2 (z małym ε) do zagadnienia początkowego (6.2) z warunkiem początkowym xt0=x0+εy0 i przyrównania wyrazów rzędu ε. Pochodną czastkową ∂φ/∂(x0)j rozwiązania względem warunku początkowego
otrzymuje się jako rozwiązanie układu (6.13) z warunkiem początkowym y0=ej (gdzie ej to standardowa baza w Rn).
Równaniem w wariacjach względem parametru nazywamy równanie
|
y˙=Aty+bt, bt=∂v∂λt,φ0t;λ0. |
| (6.14) |
Tutaj φ0t jest wyróżnionym rozwiązaniem
zagadnienia początkowego x˙=vt,x,λ0, xt0=x0, tzn. dla ustalonego parametru λ=λ0, i macierz At
jest taka sama jak w (6.13). To równanie otrzymuje się przez
podstawienie x=φ0t+εyt+Oε2 do
zagadnienia początkowego x˙=vt,x;λ0+ϵν0, xt0=x0, i porównanie wyrazów liniowych względem małego ε.
W dowodach Twierdzeń 6.7 i 6.8 problem sprowadza się do układu x˙=vt,x, y˙=∂v∂xt,xy lub do układu x˙=vt,x;λ, y˙=∂v∂xt,x;λy+∂v∂λt,x;λ i
stosuje Twierdzenie 6.5 (Zadania 6.26 i 6.27).
Z powyższych twierdzeń wynikają ważne wnioski o jakościowym zachowaniu się rozwiązań równania (6.1).
Twierdzenie 6.9 (O prostowaniu dla układu nieautonomicznego)
. Jeśli vt,x jest klasy Cr, r≥2, i t0,x∗∈I×U⊂R×Rn, to istnieje lokalny dyfeomeorfizm
z otoczenia punktu t0,x∗, który przeprowadza układ (6.1) w układ
W dowodzie dyfeomeorfizm f jest definiowany tak, że jeśli punkt x=φt;x0,t0, tj. jest wartością rozwiązania po
czasie t i z warunkiem początkowym xt0=x0, to kładziemy y=x0 (Zadanie 6.28).
Twierdzenie 6.10 (O prostowaniu dla układu autonomicznego)
. Jeśli autonomiczne pole wektorowe vx jest klasy Cr, r≥2, na U i punkt x∗∈U jest taki, że
to istnieje lokalny dyfeomorfizm f:x⟼y z
otoczenia punktu x∗, który przeprowadza układ x˙=vx w układ
Jak można się domyślić, zmienna y1 to czas t wdłuż rozwiązań φt;x0, które startują przy t=0 z pewnej hiperpłaszczyzny H prostopadłej do wektora vx∗. Pozostałe zmienne yj pochodzą od jakiegoś układu współrzędnych na hiperpłaszczyźnie H i są stałe wzdłuż rozwiązań (Zadanie 6.29).
Uwaga 6.11. Powyższe twierdzenie można nazwać pierwszym
twierdzeniem jakościowej teorii równań różniczkowych
zwyczajnych. Mówi ono, że lokalnie każde pole wektorowe spełniające warunek (6.15) jest takie samo z matematycznego punktu widzenia.
Istotne różnice pojawiają się przy badaniu zachowania
globalnych rozwiązań. Warunek (6.15) implikuje pewną prostotę
pola wektorowego. W pierwszym rozdziale niniejszego skryptu badamy sytuację gdy ten warunek jest naruszony.
Twierdzenie 6.12 (O lokalnym potoku fazowym). Dla autonomicznego pola wektorowego vx klasy Cr, r≥2, istnieje lokalny potok fazowy gt, x0⟼gtx0 (spełniający
warunki (6.9)–(6.10)) zadany przez rozwiązania φt;x0 zagadnień początkowych x˙=vx, x0=x0.
Oczywiście to twierdzenie jest natychmiastową konsekwencją
twierdzenia o istnieniu i jednoznaczności lokalnych rozwiązań
dla układu (6.1) z autonomicznym polem vx.
Twierdzenie 6.13 (O przedłużniu rozwiązań). Niech pole vt,x będzie klasy Cr, r≥1, w zbiorze otwarym I×U i niech F⊂U będzie zwarym podzbiorem. Wtedy dowolne lokalne rozwiązanie φt;x0;t0 starujące z x0∈F albo przedłuża się dla wszystkich czasów t0≤t<∞ pozostając w F, albo wychodzi z F po skończonym czasie Tx0≥t0.
Taka sama alternatywa ma miejsce dla rozwiązań φt;x0;t0 przyt<t0.
W pewnym sensie to twierdzenie jest oczywiste. Następujący przykład pokazuje, że założenie o zwartości F jest istotne.
Przykład 6.14. Równanie
ma rozwiązania φ=x0/1-tx0, które uciekają do
nieskończoności po skończonym czasie T=1/x0.
6.3. Metody rozwiązywania
Poniżej przedstawiamy listę klas równań różniczkowych zwyczajnych, które dają się scałkowac i podajemy
metody ich całkowania. Wszystkie rozważane tutaj równania mają
postać
albo równoważną postać równania Pfaffa
Przykład 6.15.Równania z rozdzielonymi zmiennymi. Są to równania postaci
Oczywiście rozwiązania są zadane w postaci uwikłanej
Przykład 6.16.Równania jednorodne są postaci
Tutaj podstawienie u=yx prowadzi do równania z rozdzielonymi
zmiennymi
Do tej klasy można zaliczyć równania postaci
|
dydx=fax+by+αcx+dy+β, abcd≠0. |
|
Poprzez przesunięcie początku układu współrzędnych do
punktu przecięcia się prostych ax+by+α=0 i cx+dy+β=0 staje się ono ewidentnie jednorodne. Gdy ad-bc=0 równanie łatwo sprowadza się do równania o zmiennych rozdzielonych.
Przykład 6.17.Równania quasi-jednorodne charakteryzują się niezmienniczością względem symetrii
typu
która uogólnia analogiczną symetrię z γ=1 dla równania jednorodnego. Tutaj podstawienie u=y/xγ prowadzi do równania z rozdzielonymi zmiennymi.
Przykład 6.18.Równania liniowe
dzielą się na jednorodne, gdy bx≡0, i niejednorodne. Ogólne rozwiązanie równania jednorodnego dydx=axy stowarzyszonego z równaniem (6.17) ma postać
gdzie Ax jest funkcją pierwotną dla funkcji ax. Ogólne
rozwiązanie równania niejednorodnego jest sumą ogólnego
rozwiązania równania jednorodnego φjedn i pewnego szczególnego rozwiązania φszcz równania niejednorodnego.
To ostatnie rozwiązanie poszukujemy metodą uzmienniania
sta łej, tzn. w postaci
Po podstawieniu do równania (6.17) dostajemy równanie C′x=e-Axbx.
Ogólne rozwiązanie ma postać
|
y=eAxC+∫xeAx-Azbzdz. |
| (6.18) |
Przykład 6.19.Równanie Bernoulliego
sprowadza się do równania liniowego przez podstawienie
Przykład 6.20.Równanie z czynnikiem całkującym
ma postać
|
dydx=Qx,yPx,y=-MHx′MHy′, |
|
lub
|
MHx′dx+Hy′dy=MdH=0. |
|
Tutaj M=Mx,y jest czynnikiem całkującym a H=Hx,y jest całką pierwszą równania, tzn. funkcja H jest
stała na krzywych całkowych równania, Hx,φx≡const. Oczywiście, tutaj rozwiązania y=φx są uwikłane w postaci równań
Naturalne jest pytanie, jak z postaci funkcji P i Q odgadnąć, czy istnieje czynnik całkujący i całka pierwsza. Wygodnie jest
operować autonomicznym polem wektorowym
|
x˙=Px,y, y˙=Qx,y |
| (6.19) |
związanym z równaniem (6.16).
Zauważmy, że przypadek z Mx,y≡1 z całką pierwszą Hx,y odpowiada sytuacji, gdy układ (6.19) jest hamiltonowski z H jako funkcją Hamiltona (hamiltonianem),
Oczywiście wtedy mamy
tzn. dywergencja pola wektorowego V=Q∂x+P∂y zeruje się, lub, równoważnie,
Jest to warunek konieczny dla hamiltonowskości układu (6.19). Gdy divV≡0 to można zdefiniować funkcję H następująco
|
Hx,y=∫Γ(x.y)Qdx-Pdy, |
|
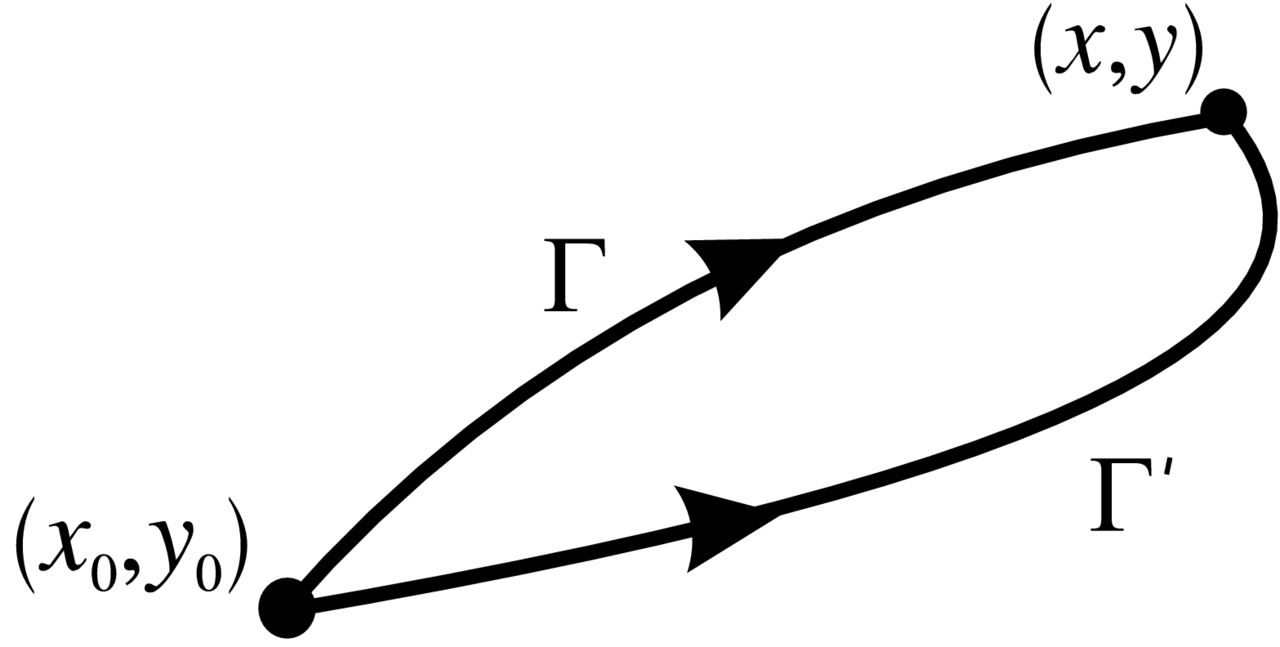
gdzie Γx,y jest drogą z ustalonego punktu x0,y0 do x,y. Jeśli obszar U⊂R2, w którym jest zdfiniowany układ (6.19) jest jednospójny (każda pętla jest ściągalna do punktu), to
definicja Hx,y nie zależy od wyboru drogi Γ=Γ(x,y): różnica pomiędzy tą wartością i wartością
zdefiniowaną dla innej drogi Γ′ jest całką po
zamkniętej pętli Γ-Γ′ (która ogranicza
obszar Ω) z 1-formy ω=Qdx-Pdy, która jest zamknięta, zatem wzór Stokes'a daje ∮Γ-Γ′ω=∬Ωdω=0.
Przykład równania
|
darctgyx=-yx2+y2dx+xx2+y2dy=0 |
|
w R2∖0, które spełnia warunek (6.20), i posiada
lokalną (ale nie globalną) całkę pierwszą H=argx+iy pokazuje, że założenie jednospójności jest
istotne.
Przypadek, gdy istnieje nietrywialny czynnik całkujący M jest dużo trudniejszy. Pozwolę sobie tutaj zacytować wynik M. Singera, który dotyczy przypadku, gdy P i Q są wielomianami.
Twierdzenie 6.21 (Singer). Jeśli równanie (6.16) z
wielomanami P i Q posiada czynnik całkujący M i całkę pierwszą, które można przedstawić
w kwadraturach, to czynnik całkujący M można wybrać
w tzw. postaci Darboux
|
M=egx,yf1a1x,y…frarx,y, |
|
gdzie gx,y jest funkcją wymierną, fjx,y są wielomianami aaj∈C.
Odsyłam czytelnika do książki [20], w której można znaleźć definicję funkcji przedstawialnych w kwadraturach oraz dowód twierdzenia Singera.
6.4. Układy i równania liniowe
Układy liniowe równań różniczkowych zwyczajnych są uogólnieniami równań (6.17) i mają postać
|
x˙=Atx+bt, t∈I⊂R, x∈Rn. |
| (6.21) |
Równolegle rozpatruje się liniowe równania różniczkowe rzędu n postaci
|
xn+an-1txn-1+…+a0tx=bt, t∈I⊂R, x∈R. |
| (6.22) |
Wiadomo, że rozwiązania x=φt;x0;t takich układów
i równań przedłużają się do całego odcinka I
(Zadanie 6.40). W przypadku jednorodnym, tzn. gdy bt≡0, zbiór
rozwiązań tworzy n-wymiarową przestrzeń wektorową. Każda baza tej przestrzeni tworzy tzw. układ fundamentalny φjj=1n. Taki układ fundamentalny zadaje
macierz fundamentalną F(t)=(φ1,…,φn) w przypadku układu (6.21) i
|
Ft=φ1…φnφ11…φn1………φ1n-1…φnn-1 |
|
w przypadku równania (6.22). Wyznacznik macierzy fundamentalnej nazy-
wa się Wrońskianem
(od nazwiska polskiego matematyka J. Hoene-Wrońskiego).
Ogólne rozwiązanie układu jednorodnego (6.21) (z b≡0) ma
postać
gdzie C jest stałym wektorem (wyznaczanym z warunków początkowych); w szczególności, gdy układ fundamentalny jest tak
dobrany aby Ft0=I, to rozwiązanie φt=Ftx0 spełnia warunek początkowy φt0=x0. W
przypadku jednorodnego równania (6.22) (z b≡0) ogólne rozwiązanie ma postać
|
φt=Ft⋅C1=C1φ1t+…+Cnφnt, |
|
tzn. pierwsza składowa wektora stojącego po prawej stronie równania (6.24).
Nietrudno domyślić się, że ogólne rozwiązanie układu lub równania niejednorodnego (tj. z b(t)≢0) jest sumą
ogólnego rozwiązania równania jednorodnego φjedn i
szczególnego rozwiązania układu lub równania niejednorodnego φszcz. Aby rozwiązać układ lub równanie
niejednorodne, znając macierz fundamentalną, stosujemy metodę uzmienniania stałych, tzn. robimy podstawienie x=Ft⋅Ct. Rozwiązując odpowiednie równanie na Ct
znajdziemy ogólne rozwiązanie układu (6.21) w postaci
|
x=FtC+∫t0tFtF-1sbsds. |
|
Oczywiście, podstawowym problemem jest znalezienie macierzy
fundamentalnej Ft.
W przypadku, gdy macierz At=A w układzie (6.21) lub współczynniki ajt=aj w równaniu (6.22) nie zależą od czasu,
mówimy o układzie o stałych współczynnikach lub o
równaniu o stałych współczynnikach. W tym przypadku
macierz fundamentalna ma postać
|
Ft=expAt=I+At+t22!A2+…, |
|
gdzie
|
A=010…0001…0……………-a0-a1-a2…-an-1 |
|
w przypadku równania.
Dla równania (6.21) o stałych współczynnikach ogólne rozwiązanie równania jednorodnego można otrzymać bezpośrednio
z równania charakterystycznego
|
Pλ=λn+an-1λn-1+…+a0=0. |
| (6.25) |
Ma ono postać
|
φjednt=C1,0+C1,1t+…+C1,k1-1tkr-1eλ1t+…+Cr,0+…+Cr,kr-1tkr-1eλrt, |
| (6.26) |
gdzie λj są pierwiastkami równania charakterystycznego
krotności kj; w przypadku występowania par zespolonych
pierwiastków λj=λ¯j+1=αj+iβj,
i=-1, odpowiednie wspólczynniki w sumie w (6.26) są sprzężone, Cj+1,l=C¯j,l, i te dwa składniki dają
wyrażenie
|
Dj,ltleαjtcosβjt+Ej,ltleαjtsinβjt |
|
(ze stałymi Dj,l i Ej,l).
Również istnieje recepta na szczególne rozwiązanie
niejednorodnego równania (6.22) o stałych współczynnikach, w
przypadku gdy funkcja bt (po prawej stronie równania) jest tzw.
quasi-wielomianem postaci
Tutaj μ nazywa się wykładnikiem quasi-wielomianu a pt jest
zwykłym wielomianem stopnia m, nazywanym stopniem quasi-wielomianu. Również funkcje postaci eνtcosξtpt i eνtsinξtpt są odpowiednio częściamu rzeczywistą i urojoną quasi-wielomianu z zespolonym wykładnikiem μ=ν+iξ.
Twierdzenie 6.22. Rozwiązanie ogólne równania
jednorodnego ma postać (6.26).
Jeśli prawa strona równania niejednorodnego (6.22) ma postać (6.27) i wykładnik μ quasiwielomianu jest
pierwiastkiem równania charakterystycznego (6.25) krotności k, to szczególne rozwiązanie równania można wybrać
w postaci quasi-wielomianu
gdzie qt jest wielomianem stopniam=degpt.
Następujące twierdzenie, pochodzące od J. Liouville'a, jest uogólnieniem elementarnej algebraicznej tożsamości
i ma olbrzymie zastosowanie w Jakościowej Teorii.
Twierdzenie 6.23 (Liouville). Wrońskian Wt związany z macierzą fundamentalną Ft układu (6.21) (wzór (6.23)) spełnia równanie
Dowód sprowadza się do policzenia granicy
bo Ft+s=I+sAtFt+Os2. Latwo sprawdzić, korzystając ze standardowej definicji wyznacznika detI+sA=∑-1π∏I+sAj,πj, że człony pochodzące od nietrywialnych permutacji π dają wkład rzędu s2. Człon ∏I+sAj,j=∏1+sajj równa się 1+s∑ajj+Os2.
W przypadku gdy macierz fundamentalna Ft spełnia własność Ft0=I, wyznacznik Wrońskiego ma naturalną
interpretację (n-wymiarowej) objętości równoległościanu rozpiętego przez wektory fit=gt0tei, i=1,…n, gdzie gt0t jest to 2-parametrowa rodzina
przekształceń ewolucji układu (które są zdefiniowane w
Uwadze 6.4 i które są liniowe) a ei to
standardowa baza w Rn. Inaczej mówiąc, zachodzą tożsamości
|
gt0tV=Wt⋅V, ddtgt0tV=trAt⋅gt0tV, |
| (6.28) |
dla obszaru V⊂Rn, gdzie V oznacza objętość.
Zastosujmy tę obserwację do równania w wariacjach względem
warunków początkowych (6.13) w przypadku autonomicznego pola
wektorowego x˙=vx. To równanie w wariacjach ma postać y˙=Aty, gdzie At=∂v∂xφ0t jest macierzą pochodnych cząstkowych ∂vi/∂xj
składowych vi pola wzdłuż wyróżnionego rozwiązania
φ0t. Łatwo sprawdzić tożsamość
|
trA(t)=∑i=1n∂vi∂xi(φ0(t))=div v(φ0(t), |
| (6.29) |
gdzie div oznacza dywergencję.
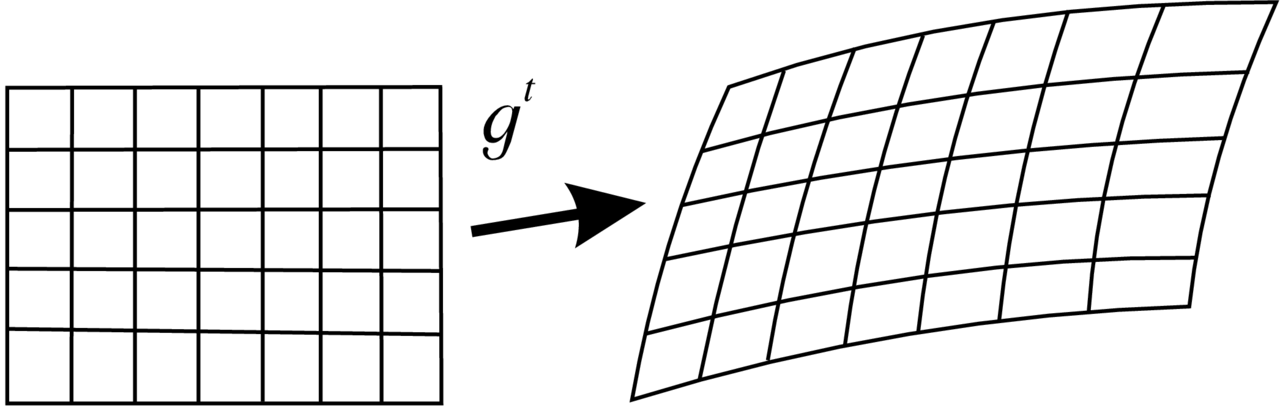
Niech V⊂Rn będzie obszarem takim, że rozwiązania starujące z V są określone dla czasów pomiędzy 0 i t. Podzielmy obszar V na prostokątne kostki Δj o
małej krawędzi ε i z wyróżnionymi punktami zj∈Δj. Pod działaniem potoku gt
te kostki przejdą na nielinowe obszarki gtΔj, które są bliskie równoległościankom rozpiętym przez wektory
postaci ε⋅fit,gdzie każdy wektor fit
jest jak powyżej dla przekształcenia g0t związanego z równaniem w wariacjach wzdłuż rozwiązania φjt
startującego z zj. Następnie sumujemy objętości obszarków gtΔj i przechodzimy do granicy z ε→0, korzystając z własności (6.28) i (6.29). W
rezultacie otrzymujemy następujący wynik.
Twierdzenie 6.24. Dla obszaruV⊂Rni potoku gt generowanego przez autonomiczne pole
vektorowe vx zachodzi tożsamość
|
ddtgtV=∫gtVdiv vxdnx. |
|
W szczególności, jeśli divvx<0, to potok gt ma własność zmniejsznia objętości, a jeśli divvx>0, to potok ma własność rozszerzania obszarów.
Zadanie 6.25. W zależności od stałych M=supI×Uvt,x i L=sup|v(t,x1)-v(t,x2|x1-x2 (stała Lipschitza) dobrać ε w I0=t0-ε,t0+ε i promienie w kulach U0= B(x∗,r)={|x-x∗|<r}⊂U i Bx0,R=φ:I0×U0⟼Rn:supφt,x0-x0<R, aby: (i)
T:Bx0,R ⟼Bx0,R oraz (ii)
T było kontrakcją na Bx0,R. To da uzupełnienie dowodu Twierszenia 6.5.
Zadanie 6.26. Uzupełnić dowody Twierdzeń 6.7 i 6.8.
Wskazówka: W dowodzie Twierdzenia 6.7 rozważyć ciąg przybliżeń x=φnt;x0, z=ψnt;x0 dla
zagadnienia początkowego x˙=vt;x,z˙=∂v∂xt,xz, xt0=x0, zt0I, gdzie zt;x0 przyjmuje wartości w przestrzenie macierzy n×n. W dowodzie
Twierdzenia 6.8 skorzystać z Twierdzenia 6.7.
Zadanie 6.27. Udowodnić, że jeśli vt,x;λ zależy w sposób analityczny od zwoich argumentów, to rozwiązanie
φt;x0;λ też jest analityczne.
Zadanie 6.28. Uzupełnić dowód Twierdzenia 6.9.
Zadanie 6.29. Uzupełnić dowód twierdzenia 6.10.
Zadanie 6.30. Znaleźć rozwiązanie równania x2dydx-cos2y=1 spełniające warunek y+∞=9π4.
Zadanie 6.31. Rozwiązać równanie dydx=4x+2y-1.
Zadanie 6.32. Rozwiązać równanie xdydx=y-xey/x.
Zadanie 6.33. Rozwiązać równanie dydx=y2-2/x2.
Zadanie 6.34. Rozwiązać równanie 2ydx+x2y+1xdy=0.
Zadanie 6.35. Rozwiązać równanie xy′-2y=2x4.
Zadanie 6.36. Rozwiązać równanie xydy=y2+xdx.
Zadanie 6.37. Rozwiązać następujące równanie
Riccatiego y′=2xy-y2+5-x2.
Wskazówka: Zgadnąć jedno rozwiązanie.
Zadanie 6.38. Rozwiązać równanie dydx=ax2+by2+12xy.
Wskazówka: Poszukać czynnika całkującego w postaci xα.
Zadanie 6.39. Rozwiązać równanie yxdx+y3+lnxdy=0.
Zadanie 6.40. Rozważmy układ liniowy x˙=Atx+bt, z
ciągłymi At i bt oraz z oszacowaniami At≤C1t i bt≤C1t. Pokazać oszacowania ddtx2≤2C1tx2+2C2tx≤C3tx2, gdzie ostatnia nierówność zachodzi dla dostatecznie dużych x i pewnej ciągłej funkcji C3t. Wywnioskować stąd, że rozwiązania nie mogą
uciec do nieskończoności po skończonym czasie.
Zadanie 6.41. Podać ogólne rozwiązanie układu x˙=x-y-z, y˙=x+y, z˙=3x+z.
Zadanie 6.42. Podać ogólne rozwiązanie układu x˙=x-y+1/cost, y˙=2x-y.
Zadanie 6.43. Podać ogólne rozwiązanie równania d4dt4x+4x=0.
Zadanie 6.44. Podać ogólne rozwiązanie równania x¨+2x˙+x=te-t-cost.
Zadanie 6.45. Dla jakich k i ω równanie x¨+k2x=sinωt posiada przynajmniej jedno okresowe rozwiązanie.