Zagadnienia
5. Gry o sumie zerowej
Dwuosobowe gry o sumie zerowej (ogólniej: o sumie stałej) byly–chronologicznie–pierwszym typem gier rozważanym przez natematyków, w szczególności w pracach J. von Neumanna w latach 20ych i 30ych XX wieku. Gry o sumie zerowej były podstawą opracowanej przez J. von Neumanna i O. Morgensterna matematycznej teorii gier [16].
5.1. Definicje
Definicja 5.1
GS jest grą o sumie stałej jeżeli
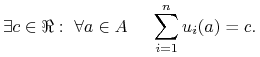 |
Jeśli  to GS nazywamy grą o zumie zerowej i oznaczamy GS0.
Gry dwuosobowe (n=2) o sumie zero nazywa się też grami ściśle konkurencyjnymi. Nazwa gry ściśle konkurencyjne wynika stąd że w takich grach interesy graczy są ”ściśle przeciwstawne”: aby uzyskać maksymalną wypłatę gracz dąży do tego by zminimalizować sumę wypłat przeciwników. W takich grach gracze mają przeciwne wypłaty:
 |
Do takich gier można zaklasyfikować (pomijając remisy) gry towarzyskie (parlor games): szachy, GO, warcaby, klasyczne dwuosobowe gry karciane. ”Teoriogrowe” przykłady ściśle konkurencyjnych GS to: gra Kamień-Papier-Nożyczki, Orzeł-Reszka.
Skończone gry dwuosobowe o sumie zerowej nazywa się też grami macierzowymi.
Uwaga 5.1
Możemy sformułować równoważną definicję GS o sumie stałej używając strategii mieszanych: GS jest grą o sumie stałej jeżeli
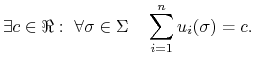 |
Równoważność wynika z liniowości funkcji wypłat względem poszczególnych argumentów profilu GS0.
Wszystkie poniższe definicje, o ile nie zostanie napisane inaczej, odnoszą sie do GS0.
Uwaga 5.2
Wypłaty w takich grach możeny zapisać w formie macierzowej:
 |
gdzie profil  jest wektorem wierszowym,
 - wektorem kolumnowym.
Zdefiniujemy dwie liczby:  : maximin, oraz
 : minimax.
Definicja 5.2
 |
 |
 nazywamy też odpowiednio dolną i górna wartością GS0.
Uwaga 5.3
Gdy zastąpimy w tej definicji  przez
 , czyli weźmiemy pod uwagę tylko strategie czyste,
to w celu obliczenia
bierzemy minimum z każdego wiersza macierzy wypłat gracza 1 i z tak uzyskanej kolumny znajdujemy maksimum.
Heurystycznie, maximin jest maksymalną wypłatą gracza 1 gdy gracz 2 minimalizuje wypłaty  gracza 1.
Dokładniej: dla każdego profilu gracz 1 znajduje profil
 który minimalizuje a ”następnie” 1
swoimi profilami maksymalizuje . Otrzymana wartość to maximin; minimax jest wynikiem
procedury optymalizacyjnej gracza 2, który wpierw maksymalizuje profilami przy ustalonym ,
a następnie minimalizuje swoimi profilami .
Zauważmy że  można zdefiniować dla dowolnych (niekoniecznie o sumie zero) dwuosobowych GS.
Definicja 5.3
Profil  jest punktem siodłowym jeżeli
 |
Wypłatę  nazwiemy wartością gry (w punkcie siodłowym, saddle point value of the game).
Uwaga 5.4
Ponieważ
 |
więc, z uwagi na  , mamy
 |
a zatem punkt siodłowy GS0 jest RN GS0.
5.2. Własności. Podstawowe twierdzenia
Sformułujemy podstawowe twierdzenie dla rozważanych gier.
Twierdzenie 5.1 (”O minimaksie”, J. von Neumann, 1928)
Dla każdej 2-osobowej skończonej GS o sumie zerowej
1. Istnieje punkt siodłowy.
2. Istnieje  taka że
 , patrz Definicja 5.2.
3. Jeżeli jest punktem siodłowym to  .
4. jest punktem siodłowym wtedy i tylko wtedy gdy
 |
oraz
 |
Punkt 1 jest szczególnym ptzypadkiem Twieredzenia Nasha.
Punkt 2. mówi że w dwuosobowych GS0 maximin i minimaks są sobie równe.
Punkt 3. mówi że  jest taka sama we wszystkich punktach siodłowych. W każdym punkcie siodłowym są jednocześnie spełnione najbardziej pesymistyczne przewidywania obu graczy. Gracz 1 otrzymuje wypłatę
 , gracz 2 otrzymuje wypłatę
 .
Punkt 4 mówi że w punkcie siodłowym gracz 1 gra strategią maximinową, gracz 2-i minimaksową.
1. Jest to szczególny przypadek twierdenia Nasha o istnieniu. Oryginalny dowód von Neumanna korzystał z innych technik matematycznych.
2. Wykażemy wpierw że  . Niech
 . Zachodzi
 |
(5.1) |
Działając na powyższą nierówność operatorem  otzymujemy
 |
(5.2) |
Nierówność ta zachodzi dla każdego  . Działając na powyższą nierówność operatorem
 otzymujemy
 |
(5.3) |
co dowodzi nierowności .
Pokażemy teraz że  . Wykorzystamy fakt istnienia RN. Niech będzie RN, czyli
 |
(5.4) |
oraz
 |
(5.5) |
Zachodzi też
 |
(5.6) |
Ponieważ, na mocy (5.5)
 |
(5.7) |
więc
 |
(5.8) |
Z uwagi na (5.4) mamy
 |
(5.9) |
a więc
 |
(5.10) |
Wykazaliśmy i  , a zatem równość

3. Punkt 3 jest bezpośrednia konsekwencją powyższej równości. W każdej równowadze mamy więc:
Dla gracza 1:
 |
(5.11) |
a dla gracza 2
 |
(5.12) |
Punkt 4 zostawiamy czytelnikowi jako ćwiczenie.
∎Definicja 5.4
Liczbę nazywamy wartością (value) dwuosobowej GS o sumie zerowej.
Wartość ściśle konkurencyjnej GS0 jest to więc wypłata gracza 1 w punkcie siodłowym.
Definicja 5.5
Strategia  gracza
 rozwiązująca problem
 |
nazywa sie strategią maksyminową gracza .
Twierdzenie 5.2
Jeżeli  to (każdy) profil , gdzie
 jest strategią maksyminową
gracza
 jest punktem siodłowym.
Przykład 5.1
Znajdziemy strategię maksyminową i wypłatę ze strategii maksyminowej gracza 1 (wierszowego) w grze Orzeł – Reszka.
| B | S | |
|---|---|---|
| B | 1,-1 | -1,1 |
| S | -1,1 | 1,-1 |
Niech  . Obliczamy
 |
Przy ustalonym  : dla
 przyjmuje minimum dla
 , wynosi ono
 . Dla
 minimum
wynosi 0. Dla
 minimum jest dla
 i jest mniejsze od zera.
Tak więc
 strategia maksyminowa to profil
 z wypłatą 0. Analogicznie postępujemy dla gracza 2.
W każdej RN GS0 gracze otrzymują takie same (przeciwne co do znaku) wypłaty. Zachodzi też interesująca własność ”wymienności równowag” (equilibrium interchangeability). W 2-osobowych GS o sumie zerowej jeżeli gracz 1 wybierze swój profil z pewnej RN a drugi gracz wybierze swój z innej RN, to para tych profili też jest RN. Mówi o tym
Twierdzenie 5.3 (O wymienności równowag)
Niech  - dwie RN dwuosobowej GS o sumie zerowej. Wtedy profile
 też są RN.
Niech - wartość gry. W RN  , ponieważ suma wypłat graczy jest zero oraz
 |
(a zatem  ), więc otrzymujemy
 |
Podstawiając  otrzymujemy obustronne oszacowanie
 |
gdzie równość wynika z faktu że gra jest o sumie zerowej, a ostatnia nierówność z tego że  jest RN. Wypłata
 została obustronnie oszacowana przez , a zatem zachodzi równość
 . Otrzymujemy
 |
gdzie nierówność z faktu że jest RN. Mamy też
 |
nierówność wynika z faktu że jesr RN. Mnożąc przez  otrzymujemy stąd
 |
a zatem
 |
Profil  jest więc RN. Analogicznie dowodzimy że profil
 jest RN.
Uwaga 5.5
Dla GS0 można podać efektywne algorytmy szukanie wartości gry za pomocą programowania liniowego, patrz np. monografia Luce, Reiffa [13].
Ćwiczenie 5.1
W symetrycznej GS0  w mieszanej RN (jeżeli istnieje) zachodzi
 .